Artikel im Monat September 2026

Drohnenschützen machen Geldpolitik


Trump und Japans Takaichi erörterten die Situation des Yen

Marktsoziologie:
Da der Monetarismus weiterhin die Zentralbanken des Westens ideologisch vereinnahmt, „müssen Zentralbanken höhere abfließende Geldmengen für teurere Energieimporte – Mangelteuerung also – so betrachten, als ob es eine Aufblähung der Geldmenge, also Inflation wäre“

Daher und das hat der Westen selbst gewählt, ist eine Mangelteuerung bei Öl = Inflation.
Wer die Mangelteuerung herbeiführen kann, durch Drohnenschiessen, macht also Geldpolitik- DE FACTO.

Weit sind wir gekommen!  👿 


Podcast: Bitcoin – Ende des Bärenmarktes?


Der Ausbruch ist noch keine Entscheidung

Der Markt steht dort, wo es jetzt wirklich interessant wird. Warum alte Bitcoin-Zyklen heute nur noch bedingt helfen.

Am 5. März haben wir in unserer Analyse „ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt“ eine These aufgestellt, für die es damals noch keine historische Blaupause gab: Die Einführung der Spot-ETFs hat die Struktur des Bitcoin-Marktes verändert. Nicht kosmetisch, sondern fundamental.
Bitcoin hatte einen massiven Bärenmarkt hinter sich, die Verluste waren erheblich, und trotzdem passierte etwas, das in früheren Zyklen so nicht zu beobachten war: Das große ETF-Kapital kapitulierte nicht. Keine systemischen Abflüsse. Keine klassische Panikwelle. Keine institutionelle Flucht aus dem Asset.

Unsere damalige Kernaussage lautete deshalb:
ETF-Kapital stabilisiert den Bitcoin-Markt.
Sechs Monate später stehen wir jetzt an dem Punkt, an dem diese These erstmals wirklich geprüft wird. Nicht mehr nur auf der Unterseite. Sondern auf dem Weg zurück nach oben. Denn eines wissen wir inzwischen: ETF-Investoren können Verluste aushalten.

Was wir noch nicht wissen:
Können sie auch Gewinne aushalten?
Genau darum geht es jetzt.

Inhalt:

  • Der Markt ist dort angekommen, wo wir ihn im März bereits eingezeichnet hatten
  • Volumen ist wichtiger als Linienmalerei
  • Die ETF-Investoren kommen zurück an ihren Einstand
  • Der entscheidende Unterschied zu früheren Bitcoin-Zyklen
  • Der 50-Week Moving Average liefert erstmals ein echtes Regimesignal
  • Der Widerstand ist nicht das Problem – die Reaktion danach ist es!
  • Ein Rücksetzer wäre keine Katastrophe
  • Die nächsten Monate könnten wesentlich langweiliger werden, als viele erwarten
  • 95.000 Dollar ist die Marke
  • Der Bärenmarkt könnte vorbei sein – aber beweisen muss es der Markt
  • Hinweis für unsere Spezialservices


Hawkische Zinserhöhung


Nur in Japan ist es echte Inflation

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.

Der US- Immobiliensektor schwächelt angesichts steigender Zinsen. Hier sind die aktuellen Daten:

  • Die Zahl der Baubeginne lag bei 1,275 Mio. (Konsens: 1,325 Mio.).
  • Die Zahl der Baugenehmigungen lag bei 1,394 Mio. (Konsens: 1,410 Mio.).


Obwohl die Fed und die Europäische Zentralbank (EZB) die Zinsen angehoben haben, entschied sich die Bank of England (BoE), ihren Leitzins unverändert zu lassen. Die BoE signalisiert jedoch, dass sie für künftige Zinserhöhungen offen ist.

Die Inflation in Großbritannien lag im August bei 3,1 % im Jahresvergleich, verglichen mit dem BoE-Zielwert von 2 %.

Podcast: Energiekrise


1973 als Blaupause
Im April haben wir den Schockraum beschrieben – jetzt sind wir darin

Im April lautete unsere Aussage: Ein echter Systemschock erzeugt nicht nur eine Preisspitze. Er verändert das Preisregime.
Damals war das Vorwarnung.

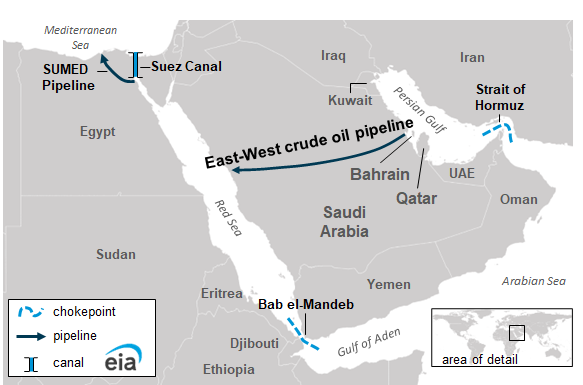
Heute haben wir Hormus, Bab al-Mandab, die Ost-West-Pipeline, eine amerikanische strategische Reserve auf dem niedrigsten Stand seit 1982, einen globalen Lagerabbau von rund 400 Millionen Barrel, China vor einem möglichen Wechsel vom Lagerabbau zurück zum aggressiveren Einkauf und Europa mit Gasspeichern, die wenige Wochen vor Beginn der Heizperiode erschreckend leer sind.


Das ist nicht mehr nur eine Ölpreisgeschichte.
Das ist eine Geschichte über fehlende Puffer.

Inhalt:

  • Im April war es das Risiko – heute sind es die Leitungen
  • 1973: Es brauchte erschreckend wenig
  • Der Unterschied zu 1973: Heute fliegen mehrere Sicherungen gleichzeitig
  • Hormus ist nicht irgendeine Meerenge
  • Bab al-Mandab: Die zweite Sicherung fliegt
  • Und dann fällt auch noch die Ost-West-Pipeline aus
  • Die Größenordnung ist brutal genug
  • Das Problem ist nicht nur, dass Öl fehlt – die Welt hat ihre Puffer bereits verbrannt
  • Die USA leben bereits von der letzten Verteidigungslinie
  • Washington versucht Zeit zu kaufen
  • Nach der Entnahme kommt das Auffüllen – und alle wollen dieselben Barrel
  • China ist die große unbekannte Variable
  • Genau das kommt jetzt alles gleichzeitig
  • Öl kann nicht bis auf null leergepumpt werden
  • Europa fährt mit halbleeren Gasspeichern in den Winter
  • Europas Gasproblem hängt ausgerechnet ebenfalls an Hormus
  • Das ist der Unterschied zwischen teuer und nicht vorhanden
  • Diesel ist das eigentliche Gift
  • Dann wird Essen richtig hässlich
  • Schweröl frisst sich durch den Welthandel
  • Kerosin trifft die nächste Ebene
  • Die Zentralbanken sitzen in der Falle
  • Diese Energiepreisschocks sind kein Unfall
  • Im April haben wir den Schockraum beschrieben – jetzt sind wir darin
  • Der zweite Schock kommt erst beim Wiederauffüllen
  • Nach den Midterms können die Dämme brechen
  • 1973 war die Warnung


FED Chaos


und das Huthi Problem

Warum die Inflation, also der Geldzufluss im Westen steigen sollte, wenn höhere Beträge pro Ölfass aus dem Westen heraus an Erdölexporteure bezahlt werden müssen, kann noch immer niemand logisch erklären.

  • Höhere Abflüsse sind deflationär.
  • Höhere Ölpreise gehen via Mangelteuerung aber in viele Preise ein.
  • Was kann eine Zentralbank dagegen tun?
  • Nichts, den ungestörten Ölfluß wiederherstellen würde helfen, nur kann eine Zentralbank sowas nicht.

Monetaristen zeigen aber gerne Aktionismus, daher hob die EZB ihren Leitzins an.
Der Ölpreis gab zuletzt nach, nachdem er kurzfristig überkauft war.


Podcast: Die Bank of Japan wirkt


Kippt der Yen Carry-Trade?

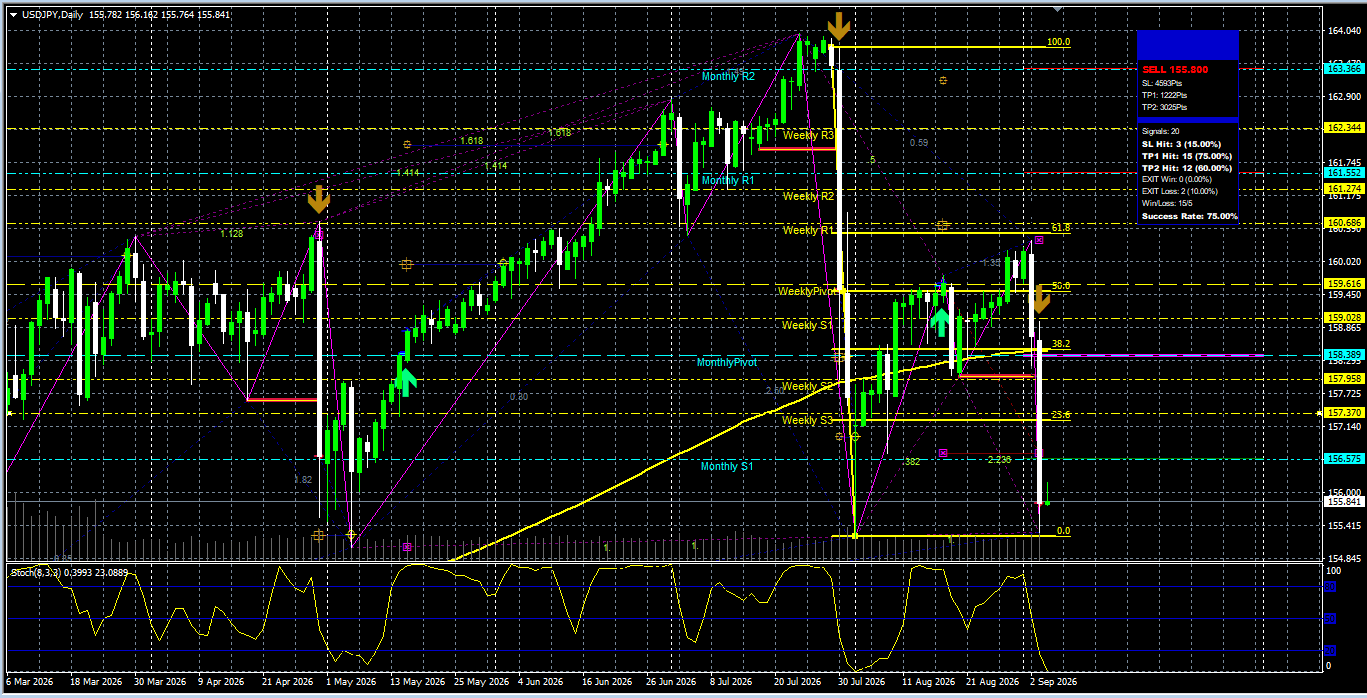
Am 4. Mai haben wir geschrieben: USDJPY 140 ist aktuell die wichtigste Zahl der Welt.

Nicht weil 140 irgendeine magische Chartmarke wäre. Sondern weil an dieser Achse entschieden wird, ob aus einer Bewegung im Yen ein globales Liquiditätsereignis wird. Damals war unsere These klar: Die Gefahrenzone beginnt nicht erst bei 140. Sie beginnt dort, wo der Markt begreift, dass 140 erreichbar wird.

Im Podcast gibt es eine persönliche Anmerkung zum verbreiten offensichtlicher Fake-News vieler sogenannter Experten, Börsen-Gurus u.ä. Gedöns (wie es Alt-Kanzler Gerhard Schröder mal so schön nannte).

Am 4. September folgte der nächste Schritt.
„Die Spekulanten werden sich die Finger verbrennen.“

Die Bank of Japan hatte ihre Strategie verändert. Nicht mehr nur Milliarden in den Markt werfen, den Yen nach oben schlagen und anschließend dabei zusehen, wie die Spekulanten nach einigen Tagen wieder in denselben Trade zurückkehren.

Diesmal ging es um etwas anderes.
Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Rate Checks. Unterschiedliche Accounts. Schläge an technischen Marken. Eine bewusst falsch gesetzte Fährte am 61,8%-Retracement. Und vor allem die permanente Frage für jeden Yen-Short: War das gerade echte Intervention? War es nur ein Rate Check? Hat jemand seine Position reduziert? Läuft bereits neues Volumen? Kommt der nächste Schlag?

Die eigentliche Idee dahinter hatten wir ebenfalls klar formuliert:
Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat, dass die BOJ Yen kaufen wird, arbeitet er für die BOJ.
Seit dem 9. September bekommt dieser Satz eine neue Qualität.

Inhalt:

  • Genau das wollte die BOJ erreichen
  • Aus dem Yen-Short wird ein Yen-Long
  • Die Grundlage verändert sich
  • 103 Milliarden Dollar sitzen auf der falschen Seite
  • Die wichtigste Veränderung findet vor dem eigentlichen Unwind statt
  • Wenn freiwilliges Verkaufen aufhört
  • Der Markt hat die Unsicherheit verstanden
  • Die Zinsdifferenz arbeitet nicht mehr nur für die Spekulanten
  • Japanisches Geld muss nicht mehr zwingend ins Ausland
  • Die 4-Billionen-Dollar-Frage bleibt
  • Dann kommen die US-Treasuries
  • Der Unterschied zu früher
  • Von 153 über 142 bis 140
  • Die Bank of Japan wirkt
  • Kippt der Yen Carry-Trade?
  • Und am Ende sitzen plötzlich zwei im selben Boot


FED spricht gegen FED


Marktsoziologie zeigt die ersten Risse

Broadcom meldete für das dritte Quartal einen Gewinn pro Aktie (EPS) von 3,32 US-Dollar gegenüber den erwarteten 3,24 US-Dollar.

  • Der Umsatz von Broadcom lag im dritten Quartal bei 29,6 Milliarden US-Dollar gegenüber den erwarteten 29,43 Milliarden US-Dollar.
  • Broadcom erhöht seine Umsatzprognose für das Geschäftsjahr 2026 von 56 Milliarden US-Dollar auf 58 Milliarden US-Dollar.
  • Broadcom erwartet eine steigende Nachfrage nach Halbleitern.
  • Broadcom prognostiziert für das Geschäftsjahr 2027 einen Umsatz mit KI-Chips von 100 Milliarden US-Dollar und für das Geschäftsjahr 2028 von 230 Milliarden US-Dollar.


Die Marktstimmung im Halbleitersektor hat sich deutlich verändert. Wären diese Prognosen vor einiger Zeit veröffentlicht worden, hätte die Broadcom -Aktie deutlich zugelegt. Zum Zeitpunkt der Veröffentlichung dieses Artikels notiert Broadcom jedoch im Minus. Man sollte die Stimmungsänderungen aufmerksam verfolgen.


Podcast: JPY Intervention


Oder: Unsicherheit als Mittel der Wahl

Wie wir Ihnen vor einigen Wochen bereits gesagt haben: Die Spekulanten werden sich die Finger verbrennen. Genau das ist passiert.

Auch das, was danach kam, war keine Überraschung. Wir hatten beim USD/JPY nach dem ersten Schlag den Rücklauf aus dem Bereich um 157 in Richtung 160 erwartet. Genau dort lief der Markt hin – sauber bis an das 61,8%-Fibonacci-Retracement.


Keine Zauberei. Keine Überraschung. Sondern ziemlich exakt das, was wir erwartet hatten.

Nach 23 Jahren im Yen-Handel muss ich nicht darüber rätseln, ob die Bank of Japan interveniert. Ich kenne die Handschrift. Interessanter ist, wie Japan diesmal vorgeht. Denn man hat aus den vergangenen Interventionen gelernt.

Die stärkste Waffe ist nicht mehr allein das Geld.
Es ist die Unsicherheit.
Nicht wir sind unsicher. Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat,
dass die BOJ Yen kaufen wird, arbeitet er für die BOJ. VC


Inhalt:

  • Die bewusst falsch gesetzte Fährte
  • Warum 100 Milliarden weniger wert sein können als Unsicherheit
  • Was sind Rate Checks?
  • Der Markt erledigt einen Teil der Arbeit selbst
  • Unter dem Ganzen liegt der größte Carry Trade der Welt
  • Wenn freiwilliges Verkaufen aufhört
  • Japan will diesen Yen nicht mehr
  • Der Yen ist der Stressmesser
  • Nicht wir sind unsicher


Das Ministerium hat gesprochen


... die FED spricht dagegen

Die US- Verbraucherpreisindizes waren im Deflationsbereich wie die Chinesischen ebenfalls. Bis zur Berichtswoche. Die neu veröffentlichten Daten zu persönlichen Einkommen und Ausgaben zeigen, warum die Preise jetzt frisch wieder gestiegen sind.

Hier die Details:

  • Das persönliche Einkommen lag bei 0,4 % (Konsensprognose: 0,2 %).
  • Die persönlichen Ausgaben lagen bei 0,2 % (Konsensprognose: 0,2 %).
  • Der PCE (Personal Cost Efficiency) ist der bevorzugte Inflationsindikator der Fed. Der PCE fiel höher aus als erwartet. Hier die Details:
  • Der PCE lag bei 0,2 % (Konsensprognose: 0,1 %).
  • Der Kern-PCE lag bei 0,2 % (Konsensprognose: 0,2 %).


Die Auftragseingänge für langlebige Güter fielen besser aus als erwartet. Hier die Details:

  • Die Auftragseingänge für langlebige Güter lagen bei 1,1 % (Konsensprognose: 0,5 %).
  • Die Auftragseingänge für langlebige Güter ohne Transport lagen bei 0,4 % (Konsensprognose: 0,5 %).


Und all das frisch um Jackson Hole.