Podcast: Need to know


Acht Tage, die eine unbequeme Frage aufwerfen
Die Ausfälle in den USA – und was sie uns über die tatsächliche Kontrolle des Systems verraten


Zwischen dem 10. und 17. November 2026 erleben die Vereinigten Staaten eine bemerkenswerte Serie technischer Störungen. Telekommunikation, Microsoft-Dienste, Unternehmenssoftware, Zahlungsverkehr, Fluggesellschaften, die landesweite Flugsicherung und schließlich das interne Geheimnetz der National Security Agency, NSA.

Jeder Vorfall bekommt seine eigene Erklärung. Softwarefehler, Wartungsarbeiten, überlastete Router, fehlgeschlagene Updates. Und fast immer folgt die Versicherung, es gebe keine Hinweise auf einen Cyberangriff.

Das mag stimmen. Aber es beantwortet nicht die entscheidende Frage: Wie kann eine der technologisch fortschrittlichsten Volkswirtschaften der Welt innerhalb weniger Tage an derart vielen Stellen ihre elementaren Funktionen verlieren?

Wir müssen keine gemeinsame Ursache unterstellen, um ein gemeinsames Problem zu erkennen. Die Digitalisierung hat gewaltige Effizienzgewinne ermöglicht. Gleichzeitig sind immer größere Teile unserer wirtschaftlichen und gesellschaftlichen Infrastruktur von einer immer kleineren Zahl kritischer technischer Knoten abhängig geworden.

Der bemerkenswerteste Vorgang dieser acht Tage ist dabei nicht der Ausfall eines Cloud-Dienstes. Es ist die Störung des internen Geheimnetzes der NSA – ausgerechnet jener Institution, deren Kernkompetenz die elektronische Aufklärung, Kommunikationsüberwachung, Kryptografie und der Schutz hochsensibler staatlicher Informationssysteme ist.

Noch bemerkenswerter: Innerhalb kürzester Zeit berichten mehrere große amerikanische Medien darüber. Die NSA bestätigt den Vorfall und liefert praktisch gleichzeitig eine sauber formulierte Erklärung. Routinemäßige Wartungsarbeiten, vorübergehende Beeinträchtigung, die entscheidenden Sicherheitsfunktionen weiterhin einsatzbereit.

Warum wird eine derart sensible Schwachstelle so schnell öffentlich? Und warum steht die offizielle Beruhigung praktisch gleichzeitig zur Verfügung?

Eine banale Erklärung ist möglich. Eine bewusst zugelassene Veröffentlichung ebenfalls denkbar, aber nicht belegt. Nur würde eine solche Inszenierung ausgerechnet bei der NSA einen erheblichen strategischen Schaden riskieren. Wer Zweifel an der technischen Zuverlässigkeit des digitalen Herzstücks der amerikanischen Nachrichtendienstarchitektur weckt, beschädigt die eigene Glaubwürdigkeit.

Genau deshalb ist dieser Vorgang so aufschlussreich. Die tatsächliche Verwundbarkeit ist bereits bemerkenswert genug. Sie benötigt keine zusätzliche Verschwörungstheorie.

Und die NSA ist keineswegs der einzige Fall. Der landesweite Stillstand der amerikanischen Luftfahrt demonstriert, wie eine technische Störung in einem Kommunikationsnetz den Verkehr eines ganzen Landes unterbrechen kann. Dahinter steht ein grundsätzliches Problem: Die zunehmende Zentralisierung kritischer Infrastruktur schafft Abhängigkeiten, deren Reichweite im Normalbetrieb kaum sichtbar ist.

Für Investoren führt das zu einer Frage, die weit über die aktuelle Ausfallserie hinausreicht: Was nützt Eigentum, wenn der technische Zugang dazu nicht mehr funktioniert?

Die Antwort betrifft nicht nur Banken, Zahlungsverkehr und Wertpapierverwahrung. Sie betrifft die tatsächliche Verfügbarkeit unseres Vermögens – und damit einen zentralen Bestandteil der Vermögensarchitektur.

Inhaltsverzeichnis:

  • Die NSA – ausgerechnet das Herzstück der digitalen Geheimdienstwelt
  • Die FAA – ein Routerproblem legt ein Land lahm
  • Die Jungs im Maschinenraum
  • Need to know – und niemand kennt das Ganze
  • Wenn politische Entscheidungen die eigenen Grundlagen beschädigen
  • Wer kontrolliert die Flüsse?
  • Die gefährlichste Folge: Wir gewöhnen uns daran
  • Der große Umbau – und die nächste Abhängigkeit
  • Die eigentliche Nachricht


Podcast: Der Schweinezyklus


... und warum diesmal mehr auf dem Spiel steht

Die Profis gehen. Die Privatanleger kaufen weiter. Und die Kreditrisiken reichen längst bis in die Bilanzen der Versicherungswirtschaft.

Der klassische Schweinezyklus

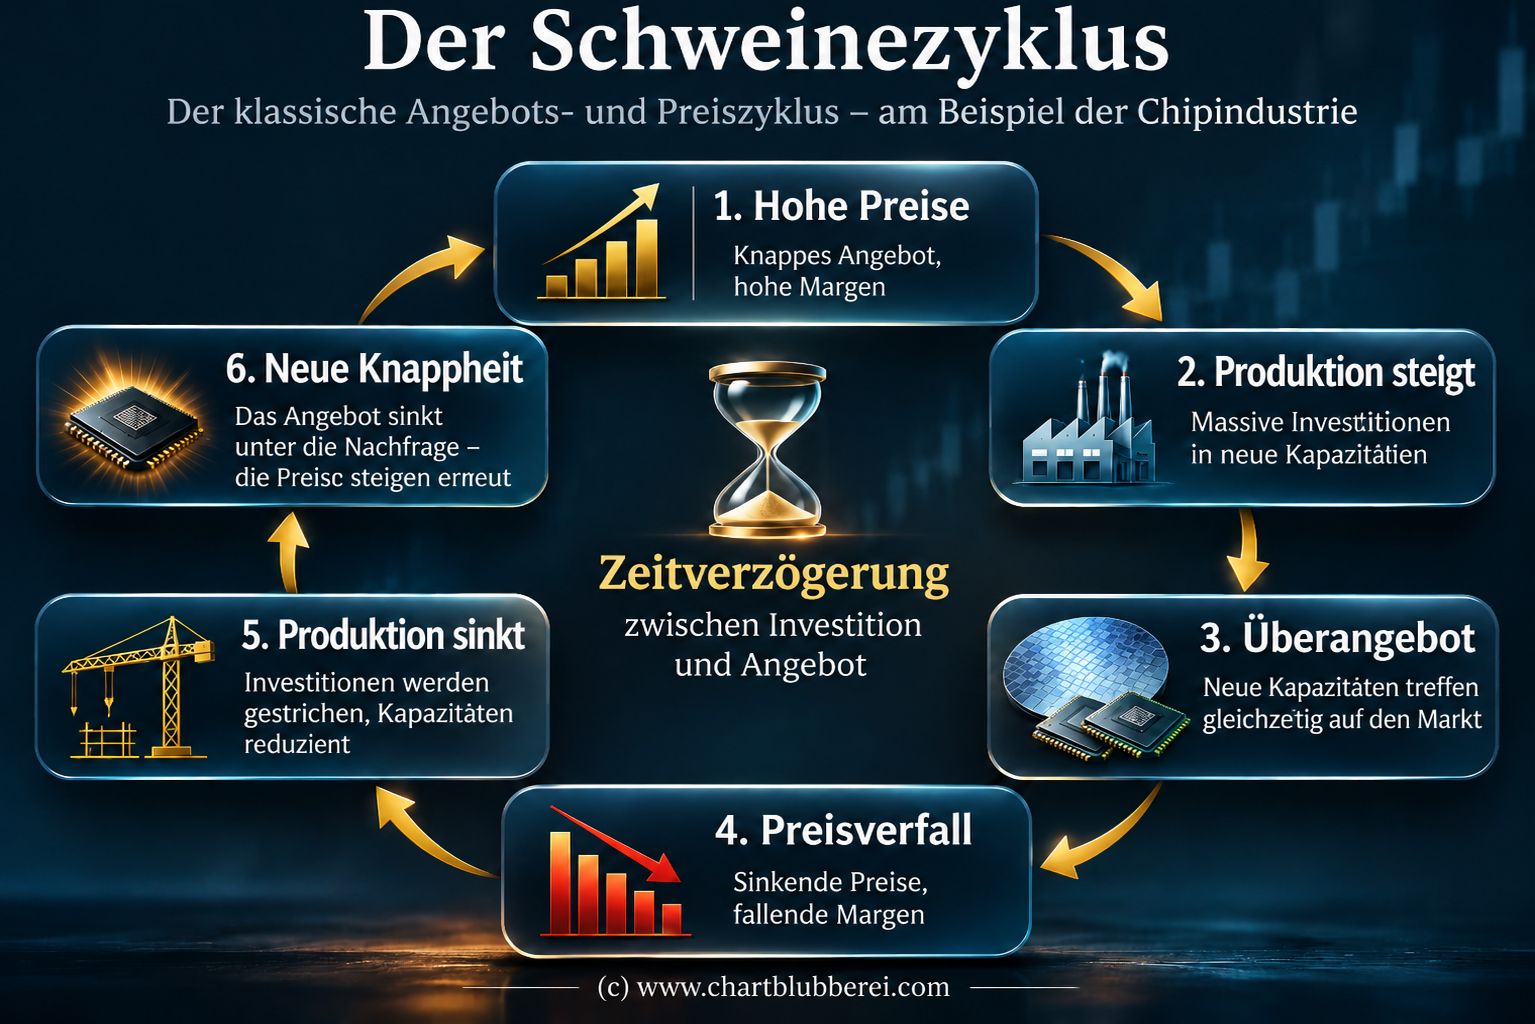
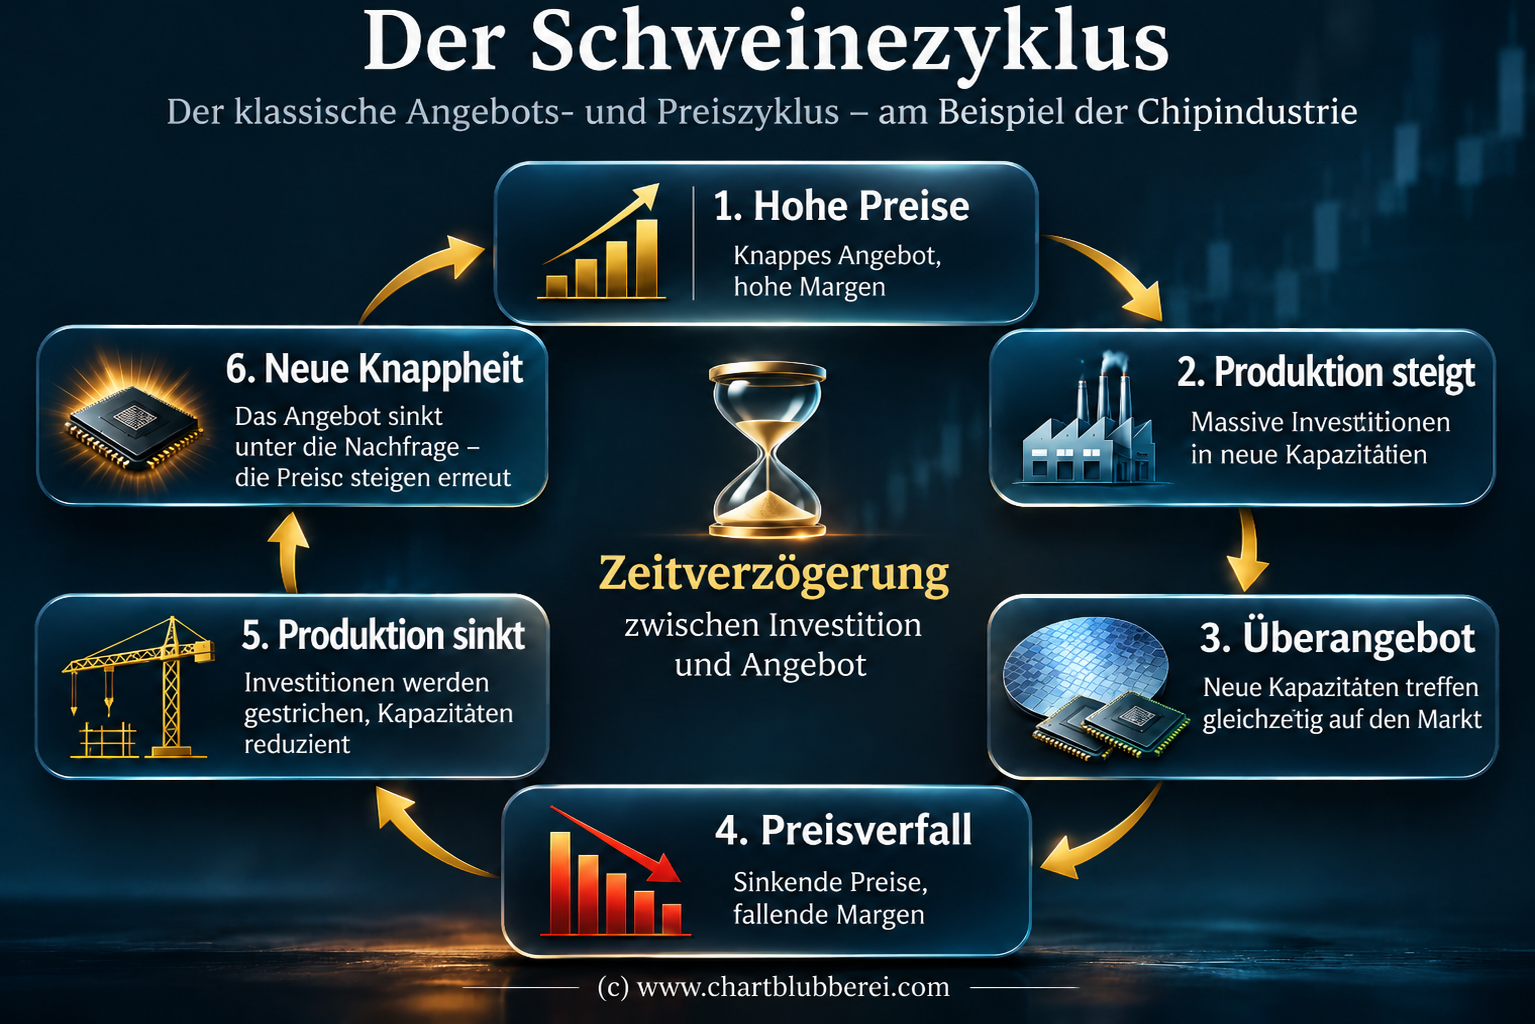
Die Halbleiterindustrie kennt den sogenannten Schweinezyklus seit Jahrzehnten. Hohe Nachfrage und steigende Preise lösen massive Investitionen in neue Produktionskapazitäten aus. Bis diese Kapazitäten tatsächlich verfügbar sind, vergeht Zeit. Kommen sie schließlich auf den Markt, übersteigt das Angebot häufig die Nachfrage. Die Preise fallen, Margen brechen ein, Investitionen werden zurückgefahren. Der Markt bereinigt sich. Ein klassischer industrieller Zyklus, der sich regelmäßig wiederholt.

Der Schweinezyklus - Der klassische Angebots- und Preiszyklus am Beispiel der Halbleiterindustrie.


Der Schweinezyklus ist ein alter Bekannter der Industriegeschichte. Doch diesmal endet das Risiko nicht an den Werkstoren der Chiphersteller. Es reicht über milliardenschwere Finanzierungszusagen und die Bilanzen institutioneller Investoren bis in die Versicherungswirtschaft. Und während das professionelle Kapital bereits Risiken abbaut, kaufen Privatanleger weiter. Was wie eine gewöhnliche Marktkorrektur aussieht, könnte deshalb der Beginn einer wesentlich größeren Bereinigung sein.


Inhalt – Was diesmal anders ist:

  • Die Profis gehen. Die Privatanleger kaufen weiter.
  • Die Kreditrisiken liegen längst in den Versicherungsbilanzen
  • Eine Bärenmarktrallye ist keine Trendwende
  • Interview mit Sam Altman


Cash is King


Alles fällt. Nur der Dollar steigt.
Die Musik ist aus – was wir jetzt noch hören, ist das Echo.

Volker Carus & Christian Vartian
Premium Newsletter & Grundsatzartikel

Der Systembruch findet nicht morgen statt. Wir beobachten ihn bereits. Live. In Zeitlupe. VC

Aktien fallen. Gold fällt. Silber fällt. Cryptowerte werden liquidiert. Rohstoffe geraten unter Druck. Selbst amerikanische Staatsanleihen werden verkauft, ihre Renditen steigen. Und während nahezu sämtliche Anlageklassen unter Verkaufsdruck stehen, steigt ausgerechnet der US-Dollar.

Der Dollarindex erreicht den höchsten Stand seit April 2025. EUR/USD fällt zeitweise unter 1,10. Silber rutscht unter 50 Dollar. An den asiatischen Aktienmärkten verlieren taiwanische Werte sechs Prozent, der südkoreanische Kospi 3,7 Prozent. Mehr als 90 Prozent der Aktien in Taiwan stehen im Minus. An der Wall Street scheitert die Erholung des S&P 500 am 20-Tage-Durchschnitt. Unterhalb der großen Indizes befinden sich längst zahlreiche Einzelaktien im Bärenmarkt.

Das sind keine voneinander unabhängigen Ereignisse.
Wir sehen die Folgen eines globalen Liquiditätsschocks. Und wir sehen, wie dieser Schock beginnt, sich selbst zu verstärken.

Die überschüssige Liquidität im internationalen Finanzsystem ist deutlich zurückgegangen. Gleichzeitig verteuert die Dollaraufwertung die Bedienung von Dollarverbindlichkeiten für Schuldner außerhalb des Dollarraums. Wer Dollar benötigt, muss sie beschaffen. Wer seine Sicherheiten nicht mehr ausreichend beleihen kann, muss verkaufen. Wer seine Anschlussfinanzierung verliert, muss Kapital freisetzen.

Dann werden nicht die schlechtesten Vermögenswerte verkauft. Dann wird verkauft, was noch einen Käufer findet.
Gold gehört dazu. Staatsanleihen gehören dazu. Bitcoin gehört dazu. Aktien sowieso.

Damit sind wir bei einer Entwicklung, die wir seit Jahren in unserer gemeinsamen monetären Arbeit beschreiben:
Ein Kreditgeldsystem bricht nicht zusammen, weil plötzlich sämtliche Vermögenswerte verschwinden. Es gerät ins Schleudern, wenn vorhandene Vermögenswerte nicht mehr ausreichen, um die laufenden Finanzierungsverpflichtungen zu erfüllen.

Am 13. November haben wir in unserer Analyse „WATERGATE 2.0?“ den Ausfall eines zentralen Finanzierungsorganisators der KI-Investitionsblase beschrieben. Heute sehen wir die Konsequenzen weit über diesen Sektor hinaus.

Die Frage lautet nicht mehr, ob die Musik irgendwann aufhört.
Die Musik ist aus. Was wir jetzt noch hören, ist das Echo.

Inhalt:

  • Alles fällt. Nur der Dollar steigt.
  • Wenn selbst Gold und Staatsanleihen verkauft werden
  • Der Dollar-Liquiditätsschock – die Rückkopplung läuft
  • Verkaufen, um weiterfinanzieren zu können ⇒ (MARA, Blackstone u.a.)
  • NVIDIA – die KI-Zentralbank ist geschlossen
  • Von der KI-Investitionskrise zur weltweiten Deflation
  • Die nächsten Handelstage – der Systembruch auf dem Kurszettel
  • Marktüberblick – 16. November 2026


WAS IST NVIDIA OHNE JENSEN HUANG?

Premium Newsletter (11. November 2026)

Die Märkte müssen bis zum Anthropic-IPO halten. Und ausgerechnet CoreWeave liefert heute die passende Rally.

Gestern lautete unsere Überschrift: „Die Rally kaschiert die Rechnung nicht.“ Heute bekommen wir die nächste Bestätigung. CoreWeave explodiert um knapp 25 Prozent, NVIDIA erholt sich, der Nasdaq gewinnt 1,6 Prozent. Die KI-Welt scheint wieder in Ordnung. Zumindest auf den Kurszetteln. Hinter den Kulissen wird es dagegen von Stunde zu Stunde ungemütlicher.

NVIDIA – aus dem Konzernproblem wird ein politisches Problem

Die Affäre um NVIDIA, Megaspeed und mögliche Umgehungen der amerikanischen Chip-Exportbeschränkungen erreicht eine neue Eskalationsstufe. Jetzt fordert mit Kevin Cramer auch ein republikanischer Senator ausdrücklich den Rücktritt von Jensen Huang.
Die Begründung: ein nicht mehr hinnehmbares Erpressungs- und Sicherheitsrisiko.

Für den 18. November haben drei Kongressausschüsse eine vertrauliche Anhörung angefordert. Das FBI untersucht den Komplex, der Verwaltungsrat von NVIDIA hat eine unabhängige Prüfung eingeleitet. Die Aktie hat innerhalb weniger Tage enorme Börsenwerte eingebüßt.

Neu ist außerdem der offen ausgebrochene Konflikt innerhalb der Trump-Administration. Finanzminister Scott Bessent hat Handelsminister Howard Lutnick wegen des Umgangs mit Megaspeed zur Rede gestellt. Die entscheidende Frage: Warum steht das Unternehmen trotz der bekannten Verdachtsmomente weiterhin nicht auf der entsprechenden amerikanischen Sanktions- beziehungsweise Exportkontrollliste?

Damit sind wir nicht mehr bei einem gewöhnlichen Corporate-Governance-Problem.

Inhalt:

  • NVIDIA – Was ist NVIDIA ohne Jensen Huang? - von der Gründerbude zum Weltkonzern
  • Watergate 2.0? Die politische Dimension erreicht Washington
  • CoreWeave – die Zauberbude liefert neue Zahlen
  • Anthropic – der eigentliche Termin ⇐⇐⇐
  • Was hat sich heute verändert?
  • Unser Fazit
  • Marktüberblick – 11. November 2026


Die Rally kaschiert die Rechnung nicht

Premium Newsletter (10. November 2026)

Eine Erholungsrally ist noch keine Trendwende
Iran-Gerüchte drücken den Ölpreis. Nvidia gerät unter Druck. Anthropic muss liefern.

Gestern lieferten die amerikanischen Aktienmärkte eine kräftige Erholung. Der S&P 500 gewann 2,35 Prozent, der Nasdaq Composite 2,74 Prozent. Das Problem liegt weniger im Kursanstieg als in seiner Qualität. Steigende Kurse allein sind noch kein Beweis für einen gesunden Markt.

Die Handelsumsätze im marktbreiten SPY blieben nach den vorliegenden Zahlen mit rund 50 Millionen Anteilen deutlich hinter den etwa 125 Millionen vom vergangenen Donnerstag zurück. Die technische Erholung erfolgte damit auf erheblich schmalerer Umsatzbasis als der vorherige Abverkauf.

Der Nasdaq 100 arbeitet weiterhin an der Überwindung seiner 200-Tage-Linie. Die Zone um 28.000 Punkte bleibt ein entscheidender Widerstandsbereich. Das zuvor ausgebildete Doppeltop ist durch einen einzelnen starken Handelstag nicht beseitigt.

Wer eine technische Gegenbewegung bereits als Rückkehr eines intakten Bullenmarktes feiert, verwechselt möglicherweise eine Atempause mit einer Entwarnung.
Heute liefert die US-Inflation bereits den nächsten Belastungstest.

Inhalt:

  • Nvidia – aus dem Chipwunder wird ein Governance-Risiko
  • Anthropic – die KI-Kapitalrechnung erreicht die Börse
  • Iran – der Ölpreis handelt Entspannung, die strategische Frage bleibt offen
  • Der dritte Faktor: Die Inflationsrechnung
  • Die eigentliche Rechnung
  • Marktüberblick


JAPAN ZIEHT DIE SCHRAUBE AN


Der YEN-Short verliert seine Rückversicherung 

Wir haben Anfang September beschrieben, wie Japan seine Interventionsstrategie verändert hat. Nicht mehr allein das eingesetzte Kapital entscheidet. Entscheidend ist, dass der Markt nicht mehr weiß, wann und wo der nächste Schlag kommt.

Jetzt liefert Tokio die nächste Eskalationsstufe.

BOJ-Gouverneur Kazuo Ueda erklärte am 16. Oktober in Bangkok, dass die zugrunde liegende Inflation inzwischen nahe am Zwei-Prozent-Ziel liege und eine weitere Beschleunigung nicht toleriert werde.
Die Bank of Japan hält damit ausdrücklich an weiteren Zinserhöhungen fest. Einen konkreten Termin nannte Ueda nicht.


Aktieninvestoren haben RECHT


Der TLT ist überverkauft ...

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.
Der US- Immobiliensektor schwächelt angesichts steigender Zinsen.

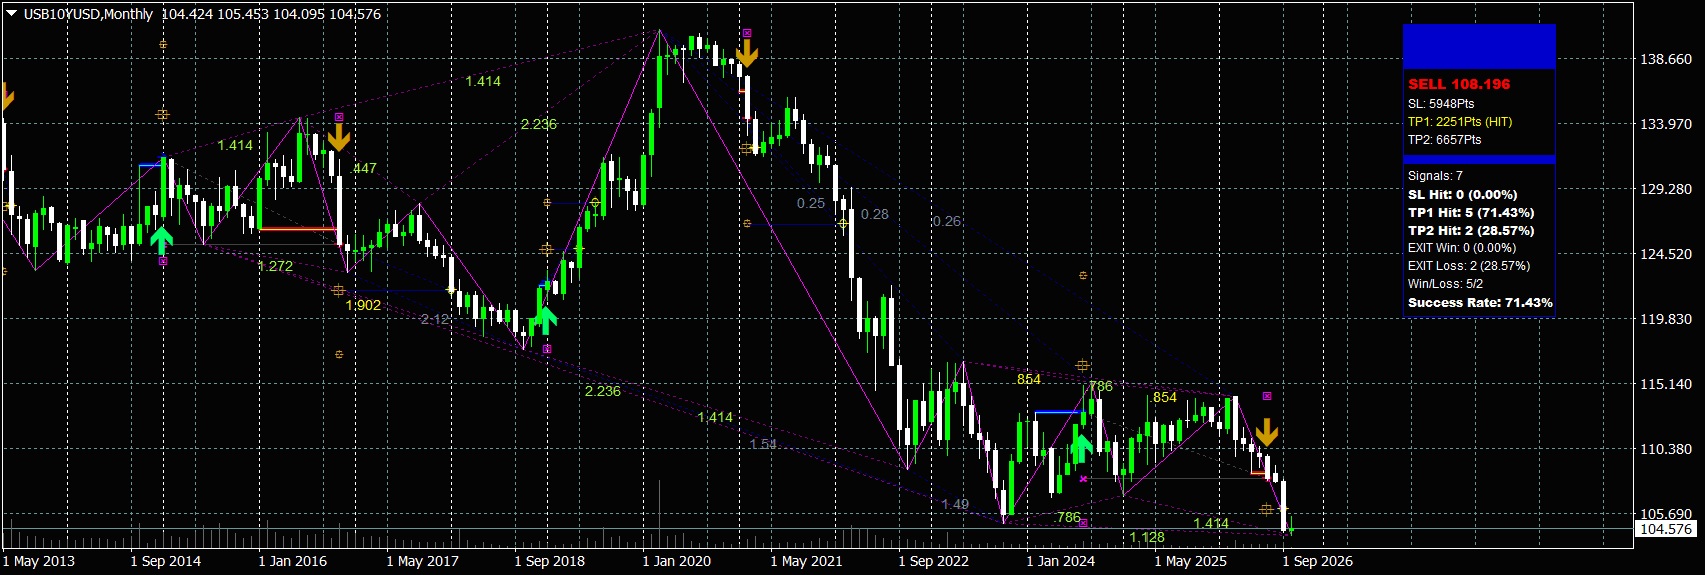
Aufgrund Monetaristisch verwirrter Zentralbanken erreichte die Rendite 10-jähriger US-Staatsanleihen etwa 5,34 %, die der 30-jährigen Anleihen rund 5,68 %. Dies sind die höchsten Stände seit 2002. Kurse natürlich invers zu Renditen:


Zum Zeitpunkt dieses Berichts gehen die Renditen bereits wieder zurück. Das Phänomen beschränkt sich nicht auf die USA; auch in Frankreich und Großbritannien zogen die Renditen zunächst an, bevor sie wieder nachgaben.

Die „Smart Money“-Investoren nehmen den Kursrückgang beim TLT (einem ETF auf langlaufende US-Staatsanleihen) ernst. Dies ist ein Frühwarnsignal nicht nur für Anleihe-, sondern auch für Aktienanleger. Steigende langfristige Renditen erhöhen die Konkurrenz für Aktien.

Besonnene Anleger sollten die langfristigen Renditen nicht ignorieren, auch wenn die „Momentum-Trader“ sie weiterhin außer Acht lassen.


Drohnenschützen machen Geldpolitik


Trump und Japans Takaichi erörterten die Situation des Yen

Marktsoziologie:
Da der Monetarismus weiterhin die Zentralbanken des Westens ideologisch vereinnahmt, „müssen Zentralbanken höhere abfließende Geldmengen für teurere Energieimporte – Mangelteuerung also – so betrachten, als ob es eine Aufblähung der Geldmenge, also Inflation wäre“

Daher und das hat der Westen selbst gewählt, ist eine Mangelteuerung bei Öl = Inflation.
Wer die Mangelteuerung herbeiführen kann, durch Drohnenschiessen, macht also Geldpolitik- DE FACTO.

Weit sind wir gekommen!  👿 


Podcast: Bitcoin – Ende des Bärenmarktes?


Der Ausbruch ist noch keine Entscheidung

Der Markt steht dort, wo es jetzt wirklich interessant wird. Warum alte Bitcoin-Zyklen heute nur noch bedingt helfen.

Am 5. März haben wir in unserer Analyse „ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt“ eine These aufgestellt, für die es damals noch keine historische Blaupause gab: Die Einführung der Spot-ETFs hat die Struktur des Bitcoin-Marktes verändert. Nicht kosmetisch, sondern fundamental.
Bitcoin hatte einen massiven Bärenmarkt hinter sich, die Verluste waren erheblich, und trotzdem passierte etwas, das in früheren Zyklen so nicht zu beobachten war: Das große ETF-Kapital kapitulierte nicht. Keine systemischen Abflüsse. Keine klassische Panikwelle. Keine institutionelle Flucht aus dem Asset.

Unsere damalige Kernaussage lautete deshalb:
ETF-Kapital stabilisiert den Bitcoin-Markt.
Sechs Monate später stehen wir jetzt an dem Punkt, an dem diese These erstmals wirklich geprüft wird. Nicht mehr nur auf der Unterseite. Sondern auf dem Weg zurück nach oben. Denn eines wissen wir inzwischen: ETF-Investoren können Verluste aushalten.

Was wir noch nicht wissen:
Können sie auch Gewinne aushalten?
Genau darum geht es jetzt.

Inhalt:

  • Der Markt ist dort angekommen, wo wir ihn im März bereits eingezeichnet hatten
  • Volumen ist wichtiger als Linienmalerei
  • Die ETF-Investoren kommen zurück an ihren Einstand
  • Der entscheidende Unterschied zu früheren Bitcoin-Zyklen
  • Der 50-Week Moving Average liefert erstmals ein echtes Regimesignal
  • Der Widerstand ist nicht das Problem – die Reaktion danach ist es!
  • Ein Rücksetzer wäre keine Katastrophe
  • Die nächsten Monate könnten wesentlich langweiliger werden, als viele erwarten
  • 95.000 Dollar ist die Marke
  • Der Bärenmarkt könnte vorbei sein – aber beweisen muss es der Markt
  • Hinweis für unsere Spezialservices


Hawkische Zinserhöhung


Nur in Japan ist es echte Inflation

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.

Der US- Immobiliensektor schwächelt angesichts steigender Zinsen. Hier sind die aktuellen Daten:

  • Die Zahl der Baubeginne lag bei 1,275 Mio. (Konsens: 1,325 Mio.).
  • Die Zahl der Baugenehmigungen lag bei 1,394 Mio. (Konsens: 1,410 Mio.).


Obwohl die Fed und die Europäische Zentralbank (EZB) die Zinsen angehoben haben, entschied sich die Bank of England (BoE), ihren Leitzins unverändert zu lassen. Die BoE signalisiert jedoch, dass sie für künftige Zinserhöhungen offen ist.

Die Inflation in Großbritannien lag im August bei 3,1 % im Jahresvergleich, verglichen mit dem BoE-Zielwert von 2 %.

FED Chaos


und das Huthi Problem

Warum die Inflation, also der Geldzufluss im Westen steigen sollte, wenn höhere Beträge pro Ölfass aus dem Westen heraus an Erdölexporteure bezahlt werden müssen, kann noch immer niemand logisch erklären.

  • Höhere Abflüsse sind deflationär.
  • Höhere Ölpreise gehen via Mangelteuerung aber in viele Preise ein.
  • Was kann eine Zentralbank dagegen tun?
  • Nichts, den ungestörten Ölfluß wiederherstellen würde helfen, nur kann eine Zentralbank sowas nicht.

Monetaristen zeigen aber gerne Aktionismus, daher hob die EZB ihren Leitzins an.
Der Ölpreis gab zuletzt nach, nachdem er kurzfristig überkauft war.


FED spricht gegen FED


Marktsoziologie zeigt die ersten Risse

Broadcom meldete für das dritte Quartal einen Gewinn pro Aktie (EPS) von 3,32 US-Dollar gegenüber den erwarteten 3,24 US-Dollar.

  • Der Umsatz von Broadcom lag im dritten Quartal bei 29,6 Milliarden US-Dollar gegenüber den erwarteten 29,43 Milliarden US-Dollar.
  • Broadcom erhöht seine Umsatzprognose für das Geschäftsjahr 2026 von 56 Milliarden US-Dollar auf 58 Milliarden US-Dollar.
  • Broadcom erwartet eine steigende Nachfrage nach Halbleitern.
  • Broadcom prognostiziert für das Geschäftsjahr 2027 einen Umsatz mit KI-Chips von 100 Milliarden US-Dollar und für das Geschäftsjahr 2028 von 230 Milliarden US-Dollar.


Die Marktstimmung im Halbleitersektor hat sich deutlich verändert. Wären diese Prognosen vor einiger Zeit veröffentlicht worden, hätte die Broadcom -Aktie deutlich zugelegt. Zum Zeitpunkt der Veröffentlichung dieses Artikels notiert Broadcom jedoch im Minus. Man sollte die Stimmungsänderungen aufmerksam verfolgen.


Das Ministerium hat gesprochen


... die FED spricht dagegen

Die US- Verbraucherpreisindizes waren im Deflationsbereich wie die Chinesischen ebenfalls. Bis zur Berichtswoche. Die neu veröffentlichten Daten zu persönlichen Einkommen und Ausgaben zeigen, warum die Preise jetzt frisch wieder gestiegen sind.

Hier die Details:

  • Das persönliche Einkommen lag bei 0,4 % (Konsensprognose: 0,2 %).
  • Die persönlichen Ausgaben lagen bei 0,2 % (Konsensprognose: 0,2 %).
  • Der PCE (Personal Cost Efficiency) ist der bevorzugte Inflationsindikator der Fed. Der PCE fiel höher aus als erwartet. Hier die Details:
  • Der PCE lag bei 0,2 % (Konsensprognose: 0,1 %).
  • Der Kern-PCE lag bei 0,2 % (Konsensprognose: 0,2 %).


Die Auftragseingänge für langlebige Güter fielen besser aus als erwartet. Hier die Details:

  • Die Auftragseingänge für langlebige Güter lagen bei 1,1 % (Konsensprognose: 0,5 %).
  • Die Auftragseingänge für langlebige Güter ohne Transport lagen bei 0,4 % (Konsensprognose: 0,5 %).


Und all das frisch um Jackson Hole.


Das Ministerium hat gesprochen


Lernt endlich eure Lektion

  • USA- Datensammlung:
  • Die Einzelhandelsumsätze im Juli sanken um 0,6 % (Konsensprognose: 0,2 %).
  • Die Einzelhandelsumsätze ohne Kfz-Handel sanken im Juli um 0,3 % (Konsensprognose: 0,2 %).
  • Die US- Verbraucherpreisindizes sind im Deflationsbereich wie die Chinesischen ebenfalls.
  • Die Zahl der neu geschaffenen Stellen außerhalb der Landwirtschaft lag bei -23.000 gegenüber den erwarteten +86.000.


Aber das Zinsniveau bleibt hoch und die FED diskutiert Zinserhöhungen??!!

Was ist daran so schwer zu verstehen?


Warum also die Drohung mit Zinserhöhung?

Wieder schwache Daten aus den USA:

  • Die US-Wirtschaft ist zu 70 % konsumorientiert, daher sind diese Daten wichtig:
  • Die Einzelhandelsumsätze sind eingebrochen. Hier die aktuellen Einzelhandelsumsatzzahlen:
  • Die Einzelhandelsumsätze im Juli sanken um 0,6 % (Konsensprognose: 0,2 %).
  • Die Einzelhandelsumsätze ohne Kfz-Handel sanken im Juli um 0,3 % (Konsensprognose: 0,2 %).
  • Diese Einzelhandelsumsatzzahlen werden Ökonomen voraussichtlich zu einer Anpassung ihrer BIP-Prognosen veranlassen.


Aus den Vorwochen wissen wir: