Podcast: EUROKRISE 2.0


Es beginnt in Tokio … Japan zieht die Reißleine

Die Eurokrise 2.0 beginnt nicht in Paris. Sie beginnt in Tokio.

Das ist mehr als eine zugespitzte Überschrift. Es ist der entscheidende Unterschied zur Eurokrise von 2010/2012. Damals lag das Problem innerhalb Europas. Griechenland, Portugal, Spanien und Italien verloren das Vertrauen des Kapitalmarktes. Deutschland und Frankreich bildeten dagegen den fiskalischen und politischen Kern, auf dessen Bonität das Eurosystem seine Rettungsarchitektur stützen konnte.

Heute ist die Situation eine andere. Frankreich ist selbst zum Problem geworden. Deutschland ist erheblich schwächer als 2010/2012. Und gleichzeitig beginnt einer der größten Kapitalexporteure und Gläubiger der westlichen Welt, seine Positionierung gegenüber Europa neu zu ordnen.

Genau deshalb ist Tokio der richtige Ausgangspunkt.

Inhalt:

  • Es beginnt in Tokio … Japan zieht die Reißleine
  • Wenn der Gläubiger sein Kapital zurückholt
  • Frankreich ist nicht Griechenland
  • Das eigentliche Signal kam bei 4,99 Prozent
  • Mario Draghi und die Macht eines glaubwürdigen Satzes
  • Der dritte europäische Weg!
  • Diesmal fehlt ein Retter
  • Vom Arzt zum Patienten
  • Das Problem wandert vom Rand in den Kern
  • Tokio verändert die Rechnung
  • Der große FX-Fehlschluss
  • Teuerung ist nicht Inflationierung
  • Frankfurt und Washington arbeiten nicht gegeneinander
  • EUR/USD als Tandem
  • Frankreich retten heißt deshalb nicht, den Euro zu beschädigen
  • Die EZB sitzt nicht nur in einer Falle
  • Wer garantiert den Garanten?
  • Der unterschätzte Goldanker des Eurosystems
  • Frankreich besitzt mehr als nur Schulden
  • Gold wird im Weltreservesystem neu bewertet
  • Der Garant besitzt reale Aktiva
  • Die Eurokrise 2.0 ist deshalb nicht 2010/2012 mit höheren Zahlen
  • Deshalb beginnt die Eurokrise 2.0 in Tokio
  • FX-Szenarien: eigener Schlussblock


Podcast: Bitcoin – Ende des Bärenmarktes?


Der Ausbruch ist noch keine Entscheidung

Der Markt steht dort, wo es jetzt wirklich interessant wird. Warum alte Bitcoin-Zyklen heute nur noch bedingt helfen.

Am 5. März haben wir in unserer Analyse „ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt“ eine These aufgestellt, für die es damals noch keine historische Blaupause gab: Die Einführung der Spot-ETFs hat die Struktur des Bitcoin-Marktes verändert. Nicht kosmetisch, sondern fundamental.
Bitcoin hatte einen massiven Bärenmarkt hinter sich, die Verluste waren erheblich, und trotzdem passierte etwas, das in früheren Zyklen so nicht zu beobachten war: Das große ETF-Kapital kapitulierte nicht. Keine systemischen Abflüsse. Keine klassische Panikwelle. Keine institutionelle Flucht aus dem Asset.

Unsere damalige Kernaussage lautete deshalb:
ETF-Kapital stabilisiert den Bitcoin-Markt.
Sechs Monate später stehen wir jetzt an dem Punkt, an dem diese These erstmals wirklich geprüft wird. Nicht mehr nur auf der Unterseite. Sondern auf dem Weg zurück nach oben. Denn eines wissen wir inzwischen: ETF-Investoren können Verluste aushalten.

Was wir noch nicht wissen:
Können sie auch Gewinne aushalten?
Genau darum geht es jetzt.

Inhalt:

  • Der Markt ist dort angekommen, wo wir ihn im März bereits eingezeichnet hatten
  • Volumen ist wichtiger als Linienmalerei
  • Die ETF-Investoren kommen zurück an ihren Einstand
  • Der entscheidende Unterschied zu früheren Bitcoin-Zyklen
  • Der 50-Week Moving Average liefert erstmals ein echtes Regimesignal
  • Der Widerstand ist nicht das Problem – die Reaktion danach ist es!
  • Ein Rücksetzer wäre keine Katastrophe
  • Die nächsten Monate könnten wesentlich langweiliger werden, als viele erwarten
  • 95.000 Dollar ist die Marke
  • Der Bärenmarkt könnte vorbei sein – aber beweisen muss es der Markt
  • Hinweis für unsere Spezialservices


Podcast: Energiekrise


1973 als Blaupause
Im April haben wir den Schockraum beschrieben – jetzt sind wir darin

Im April lautete unsere Aussage: Ein echter Systemschock erzeugt nicht nur eine Preisspitze. Er verändert das Preisregime.
Damals war das Vorwarnung.

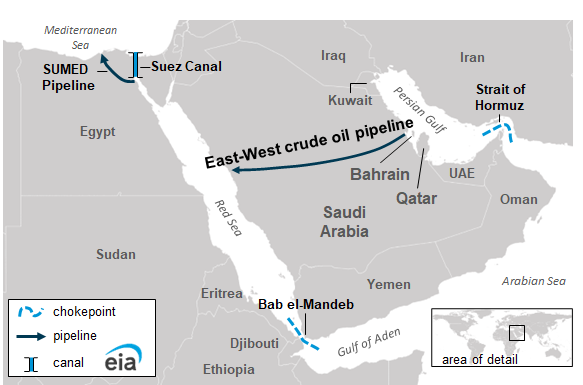
Heute haben wir Hormus, Bab al-Mandab, die Ost-West-Pipeline, eine amerikanische strategische Reserve auf dem niedrigsten Stand seit 1982, einen globalen Lagerabbau von rund 400 Millionen Barrel, China vor einem möglichen Wechsel vom Lagerabbau zurück zum aggressiveren Einkauf und Europa mit Gasspeichern, die wenige Wochen vor Beginn der Heizperiode erschreckend leer sind.


Das ist nicht mehr nur eine Ölpreisgeschichte.
Das ist eine Geschichte über fehlende Puffer.

Inhalt:

  • Im April war es das Risiko – heute sind es die Leitungen
  • 1973: Es brauchte erschreckend wenig
  • Der Unterschied zu 1973: Heute fliegen mehrere Sicherungen gleichzeitig
  • Hormus ist nicht irgendeine Meerenge
  • Bab al-Mandab: Die zweite Sicherung fliegt
  • Und dann fällt auch noch die Ost-West-Pipeline aus
  • Die Größenordnung ist brutal genug
  • Das Problem ist nicht nur, dass Öl fehlt – die Welt hat ihre Puffer bereits verbrannt
  • Die USA leben bereits von der letzten Verteidigungslinie
  • Washington versucht Zeit zu kaufen
  • Nach der Entnahme kommt das Auffüllen – und alle wollen dieselben Barrel
  • China ist die große unbekannte Variable
  • Genau das kommt jetzt alles gleichzeitig
  • Öl kann nicht bis auf null leergepumpt werden
  • Europa fährt mit halbleeren Gasspeichern in den Winter
  • Europas Gasproblem hängt ausgerechnet ebenfalls an Hormus
  • Das ist der Unterschied zwischen teuer und nicht vorhanden
  • Diesel ist das eigentliche Gift
  • Dann wird Essen richtig hässlich
  • Schweröl frisst sich durch den Welthandel
  • Kerosin trifft die nächste Ebene
  • Die Zentralbanken sitzen in der Falle
  • Diese Energiepreisschocks sind kein Unfall
  • Im April haben wir den Schockraum beschrieben – jetzt sind wir darin
  • Der zweite Schock kommt erst beim Wiederauffüllen
  • Nach den Midterms können die Dämme brechen
  • 1973 war die Warnung


Podcast: Die Bank of Japan wirkt


Kippt der Yen Carry-Trade?

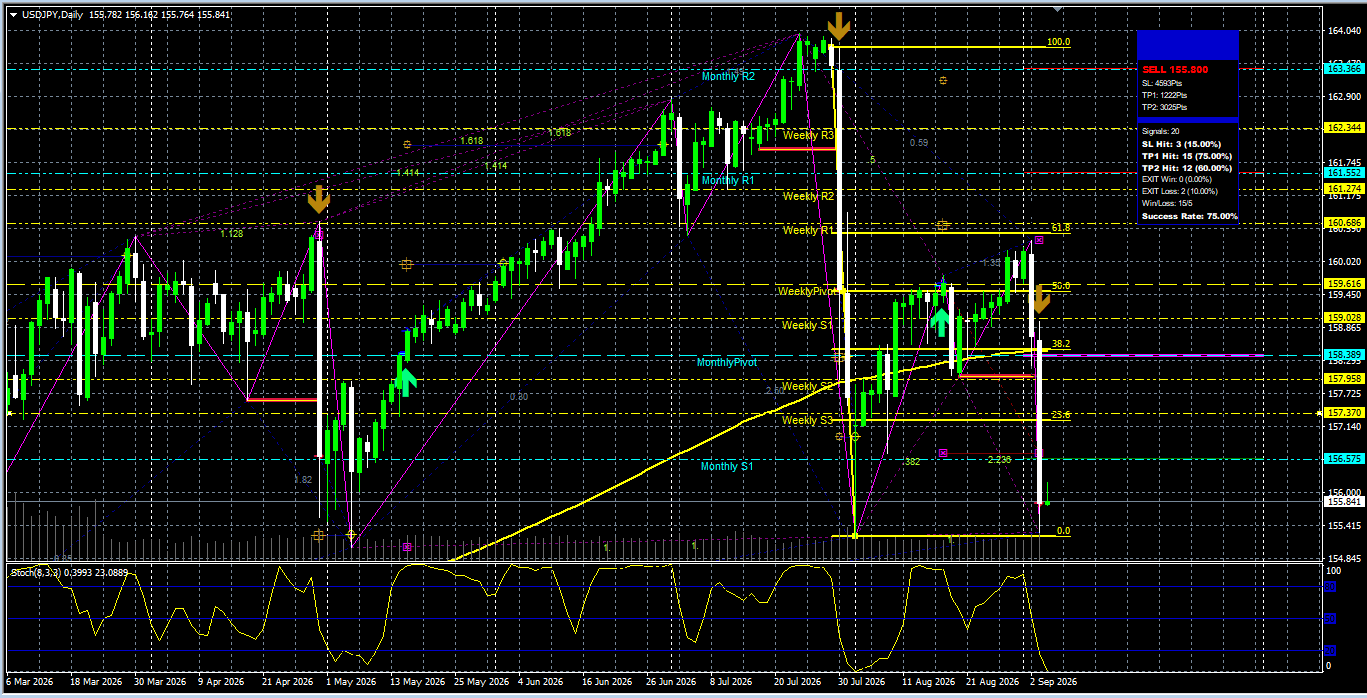
Am 4. Mai haben wir geschrieben: USDJPY 140 ist aktuell die wichtigste Zahl der Welt.

Nicht weil 140 irgendeine magische Chartmarke wäre. Sondern weil an dieser Achse entschieden wird, ob aus einer Bewegung im Yen ein globales Liquiditätsereignis wird. Damals war unsere These klar: Die Gefahrenzone beginnt nicht erst bei 140. Sie beginnt dort, wo der Markt begreift, dass 140 erreichbar wird.

Im Podcast gibt es eine persönliche Anmerkung zum verbreiten offensichtlicher Fake-News vieler sogenannter Experten, Börsen-Gurus u.ä. Gedöns (wie es Alt-Kanzler Gerhard Schröder mal so schön nannte).

Am 4. September folgte der nächste Schritt.
„Die Spekulanten werden sich die Finger verbrennen.“

Die Bank of Japan hatte ihre Strategie verändert. Nicht mehr nur Milliarden in den Markt werfen, den Yen nach oben schlagen und anschließend dabei zusehen, wie die Spekulanten nach einigen Tagen wieder in denselben Trade zurückkehren.

Diesmal ging es um etwas anderes.
Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Rate Checks. Unterschiedliche Accounts. Schläge an technischen Marken. Eine bewusst falsch gesetzte Fährte am 61,8%-Retracement. Und vor allem die permanente Frage für jeden Yen-Short: War das gerade echte Intervention? War es nur ein Rate Check? Hat jemand seine Position reduziert? Läuft bereits neues Volumen? Kommt der nächste Schlag?

Die eigentliche Idee dahinter hatten wir ebenfalls klar formuliert:
Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat, dass die BOJ Yen kaufen wird, arbeitet er für die BOJ.
Seit dem 9. September bekommt dieser Satz eine neue Qualität.

Inhalt:

  • Genau das wollte die BOJ erreichen
  • Aus dem Yen-Short wird ein Yen-Long
  • Die Grundlage verändert sich
  • 103 Milliarden Dollar sitzen auf der falschen Seite
  • Die wichtigste Veränderung findet vor dem eigentlichen Unwind statt
  • Wenn freiwilliges Verkaufen aufhört
  • Der Markt hat die Unsicherheit verstanden
  • Die Zinsdifferenz arbeitet nicht mehr nur für die Spekulanten
  • Japanisches Geld muss nicht mehr zwingend ins Ausland
  • Die 4-Billionen-Dollar-Frage bleibt
  • Dann kommen die US-Treasuries
  • Der Unterschied zu früher
  • Von 153 über 142 bis 140
  • Die Bank of Japan wirkt
  • Kippt der Yen Carry-Trade?
  • Und am Ende sitzen plötzlich zwei im selben Boot


Podcast: JPY Intervention


Oder: Unsicherheit als Mittel der Wahl

Wie wir Ihnen vor einigen Wochen bereits gesagt haben: Die Spekulanten werden sich die Finger verbrennen. Genau das ist passiert.

Auch das, was danach kam, war keine Überraschung. Wir hatten beim USD/JPY nach dem ersten Schlag den Rücklauf aus dem Bereich um 157 in Richtung 160 erwartet. Genau dort lief der Markt hin – sauber bis an das 61,8%-Fibonacci-Retracement.


Keine Zauberei. Keine Überraschung. Sondern ziemlich exakt das, was wir erwartet hatten.

Nach 23 Jahren im Yen-Handel muss ich nicht darüber rätseln, ob die Bank of Japan interveniert. Ich kenne die Handschrift. Interessanter ist, wie Japan diesmal vorgeht. Denn man hat aus den vergangenen Interventionen gelernt.

Die stärkste Waffe ist nicht mehr allein das Geld.
Es ist die Unsicherheit.
Nicht wir sind unsicher. Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat,
dass die BOJ Yen kaufen wird, arbeitet er für die BOJ. VC


Inhalt:

  • Die bewusst falsch gesetzte Fährte
  • Warum 100 Milliarden weniger wert sein können als Unsicherheit
  • Was sind Rate Checks?
  • Der Markt erledigt einen Teil der Arbeit selbst
  • Unter dem Ganzen liegt der größte Carry Trade der Welt
  • Wenn freiwilliges Verkaufen aufhört
  • Japan will diesen Yen nicht mehr
  • Der Yen ist der Stressmesser
  • Nicht wir sind unsicher


Podcast: Das Ende der KI Investmentblase


dot com 2.0 - nur anders - damals hieß es C-Day


Wir nennen es bewusst nicht KI-Blase. Wir nennen es KI-Investmentblase. Dieser Unterschied ist nicht semantisch, sondern die Grundlage der gesamten Betrachtung. Wir halten künstliche Intelligenz für real, für disruptiv und wahrscheinlich für eine der wichtigsten technologischen Veränderungen dieser Dekade. Die Modelle werden besser, die Anwendungen werden zahlreicher, die Kosten werden sinken und ein erheblicher Teil dessen, was heute noch von Menschen erledigt wird, wird künftig von Maschinen übernommen oder zumindest massiv unterstützt werden. Das alles kann stimmen. Und trotzdem kann sich rund um diese Technologie gerade eine der größten Kapitalfehlallokationen seit der Jahrtausendwende aufbauen.

Denn mit der Technologie Recht zu haben und mit dem Investment Recht zu haben, sind zwei völlig verschiedene Spiele. Das haben wir schon einmal erlebt. Damals hieß es C-Day.

Das Internet war keine Blase. Glasfaser war keine Blase. Router waren keine Blase. Der explodierende Datenverkehr war keine Fantasie. Die Vorstellung, dass irgendwann Milliarden Menschen, Unternehmen und Maschinen permanent miteinander verbunden sein würden, war nicht zu optimistisch. Im Gegenteil: Sie war noch viel zu konservativ. Und trotzdem platzte die Dotcom-Blase.

Cisco war damals keine Pommesbude mit Website. Cisco war profitabel, technologisch führend und einer der wichtigsten Ausrüster jener Infrastruktur, auf der die digitale Revolution anschließend tatsächlich stattfand. Die Aktie verlor trotzdem rund 89 Prozent ihres Wertes. Amazon verlor vom Hoch zum Tief rund 94 Prozent. Das Internet gewann. Die Technologie gewann. Die Infrastruktur wurde gebraucht. Wer sie zum falschen Preis gekauft hatte, verlor trotzdem.

Inhalt:

  • Die Burg wird wahrscheinlich stehen bleiben
  • Die Technologie ist real. Die Rechnung vielleicht nicht.
  • Viel Begeisterung, wenig Bilanzwirkung
  • Nvidia, OpenAI und das Geld, das im Kreis läuft
  • „Information at your fingertips“
  • Diesmal kommt der Kredit dazu
  • Technologie altert schneller als Schulden
  • Drei Billionen sind irgendwann keine Spielerei mehr
  • Wer hält am Ende die Forderung?
  • Die Infrastrukturblase des Jahres 2000 war ebenfalls real
  • Diesmal sitzen die Burgherren auf der anderen Seite
  • Wenn es brennt, gehen die Burgherren einkaufen
  • Nvidia ist dabei eine eigene Kategorie
  • Der Trade findet dich
  • Oben KI-Hallen. Unten Milch auf Pump.
  • Man braucht überhaupt keinen KI-Crash
  • Was für KI bullish ist, kann für das KI-Investment bearish sein
  • Vielleicht ist nicht die Nachfrage falsch. Vielleicht ist nur der Preis falsch.
  • C-Day
  • Der Verkäufer wird zum Finanzierer
  • Cisco war ebenfalls kein Schrott
  • Diesmal hängt noch mehr Kredit daran
  • Man braucht dafür keinen Einbruch bei Nvidia
  • Der Preis der Revolution
  • Deshalb interessiert uns nicht, ob KI gewinnt
  • Und wenn die Investmentblase platzt?
  • Dot com 2.0 – nur anders
  • Die Irren hatten Recht
  • Eine winzige Hommage an: Christopher Hartnett


Podcast: Jackson Hole


Diesmal nicht nur irgendein Treffen

Jackson Hole ist jedes Jahr wichtig. Diesmal ist es etwas anderes. Nicht wegen 25 oder 50 Basispunkten. Nicht wegen irgendeines Satzes, den anschließend tausend Analysten in „hawkish“ oder „dovish“ zerlegen. Und auch nicht, weil dort Ende August wieder ein paar der mächtigsten Zentralbanker der Welt bei schöner Aussicht darüber diskutieren, wie sie die Folgen ihrer eigenen Geldpolitik einfangen.

Diesmal geht es um eine wesentlich größere Frage: Wer kontrolliert eigentlich noch den Preis des Geldes?

Das US-Finanzministerium braucht niedrigere langfristige Renditen. Die Fed braucht Glaubwürdigkeit. Und der Bondmarkt braucht beides nicht. Genau das ist die Ausgangslage.

Fast schon passend dazu lautet das offizielle Thema von Jackson Hole 2026 ausgerechnet „Financial Innovation: Implications for Payments and Policy“. Das Treffen findet vom 27. bis 29. August statt.

Normalerweise wäre das ein hübscher Titel für ein paar Panels über Zahlungsverkehr, Stablecoins, Tokenisierung und die Zukunft des Geldes. 2026 könnte daraus etwas sehr viel Ernsteres werden.

Inhalt:

  • Die Vigilantes sind zurück
  • Das Problem sitzt zwischen Treasury und Fed
  • Der dritte Akteur sitzt nicht in Jackson Hole
  • Ausgerechnet Tether
  • Der CLARITY Act bekommt plötzlich eine zweite Bedeutung
  • Diese Käufer haben ein anderes Interesse
  • Vielleicht sind es ausgerechnet die Cryptos, die den USA noch einmal den Arsch retten
  • Der neue Käufer löst das Problem nicht
  • Diesmal nicht nur irgendein Treffen


Podcast: Let’s Twist Again


Oder die 1. Vorstufe zu QE

Das Entscheidende ist nicht das Volumen. Das Entscheidende ist, dass überhaupt eingegriffen wird. Das US-Finanzministerium beginnt, länger laufende eigene Staatsanleihen zurückzukaufen. Betroffen sind Laufzeiten von zehn bis dreißig Jahren. Offiziell geht es um Liquiditätsunterstützung im Treasury-Markt. Praktisch ist die Zielrichtung kaum zu übersehen: Die Renditen am langen Ende der Zinskurve sollen gedrückt werden.


Genau hier beginnt die eigentliche Geschichte. Denn die Renditen langlaufender US-Staatsanleihen waren zuvor massiv gestiegen. Das ist für die USA nicht irgendein Problem innerhalb eines abstrakten Bondmarktes. An diesen Renditen hängt ein erheblicher Teil der amerikanischen Kreditwirtschaft. Vor allem Hypotheken und andere langfristige Konsumentenkredite orientieren sich an den zehn- und dreißigjährigen Treasury-Renditen. Steigen diese Renditen dauerhaft, steigen die Finanzierungskosten für Häuser, Unternehmen und Verbraucher. Damit wird aus einem Problem des Anleihemarktes sehr schnell ein Problem der gesamten Volkswirtschaft.

Inhalt:

  • Noch kein QE – aber der Staat hat geblinzelt
  • Symbolisches Volumen – gewaltiges Signal
  • Das Problem sitzt am langen Ende
  • Die Käufer werden zum Problem
  • 40 Billionen Schulden ändern die Mathematik
  • Der Treasury konkurriert inzwischen um Kapital
  • Operation Twist ist keine Lösung
  • Dann reagieren Gold und Bitcoin
  • Gold und Bitcoin stehen auf derselben Seite des Tisches
  • Der gefährliche Präzedenzfall
  • Die 1. Vorstufe zu QE
  • Auffallend ist das Datum


Podcast: Gold und der 4-Phasen-Zyklus


2008 ante portas

Gold fällt. Zentralbanken kaufen. US-Treasuries werden immer teurer. Der Kreditmarkt beginnt an Stellen zu knirschen, an denen der Aktienmarkt noch Wachstum feiert. Auf den ersten Blick passt das alles nicht zusammen. Auf den zweiten sehr wohl.

Denn wer Gold ausschließlich über seinen Tageskurs betrachtet, begeht aus unserer Sicht denselben Fehler, den Märkte vor großen strukturellen Wendepunkten immer wieder machen: Man schaut auf den Preis und übersieht die Veränderung des Systems, in dem dieser Preis entsteht. Genau deshalb beginnen wir diesmal nicht mit Gold. Wir beginnen dort, wo wir vor wenigen Tagen aufgehört haben.

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später müssen die USA ihre langfristigen Schulden zu Auktionsrenditen platzieren, wie wir sie seit Jahrzehnten nicht mehr gesehen haben. Dazwischen liegt der 24. Februar 2022. Für uns weiterhin der eigentliche Point of no Return.

Mit dem Umgang des Westens mit russischen Staatsreserven wurde eine Grenze überschritten, deren Bedeutung damals von vielen vollständig unterschätzt wurde: Zum ersten Mal musste jeder größere staatliche Reservehalter außerhalb des unmittelbaren westlichen Machtblocks ernsthaft neu kalkulieren, was eine Reserve überhaupt wert ist, wenn ein anderer darüber entscheiden kann, ob man im Ernstfall noch darauf zugreifen darf. US-Treasuries verschwanden dadurch nicht. Der Dollar verschwand auch nicht. Aber etwas anderes verschwand: die Selbstverständlichkeit.

Und genau diese Entwicklung ist notwendig, um den Goldmarkt des Jahres 2026 überhaupt zu verstehen. Denn eigentlich müsste Gold längst deutlich höher stehen. Staatsschulden steigen, die Geldmengen bleiben hoch, Inflation ist nicht verschwunden, geopolitische Spannungen nehmen zu, das globale Finanzsystem fragmentiert sich, Zentralbanken kaufen Gold und gleichzeitig wird die Finanzierung der USA immer teurer.

Und was macht Gold? Es fällt.

Inhalt:

  • Preis ist nicht Funktion
  • Der 24. Februar 2022 verändert die Goldgleichung
  • Nicht auf die Reden schauen. Auf die Tresore.
  • China handelt nicht wie ein Trader
  • Der 4-Phasen-Zyklus
  • Phase 1: Der Schock
  • Phase 2: Shakeout
  • Phase 3: Akkumulation
  • Phase 4: Der strukturelle Ausbruch
  • Damit sind wir bei 2008
  • 2008 ante portas bedeutet nicht Lehman morgen
  • Die Zirkularität im KI-Boom
  • Der Kreditmarkt kommt häufig zuerst
  • Heute ist die Ausgangslage schwieriger als 2008
  • QE Unlimited
  • Das Angebot reagiert nicht
  • Der nächste Goldkäufer besitzt vielleicht nur ein Smartphone
  • Der alte Realzins-Zusammenhang bekommt starke Risse
  • 1971. 2008. 2022. 2026.
  • Wo stehen wir heute?
  • 2008 ante portas


55 Jahre Nixon-Schock


und der Dollar bekommt seine nächste Rechnung

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später zahlen die USA für 30-jährige Schulden den höchsten Auktionszins seit 2001. Dazwischen liegt der 24. Februar 2022 – der Tag der eigentlichen Zeitenwende.

15. August 1971 trat Richard Nixon tritt vor die Kameras und setzte die Einlösbarkeit des US-Dollars in Gold aus.


Das Goldfenster wurde geschlossen.
„Vorübergehend“, wie es damals hieß.

Es kam nie wieder zurück.

Damit begann endgültig die monetäre Ordnung, die unsere Welt bis heute prägt. Der Dollar blieb Weltreservewährung, später abgesichert durch das Petrodollar-System, und US-Treasuries wurden über Jahrzehnte zu dem Asset, das im globalen Finanzsystem praktisch über allen anderen stand.

Der sichere Hafen.
Das Reserve-Asset.
Das Versprechen der USA.

Ausgerechnet unmittelbar vor dem 55. Jahrestag liefert uns der US-Anleihemarkt ein bemerkenswertes Signal.


Podcast: Tether


Die Ur-Wale und die Zukunft des digitalen Dollars

Bitfinex - die Pioniere der kommenden Finanzordnung

Im vorherigen Artikel haben wir erklärt, warum der CLARITY Act kein gewöhnliches Cryptogesetz ist, sondern das Grundgesetz der kommenden digitalen Finanzordnung. Aber der CLARITY Act erschafft diese Ordnung nicht. Er kommt zu spät.

Der digitale Dollar existiert längst. Die globale Liquidität existiert längst. Die Infrastruktur existiert längst. Und diejenigen, die sie gebaut haben, warteten weder auf die Erlaubnis Washingtons noch auf die Erkenntnis der Wall Street. Sie bauten zuerst den Markt. Danach kamen die Behörden.

„Bitfinex – schönen Gruß an die Behörden, der Markt sind wir.“ CV

Dieser Satz wurde im Juni 2019 geprägt. Zu einem Zeitpunkt, an dem die heute gefeierten institutionellen Bitcoin-Prediger noch keine Rolle spielten, die großen Vermögensverwalter Bitcoin öffentlich bekämpften und die meisten Banken den gesamten Sektor entweder nicht verstanden oder bewusst kleinredeten.

Der Satz war keine Provokation. Er war eine Zustandsbeschreibung.
Bitfinex war nicht irgendeine Cryptobörse. Bitfinex war die Börse der Ur-Wale. Und Tether war nicht irgendein Stablecoin. Tether war ihre eigene Dollarliquidität.

Inhalt:

  • Die Geschichte beginnt nicht mit der Wall Street
  • Bitfinex war die Wal-Börse
  • Dann bauten sie sich den Dollar selbst
  • Börse, Liquidität und Rechnungseinheit
  • Tether baute, was Banken nicht bauen konnten
  • Die „Tether-Bombe“, die seit Jahren explodieren soll
  • Die profitabelste Bank, die keine Bank sein will
  • Die Reservearchitektur hinter USDT
  • Gold in der USDT-Reserve ist nicht XAUT
  • XAUT – Gold wird digital beweglich
  • Zwei Goldebenen, zwei Machtfunktionen
  • Der nächste Schritt nach dem digitalen Dollar
  • Keine Bank – und trotzdem eine der wichtigsten Dollarbanken der Welt
  • Die Kunden wollen den Dollar – nicht die Bank
  • Der Dollar, den lokale Regierungen kaum stoppen können
  • Tether umgeht die Banken und finanziert Washington
  • Der GENIUS Act war die staatliche Kapitulation vor der Realität
  • Der CLARITY Act kommt auf Tether zu
  • Die Banken haben das Problem inzwischen verstanden
  • Was geschieht, wenn Tether Rendite weitergibt?
  • Die Banken können Tether nicht kopieren, indem sie einen Token ausgeben
  • Die Ur-Wale verstanden den Goldrausch
  • Die sichtbaren Gesichter sind nicht das Machtzentrum
  • Reicher als Gott – und kaum jemand kennt sie
  • Die Seychellen sind kein dekorativer Firmensitz
  • Offshore war kein Zeichen von Schwäche
  • Faktische Unangreifbarkeit
  • Systemrelevanz ohne demokratischen Auftrag
  • Bitcoin, Gold und Tether sind keine Gegensätze
  • Die stille Bitcoin- und Goldstrategie
  • Der Staat braucht Tether möglicherweise mehr als Tether den Staat
  • Kein CBDC – und trotzdem programmierbarer Dollar
  • Die größte Privatbank der digitalen Welt
  • Was geschieht, wenn der Markt kippt?
  • Der Markt hat längst abgestimmt
  • „Der Markt sind wir“
  • Der eigentliche Pionier
  • Der strukturelle Endpunkt


Podcast: CLARITY Act


Die Zukunft des Banking
Grundsatz-Podcast

Der CLARITY Act ist kein Cryptogesetz. Wer ihn darauf reduziert, hat nicht verstanden, worum es hier tatsächlich geht. Es geht nicht nur darum, ob Bitcoin, Ethereum, XRP oder andere digitale Vermögenswerte künftig von der SEC oder der CFTC reguliert werden. Es geht nicht nur um neue Lizenzen für Cryptobörsen, um Stablecoins, DeFi, Tokenisierung oder Anlegerschutz.

Es geht um eine viel größere Frage:
Wer kontrolliert künftig das Geld?


Wer gibt es aus? Wer verwahrt es? Wer verdient die Rendite darauf? Wer besitzt die Kundenschnittstelle? Wer kontrolliert den Zahlungsverkehr? Und wer wird in der digitalen Finanzordnung überhaupt noch eine klassische Bank benötigen?

Der CLARITY Act entscheidet deshalb nicht über irgendeinen Nischenmarkt. Er entscheidet über die Zukunft des Banking.

Inhalt:

  • Die regulatorische Grundentscheidung
  • Regulierung ist hier keine Bremse
  • Die USA kämpfen um den Standort
  • Der GENIUS Act war nur der Anfang
  • Der digitale Export des Dollars
  • Der eigentliche Krieg beginnt bei der Rendite
  • Einlagen sind der Rohstoff der Banken
  • Der aktuelle Kompromiss ist nur ein Zwischenschritt
  • Die Wallet wird zum Konto
  • Neue Digitalbanken gegen alte Großbanken
  • Banken können mitspielen oder verlieren
  • Der Anlegerschutz ist keine Nebensache
  • Die regulierten Börsen werden die Gewinner
  • Entwickler sind keine Banken
  • Die Risiken sind real
  • Der politische Streit ist nur die Oberfläche
  • Crypto ist eine Wählergruppe
  • Tokenisierung ist der eigentliche Markt
  • Die neue Finanzarchitektur
  • Die strategische Bitcoinreserve kommt später
  • CBDC oder privater Stablecoin
  • Der Dollar gegen China und BRICS
  • Der strukturelle Endpunkt
  • Und dann ist da noch Tether


Podcast: Der Preis von Gold


Xu Luode und der Satz von 2014
⇒ ⇒ ⇒ Gold gegen KI

… und warum Alexander Hamilton und Hegemonie sich nicht vertragen

Alexander Hamilton auf der 10-Dollar-Note. Der Mann, dessen Wirtschaftsordnung die USA vom Agrarstaat zur führenden Industriemacht machte – und dessen Rückkehr heute mit der Dollarhegemonie kollidiert.


Die meisten Beobachter analysieren Gold, künstliche Intelligenz, Energie, Währungen, Staatsanleihen und Geopolitik getrennt. Das ist der erste Fehler.
Die USA denken anders. Sie verteidigen kein einzelnes Zahlungsmittel, keinen einzelnen Markt und auch keine einzelne Industrie. Sie verteidigen ein System.

Dollar, Energie, Schulden, Kapitalmarkt, Technologie, Sicherheit und Marktzugang sind keine voneinander getrennten Machtinstrumente. Sie sind das Betriebssystem globaler Macht.

China hat dieses Betriebssystem verstanden. Deshalb versucht China auch nicht, den Dollar mit einer einzigen neuen Währung frontal abzulösen. China baut einzelne Gegenstrukturen: alternative Zahlungssysteme, Rohstoffkorridore, eigene Handelsplätze, physische Goldmärkte, neue Clearingstrukturen, eigene technologische Plattformen und Handelsräume, die im Ernstfall ohne amerikanische Erlaubnis funktionieren sollen.

Der Kampf zwischen den USA und China wird deshalb nicht um eine einzelne Währung, einen einzelnen Rohstoff oder eine einzelne Technologie geführt. Er wird um das Betriebssystem der Welt geführt.
Gold und künstliche Intelligenz sind zwei seiner entscheidenden Bausteine.
Die USA versuchen, ihre Hegemonie durch die Kontrolle der Zukunft zu verlängern. China versucht, seine Abhängigkeit durch die Kontrolle des physischen Fundaments zu reduzieren.

Die USA setzen auf künstliche Intelligenz. China setzt auf Gold.
Auf den ersten Blick sind das zwei völlig verschiedene Wetten. Tatsächlich erzählen sie dieselbe Geschichte – nur von zwei Seiten.
Es ist die Geschichte vom Ende einer Weltordnung, die 1971 begann.

Inhalt:

  • Zwei Supermächte – zwei fundamental verschiedene Wetten
  • Das amerikanische Betriebssystem
  • China verbietet nicht das Gold – China verbietet das Papier über dem Gold
  • Die Notenbanken kaufen nicht Papier – sie kaufen Gold
  • Die offiziellen chinesischen Reserven sagen nur einen Teil der Wahrheit
  • Gold wandert von West nach Ost
  • Xu Luode und der Satz von 2014
  • Shanghai ist der Tresor – Hongkong ist die Tür zur Welt
  • Die Goldkorridore
  • Der Yuan bekommt einen Anker, den China nicht drucken und Amerika nicht einfrieren kann
  • Das alternative chinesische Betriebssystem
  • Die strategische Ellipse: Chinas Goldstrategie entsteht nicht aus reiner Stärke
  • Infrastruktur ist Machtprojektion ohne Flagge
  • Warum Amerika nicht tatenlos zusehen wird
  • Amerikas Antwort: die KI-Billion
  • KI ist nicht das klassische Softwaregeschäft
  • Die KI-Finanzierung dreht sich teilweise im Kreis
  • Der entscheidende amerikanische Vorteil: Produktivitätssprünge durch freie Entfaltung
  • China kann gute Köpfe hervorbringen – Amerika kann gute Köpfe freisetzen
  • Freiheit stellt für die amerikanische Herrscherkaste nicht automatisch ein Systemrisiko dar
  • Sprache als Machtinfrastruktur
  • Chinas KI-Gegenmodell: nicht das beste Modell – sondern das billigste ausreichende Modell
  • Der Ausschalter in Washington
  • Alexander Hamilton und die Rückkehr der Industriepolitik
  • 1971: der Beginn der Finanzialisierung
  • Warum Alexander Hamilton und Hegemonie sich nicht vertragen
  • KI ist der Versuch, den Hamilton-Widerspruch durch Produktivität zu sprengen
  • China baut die stabilere Absicherung – Amerika wettet auf den größeren Sprung
  • Der teure Dollar ist Teil des Problems
  • Zölle, Blockbildung und der mögliche Lastentransfer
  • Gold als Ventil einer Dollarabwertung
  • Die neutrale Weltreserve
  • Die Rechnung von 38.000 Dollar/pro Unze
  • Der Goldpreis als Fassade – These und Gegenposition
  • Gold gegen KI
  • Der fundamentale Unterschied zwischen beiden Wetten
  • Warum Amerika noch lange nicht verloren hat
  • Die messbaren Signale
  • Der Preis von Gold
  • Und erst dann entscheidet sich die Zukunft von Bitcoin

Produktivitätssprünge durch freie Entfaltung. CV


Podcast: Gold oder Bitcoin?


Den fundamentalen Fehler, den die meisten machen!

Wir starten mit dem absoluten Klassiker:
Angebotsschock durch steigende Energiepreise, wie 1973 und 1979.
Wir hatten dazu einen ausführlichen Artikel publiziert.

So kommen wir dann ganz schnell zum:
Dem Märchen vom Zinsanhebungszyklus


Bevor wir uns dem wirklich Wichtigen zuwenden:

Was zahlt keine Zinsen und warum nicht?
Was ist in der digitalen Welt echt und was ist nicht echt?


Inhalt:

  • Der klassische Angebotsschock
  • Das Märchen vom dauerhaften Zinsanhebungszyklus
  • Warum eine Krise Gold nicht automatisch sofort explodieren lässt
  • Gold zahlt keine Zinsen – oder doch?
  • Überhitzung, Überkorrektur und Marktintervention
  • Gold wird wieder zu Geld
  • Warum Kollateral so wichtig ist
  • Gold als Kollateral für Privatpersonen
  • Tokenisiertes Gold
  • Die goldgedeckte Zahlungskarte
  • Gold als Kollateral für Unternehmen
  • Gold als strategisches Instrument der Staaten
  • Die Goldwährung kommt anders, als die meisten erwarten


  • Bitcoin: Wenn das Interesse verschwindet
  • Bitcoin ist nicht mehr neu – aber deshalb nicht bedeutungslos
  • Der fundamentale Fehler
  • Gold oder Bitcoin? Genau das ist die falsche Frage
  • Den Abgesang auf Bitcoin teilen wir nicht
  • Bitcoin ist nicht „Crypto“
  • Was ist in der digitalen Welt echt?
  • Auch beim Gold musst du vertrauen
  • Das Einzige, was in der digitalen Welt echt ist
  • Gold in der materiellen Welt – Bitcoin in der digitalen Welt
  • Gold kann nicht ohne Vertrauensparteien bewegt werden
  • Es geht nicht um Gold oder Bitcoin
  • Das digitale Äquivalent von Gold
  • Eine Transaktion final beenden
  • Bitcoin als Kasseninstrument
  • Wer regelmäßig final abrechnen muss, hält den Bestand vor
  • Bitcoin als Settlement Layer
  • Die Wall-Street-Phase wird enden
  • Eine einzige Sache ist digital knapp
  • Quantencomputer ändern daran nichts
  • Der Fork bleibt Bitcoin
  • Bitcoin ist nicht tot
  • Funktion ist nicht Preis
  • Die einzige sinnvolle Vergleichsgröße


  • Die Menschheit hat sich aktuell für Gold entschieden
  • Gold wird Staatsanleihen ersetzen – nicht Bitcoin
  • Bitcoin hat keine großen Feinde – aber auch keinen großen Käufer
  • Was zahlt keine Zinsen und keine Dividenden?
  • Auch das Girokonto ist kein Geld
  • Die Antwort lautet nicht Gold oder Bitcoin


Deflation überall


Neue Markttypologie wird erkennbar

TSM meldete für das zweite Quartal einen Gewinn von 4,31 US-Dollar gegenüber einer Konsensschätzung von 3,81 US-Dollar.

Der Umsatz wurde mit 40,2 Mrd. US-Dollar angegeben, verglichen mit einer Konsensschätzung von 39,83 Mrd. US-Dollar. Dies entspricht einem Anstieg von 33,7 % gegenüber dem Vorjahr. Für das dritte Quartal stellte TSM einen Umsatz von 44,6 bis 45,8 Mrd. US-Dollar in Aussicht, während der Konsens bei 43,67 Mrd. US-Dollar lag.

TSM stockt seine Investitionen in den USA um 100 Mrd. US-Dollar auf; damit beläuft sich das Gesamtvolumen auf 265 Mrd. US-Dollar und umfasst nun 12 Halbleiter- und Packaging-Standorte in den USA.

Wären diese TSM-Ergebnisse bereits im Mai gemeldet worden, wäre die TSM-Aktie deutlich gestiegen und hätte den gesamten Halbleitersektor nach oben gezogen. Der Charakter des Aktienmarktes hat sich jedoch gewandelt, da der Halbleitersektor nun maßgeblich von Südkorea aus gesteuert wird. Über Nacht gab der südkoreanische Aktienmarkt um 6,4 % nach.

Zur „Inflationsbekämpfung“: