WAS IST NVIDIA OHNE JENSEN HUANG?

Premium Newsletter (11. November 2026)

Die Märkte müssen bis zum Anthropic-IPO halten. Und ausgerechnet CoreWeave liefert heute die passende Rally.

Gestern lautete unsere Überschrift: „Die Rally kaschiert die Rechnung nicht.“ Heute bekommen wir die nächste Bestätigung. CoreWeave explodiert um knapp 25 Prozent, NVIDIA erholt sich, der Nasdaq gewinnt 1,6 Prozent. Die KI-Welt scheint wieder in Ordnung. Zumindest auf den Kurszetteln. Hinter den Kulissen wird es dagegen von Stunde zu Stunde ungemütlicher.

NVIDIA – aus dem Konzernproblem wird ein politisches Problem

Die Affäre um NVIDIA, Megaspeed und mögliche Umgehungen der amerikanischen Chip-Exportbeschränkungen erreicht eine neue Eskalationsstufe. Jetzt fordert mit Kevin Cramer auch ein republikanischer Senator ausdrücklich den Rücktritt von Jensen Huang.
Die Begründung: ein nicht mehr hinnehmbares Erpressungs- und Sicherheitsrisiko.

Für den 18. November haben drei Kongressausschüsse eine vertrauliche Anhörung angefordert. Das FBI untersucht den Komplex, der Verwaltungsrat von NVIDIA hat eine unabhängige Prüfung eingeleitet. Die Aktie hat innerhalb weniger Tage enorme Börsenwerte eingebüßt.

Neu ist außerdem der offen ausgebrochene Konflikt innerhalb der Trump-Administration. Finanzminister Scott Bessent hat Handelsminister Howard Lutnick wegen des Umgangs mit Megaspeed zur Rede gestellt. Die entscheidende Frage: Warum steht das Unternehmen trotz der bekannten Verdachtsmomente weiterhin nicht auf der entsprechenden amerikanischen Sanktions- beziehungsweise Exportkontrollliste?

Damit sind wir nicht mehr bei einem gewöhnlichen Corporate-Governance-Problem.

Inhalt:

  • NVIDIA – Was ist NVIDIA ohne Jensen Huang? - von der Gründerbude zum Weltkonzern
  • Watergate 2.0? Die politische Dimension erreicht Washington
  • CoreWeave – die Zauberbude liefert neue Zahlen
  • Anthropic – der eigentliche Termin ⇐⇐⇐
  • Was hat sich heute verändert?
  • Unser Fazit
  • Marktüberblick – 11. November 2026


Die Rally kaschiert die Rechnung nicht

Premium Newsletter (10. November 2026)

Eine Erholungsrally ist noch keine Trendwende
Iran-Gerüchte drücken den Ölpreis. Nvidia gerät unter Druck. Anthropic muss liefern.

Gestern lieferten die amerikanischen Aktienmärkte eine kräftige Erholung. Der S&P 500 gewann 2,35 Prozent, der Nasdaq Composite 2,74 Prozent. Das Problem liegt weniger im Kursanstieg als in seiner Qualität. Steigende Kurse allein sind noch kein Beweis für einen gesunden Markt.

Die Handelsumsätze im marktbreiten SPY blieben nach den vorliegenden Zahlen mit rund 50 Millionen Anteilen deutlich hinter den etwa 125 Millionen vom vergangenen Donnerstag zurück. Die technische Erholung erfolgte damit auf erheblich schmalerer Umsatzbasis als der vorherige Abverkauf.

Der Nasdaq 100 arbeitet weiterhin an der Überwindung seiner 200-Tage-Linie. Die Zone um 28.000 Punkte bleibt ein entscheidender Widerstandsbereich. Das zuvor ausgebildete Doppeltop ist durch einen einzelnen starken Handelstag nicht beseitigt.

Wer eine technische Gegenbewegung bereits als Rückkehr eines intakten Bullenmarktes feiert, verwechselt möglicherweise eine Atempause mit einer Entwarnung.
Heute liefert die US-Inflation bereits den nächsten Belastungstest.

Inhalt:

  • Nvidia – aus dem Chipwunder wird ein Governance-Risiko
  • Anthropic – die KI-Kapitalrechnung erreicht die Börse
  • Iran – der Ölpreis handelt Entspannung, die strategische Frage bleibt offen
  • Der dritte Faktor: Die Inflationsrechnung
  • Die eigentliche Rechnung
  • Marktüberblick


Podcast: GOLD – JAHRESENDRALLY?


Der Preis korrigiert. Der Systembruch nicht.

Gold steht wieder an der 4.000-Dollar-Marke. Am Freitag sogar knapp darunter. Vom Hoch oberhalb von 5.400 USD Ende Januar sind rund 25 % verschwunden. Eine Korrektur, die angesichts der vorausgegangenen Preisentwicklung durchaus als erheblich bezeichnet werden darf. Sie ist allerdings auch ein interessanter Test dafür, ob die Marktteilnehmer inzwischen begriffen haben, was sie seit dem 24. Februar 2022 eigentlich handeln.

Wir haben unsere Position dazu mehrfach und unmissverständlich veröffentlicht. An ihr hat sich nichts geändert. Neu ist die gegenwärtige Konstellation. Gold hat kräftig korrigiert, die spekulative Positionierung wurde reduziert, die amerikanischen Staatsanleiherenditen stehen erneut unter Druck, und ausgerechnet jene Käufer, die den Goldmarkt seit Jahren strukturell verändern, setzen ihre Akkumulation fort. Das ergibt eine bemerkenswerte Ausgangslage für das letzte Quartal 2026.

Eine Jahresendrally? Durchaus. Nur liegt die Antwort nicht im Kalender. Und auch nicht im nächsten Viertelprozentpunkt aus Washington.

„Ein Kalender finanziert keine Position.“ CV

Inhalt:

  • Spekulation raus – strategische Käufer bleiben
  • Tokio, Washington und die Refinanzierungsrechnung
  • Teuerung ist nicht Inflationierung
  • 24. Februar 2022 – Das beschädigte Fundament
  • Gold: 4.000 Dollar – die technische Entscheidung
  • Goldminen – relative Stärke trotz Goldkorrektur
  • Silber – der volatilere Prüfstein
  • Jahresendrally – die Bedingungen, nicht der Kalender


JAPAN ZIEHT DIE SCHRAUBE AN


Der YEN-Short verliert seine Rückversicherung 

Wir haben Anfang September beschrieben, wie Japan seine Interventionsstrategie verändert hat. Nicht mehr allein das eingesetzte Kapital entscheidet. Entscheidend ist, dass der Markt nicht mehr weiß, wann und wo der nächste Schlag kommt.

Jetzt liefert Tokio die nächste Eskalationsstufe.

BOJ-Gouverneur Kazuo Ueda erklärte am 16. Oktober in Bangkok, dass die zugrunde liegende Inflation inzwischen nahe am Zwei-Prozent-Ziel liege und eine weitere Beschleunigung nicht toleriert werde.
Die Bank of Japan hält damit ausdrücklich an weiteren Zinserhöhungen fest. Einen konkreten Termin nannte Ueda nicht.


Podcast: JPY Intervention


Oder: Unsicherheit als Mittel der Wahl

Wie wir Ihnen vor einigen Wochen bereits gesagt haben: Die Spekulanten werden sich die Finger verbrennen. Genau das ist passiert.

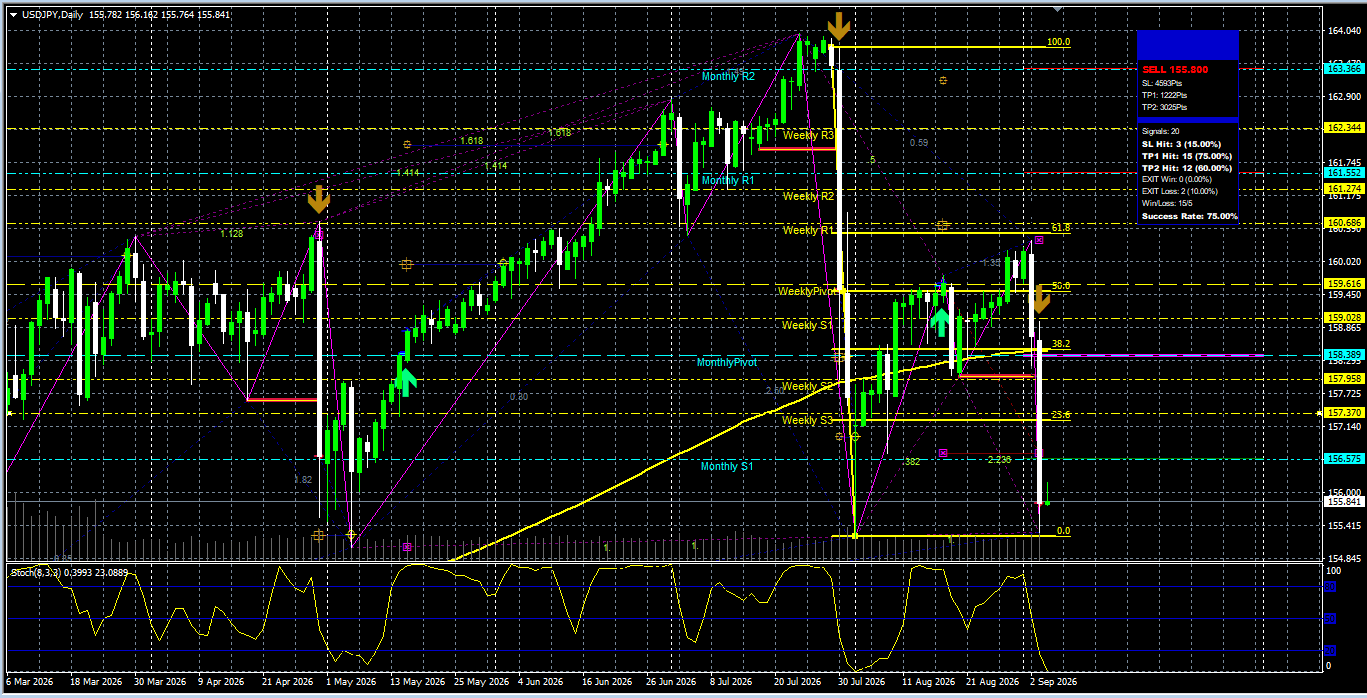
Auch das, was danach kam, war keine Überraschung. Wir hatten beim USD/JPY nach dem ersten Schlag den Rücklauf aus dem Bereich um 157 in Richtung 160 erwartet. Genau dort lief der Markt hin – sauber bis an das 61,8%-Fibonacci-Retracement.


Keine Zauberei. Keine Überraschung. Sondern ziemlich exakt das, was wir erwartet hatten.

Nach 23 Jahren im Yen-Handel muss ich nicht darüber rätseln, ob die Bank of Japan interveniert. Ich kenne die Handschrift. Interessanter ist, wie Japan diesmal vorgeht. Denn man hat aus den vergangenen Interventionen gelernt.

Die stärkste Waffe ist nicht mehr allein das Geld.
Es ist die Unsicherheit.
Nicht wir sind unsicher. Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat,
dass die BOJ Yen kaufen wird, arbeitet er für die BOJ. VC


Inhalt:

  • Die bewusst falsch gesetzte Fährte
  • Warum 100 Milliarden weniger wert sein können als Unsicherheit
  • Was sind Rate Checks?
  • Der Markt erledigt einen Teil der Arbeit selbst
  • Unter dem Ganzen liegt der größte Carry Trade der Welt
  • Wenn freiwilliges Verkaufen aufhört
  • Japan will diesen Yen nicht mehr
  • Der Yen ist der Stressmesser
  • Nicht wir sind unsicher


ÖL ⇒ vom 70-Dollar-Markt in den Schockraum


Die Geschichte kennt keine kleinen Energieschocks –
und warum Krieg nicht gleich Krieg ist

Die Geschichte des Ölmarkts zeigt, was geopolitische Energiekrisen tatsächlich bedeuten: nicht ein paar nervöse Dollar Aufschlag, sondern den möglichen Übergang in ein neues Preisregime. Historisch reichte das von rund 1 bis 2 Dollar je Barrel um 1970 über mehr als 11 Dollar nach 1973/74 bis auf rund 35 Dollar infolge der Iran-Krise 1979/80. Für professionell handelnde Marktteilnehmer ist genau das der entscheidende Punkt. Der Ölmarkt bewegt sich in geopolitischen Ausnahmemomenten nicht elegant, sondern sprunghaft. Solange die Lage beherrschbar wirkt, handeln viele Marktteilnehmer in normalen Bandbreiten. Kippt die Lage jedoch in einen glaubwürdigen strategischen Schock, endet nicht nur die Ruhe, sondern häufig das bisherige Preisregime insgesamt.

Der Ausgangspunkt war damals extrem niedrig. Um 1970 lag Öl noch auf einem Niveau von rund 1 bis 2 Dollar je Barrel. Nach dem ersten großen Schock im Umfeld von 1973/74 sprang der Markt auf über 11 Dollar. Der zweite Schock im Umfeld der islamischen Revolution im Iran trieb den Preis dann bis in eine Zone um 35 Dollar je Barrel. Entscheidend daran ist nicht historische Folklore, sondern die Größenordnung des Regimewechsels: von einem sehr niedrigen Ausgangsniveau erst auf ein neues Hochplateau und danach in eine nochmals deutlich höhere Preiszone.


Inhalt:

  • Diese Energiepreisschocks sind kein Unfall
  • Temporärer Kriegsschock vs echter Systemregimewechsel
  • Aus 60 bis 70 Dollar wird ein neues Preisregime und warum dreistellige Ölpreise keine Extremfantasie sind
  • Der Energieschock frisst sich durch das ganze System
  • Die alten Gegenmittel greifen nicht mehr
  • Wir betreten ein Terrain ohne historische Blaupause
  • Kleiner Exkurs: die Gold-Öl-Ratio
  • Wermutstropfen


ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt


Strukturelle Analyse von Bitcoin im Bärenmarkt

Trotz ~70 % Korrektur seit dem Start der Spot-ETFs bleiben die ETF-Investoren weitgehend investiert – ein struktureller Wandel der Marktstabilität.


Ausgangslage

Bitcoin hat seit dem Start der Spot-ETFs und seinem letzten Zyklus-Top eine Korrektur von rund 70 % durchlaufen. Historisch waren solche Phasen von massiven Kapitulationsbewegungen geprägt – insbesondere von kurzfristig orientiertem Kapital.

Mit der Einführung der Spot-ETFs hat sich jedoch die Struktur des Marktes fundamental verändert. Zum ersten Mal existiert eine große, regulierte Kapitalbasis aus:

  • Asset-Managern
  • Vermögensverwaltern
  • institutionellen Mandaten
  • strategischen Portfolioallokationen

Die zentrale Frage lautete daher:

Wie reagieren ETF-Investoren in einem echten Bitcoin-Bärenmarkt?

Bis Ende 2025 gab es darauf keine empirische Antwort.

Heute haben wir sie.


Japan verlässt den Ausnahmezustand


Der japanische Zinszyklus dreht – und mit ihm der Yen-USD-Spread

Nomura geht davon aus, dass die Bank of Japan ihren geldpolitischen Normalisierungspfad konsequent fortsetzt und den Leitzins bis 2027 auf 1,50 % anhebt – mit klarer Asymmetrie der Risiken nach oben. Damit rückt ein Szenario in den Fokus, das jahrzehntelang undenkbar war: Japan als Quelle steigender Renditen statt permanenter Nullzinsanker.

Das ist für uns keine große Überraschung, aber entscheidend ist etwas anderes – und das wird vom Markt noch immer unterschätzt:

Der Zinsspread zwischen JPY und USD beginnt sich umzudrehen – langsam, aber strukturell und zunehmend unumkehrbar. VC


Genau hier liegt die strategische Relevanz dieser Entwicklung.


FROHES? NEUES JAHR

 
Den Märkten gehen die ¥ aus ... 
 

Allen Lesern wünsche ich herzliches Frohes neues Jahr!

Die BOJ hat ihren Leitzins von 0,5 % auf 0,75 % angehoben. Der Zinssatz liegt seit Januar 2025 bei 0,5 %. 0,75 % ist der höchste Zinssatz in Japan seit 1995.

BOJ-Gouverneur Ueda deutet an, dass weitere Zinserhöhungen bevorstehen könnten. Die Rendite zehnjähriger japanischer Staatsanleihen (JGB) ist auf über 2 % gestiegen. Nach Jahren der Deflation hat sich die Inflation in Japan nun bei rund 3 % eingependelt. Die Deflation hielt die Zinsen lange Zeit nahe null.

Die Zinssätze in Japan sind für Carry-Trades von Bedeutung. In den letzten Jahren haben Fonds in Japan Kredite aufgenommen und in den US-amerikanischen KI-Handel investiert. Diese Fonds sind hoch verschuldet.

Präsident Trump erhöht den Druck auf Venezuela durch die Beschlagnahmung weiterer Öltanker.


Orchestrierter Defla- Schock


Das Experiment am lebenden Objekt!

Die US-Notenbank (Fed) ist hinsichtlich einer möglichen Zinssenkung im Dezember gespalten.

Diverse Reden diverser FED Gouverneure sind mittlerweile zu offensichtlich wirkungsbedacht uneinig, sodass sich nun ein klares Bild ergibt und es geht nur ums Ganze:

1) Staatsanleihen Kurse
2) Preissteigerungen durch Zölle


Zu 1) empirisch:


Das Phänomen wurde noch durch plötzlich steigende Japanische Bond Yields unterstützt.

Das Ziel ist gut getarnt und clever:


Unsicherheit


Beachte die Denkart der Monetaristen

Wie erwartet senkte die Fed die Zinsen um 25 Basispunkte. Hier die wichtigsten Punkte von Fed-Chef Powell:

  • Der Aktienmarkt sollte nicht von einer weiteren Zinssenkung im Dezember ausgehen.
  • Die Aussichten haben sich seit September kaum verändert.
  • Die Auswirkungen des Regierungsstillstands auf die Wirtschaftstätigkeit dürften sich nach dessen Ende umkehren.
  • Die Inflationsrisiken sind aufwärtsgerichtet, die Beschäftigungsrisiken hingegen abwärtsgerichtet.
  • Die Fed sieht eine allmähliche Abkühlung des Arbeitsmarktes, was „etwas Zuversicht“ (hinsichtlich Preis- Lohnsteigerungen) vermittelt.
  • Beachte: In der Denkart von Monetaristen sind Lohnsteigerung und Vollbeschäftigung ein Problem!
  • Die Disinflation im Dienstleistungssektor hält an.
  • Die Wareninflation steigt aufgrund von Zöllen. Derzeit ist unklar, ob die Wareninflation anhaltend oder nur von kurzer Dauer ist.
  • Abgesehen von den Zöllen liegt die „Inflation“ nahe am 2%-Ziel.
  • Die Bilanzsumme wird vollständig in Staatsanleihen fließen.
  • Die Fed strebt schrittweise eine kürzere Laufzeit in der Summe ihrer Bilanz an.
  • Powell geht nicht davon aus, dass Investitionen in KI-Rechenzentren zinssensitiv sind. Anleger sollten beachten, dass zwei FOMC-Mitglieder gegen die Zinssenkung um 0,25% stimmten: Miran stimmte für eine Senkung um 50 Basispunkte, Schmid stimmte gegen eine Zinssenkung.


Marktbestimmend bleiben weiterhin die Tech-Nachrichten, hier zum Beispiel:


Podcast 0553 – Liquidität


Kommt jetzt ein "schwarzes Loch"?
(mit Christian Vartian)

"Ich sehe eine ziemlich abgekartete Deflation auf uns zukommen." CV


Google & Co.:

  • Was passiert nach dem 18. September 2024?
  • Was die FED tun müsste um ein "schwarzes Loch" zu verhindern?
  • Welche Mechanik wirkt, wenn sie zu langsam und/oder zu wenig macht?

Es wurde uns eine Inflation vorgetäuscht, via QE um 2 Ecken. Die Überkompensation existiert noch und wurde noch nicht abgebaut. Warum haben wir noch keinen Absturz an den Märkten gesehen?

  • Im Verhältnis zur Deflation haben wir eine unheimliche relative Stärke der Märkte.
  • Was ist der Grund für dieses Phänomen?
  • Jetzt wo die FED aufwacht, wird es aber schlimmer.

"Die den Assetmärkten zur Verfügung stehende Geldmenge wird abnehmen." CV

Gold:
Jedoch ist nicht alles grau-in-grau, sondern wir geben den Hörern einen goldenen Sonnenstrahl mit auf den Weg.
Ein Asset welches in 3 Szenarien Rückenwind bekommt, nachdem es die Streifschüsse erfolgreich abgewehrt hat.


Bitcoin:
Der Bitcoin ist ein Opfer der letzten Periode, er ist kein Begünstigter.
2 Szenarien für Bitcoin - ohne QE.

Wie steht es momentan um die Liquidität beim bzw. für den Bitcoin?
Wie sieht es derzeit mit den ETF's aus und welches Phänomen ist dort zu beobachten?
Zuhören!


Der Strich im FOREX Chart


Die X-Achse

... sie haben nur und ausschließlich die gleiche X-Achse.

Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik.

Woche für Woche läuft ein Theater ab, wann denn und vielleicht und vielleicht nicht und in welche Richtung an der Zinsschraube im USD gedreht werde. Wobei die „Inflation“ nichts Anderes als Mangelteuerung ist und mit diesen Zinssätzen angeblich bekämpft werden könne. Mehr Öl funktionierte besser……

Die EZB senkte den Geldmarktzinssatz auf 4,25% ohne eine Strategie bekannt zu geben, wie sie weiterhin verfahren wolle.

Die Voraussetzung für niedrigere Preise war schon immer mehr Produktion. Falls geopolitische Handelsbarrieren vorherrschen wie jetzt, muß es sich um mehr Produktion im Inland handeln. Mehr Produktion im Inland senkt die Preise. Mehr Produktion im Inland braucht mehr Arbeitskräfte.

Premium-Podcast 0543 – Bitcoin Kursbesprechung


40k sind geknackt, wie jetzt weiter?
Premium-Podcast* (mit Christian Vartian)


Letzten Samstag hatten wir es im Crypto-Service avisiert und just keine 24 Stunden später durchbrach der Bitcoin nach langer Zeit wieder die $40.000 Schallmauer nach oben und diese Marke hat als erste echte Relevanz.

"Je mehr sie ihn verfolgen, desto höher wird er steigen, da soll sich keiner eine Illusion machen." CV

Wir sprechen in diesem Podcast über die aktuellen Zielzonen des Kurses. Die 1. Zielzone haben wir erreicht, die 2. Zielzone steht demnächst an und Christian erklärt in diesem Podcast u.a. wie es dazu kommt, denn die 2. Zielzone ist soziologischer Natur.

Ganz besondere Brisanz erlangt dieser Podcast auch durch die gestrigen Aussagen von Jamie Dimon JPMorgan (JPM) CEO vor dem Kongress:
"...that he would shut down central crypto if he had the power to do so."


Es wird noch sehr viel umfangreicher, aber hört selbst ...

  • Er ist kein amerikanisches Asset!
  • der Crypto-Markt braucht die Amerikaner, der Bitcoin nicht
  • die beste Börse ist in Afrika
  • Binance (keine Auswirkungen auf den Bitcoin Preis)
  • wer verkauft, wer kauft aktuell
  • Liquidität & Kredittreiber
  • der Vorteil des CME Bitcoin Future (extrem wichtig für Profis)
  • ETH ist kein Wertpapier, aber auch keine Commodity ...
  • verantwortungsvolle Marktteilnehmer
  • Volker mit 2 großen Wermutstropfen für den Bitcoin Kurs


"Bitcoin - das Asset ist ihnen davon gelaufen, jetzt versuchen sie es krampfhaft unter Kontrolle zu kriegen." CV
"Bitcoin - wenn die USA bei der Regulierung & ETF Thematik irgendeinen Fehler machen, dann werden die sagen ok Burschen, dann machen wir jetzt aber Privatising aber gleich ..." CV


"Es gab noch nie ein besseres CRV für den Bitcoin in den letzten 10 Jahren als jetzt!" VC

"Ja, selbstverständlich hat es mit Gold zu tun ..." CV


*Premium-Podcast's werden zukünftig zwecks besserer Übersicht auch auf der Webseite veröffentlich. Der Inhalt steht allerdings nur Nutzern des Spezialservices zur Verfügung. Der Hinweis auf die Einordnung wird bereits in der Unterschlagzeile vorgenommen.


Podcast 0542 – GOLD, willkommen zum neuen Allzeithoch


Wir fahren mit Gegenwind auf ein ATH
(mit Christian Vartian)


Wir stoßen mit allen Hörer*innen*innen an, die auch Gold im Portfolio halten und bevor es zum Rauschzustand kommt, gehen wir auch der Frage nach den Gründen nach.


  • Das kann es mit der Korrektur auch schon gewesen sein.
  • Wir haben eine unglaubliche Stärke gegen die Treiber.
  • Was passiert, wenn auch die Treiber noch bullisch werden?
  • Technische Zielzonen (siehe Treiber-Chart)
  • USDJPY Triggerzone

"Das Gold liegt aber nicht in der Grube während der Treiber an der Triggerzone ist,
sondern es steht am ATH - so eine Situation habe ich ehrlich gesagt noch nie gesehen." CV
"Gold ist eigentlich das ideale Industriemetall."
"Der Aktiensektor hat sich Geld angeeignet, was da nicht hingehört." CV


Silber ist jetzt eigentlich spannender als Gold.
Siehe auch Podcast: "Die (neue) Silber Story"
https://www.chartblubberei.com/premium-podcast-0538-die-neue-silber-story/

Die meisten, auch bei den großen Investmentfirmen machen den Fehler das sie sich nicht soviele Sachen gleichzeitig anschauen.

"Wenn das einer shortet ist er irre." CV

3 unterschiedliche Investment/Trading-Ansätze im Moment für Silber.