Cash is King


Alles fällt. Nur der Dollar steigt.
Die Musik ist aus – was wir jetzt noch hören, ist das Echo.

Volker Carus & Christian Vartian
Premium Newsletter & Grundsatzartikel

Der Systembruch findet nicht morgen statt. Wir beobachten ihn bereits. Live. In Zeitlupe. VC

Aktien fallen. Gold fällt. Silber fällt. Cryptowerte werden liquidiert. Rohstoffe geraten unter Druck. Selbst amerikanische Staatsanleihen werden verkauft, ihre Renditen steigen. Und während nahezu sämtliche Anlageklassen unter Verkaufsdruck stehen, steigt ausgerechnet der US-Dollar.

Der Dollarindex erreicht den höchsten Stand seit April 2025. EUR/USD fällt zeitweise unter 1,10. Silber rutscht unter 50 Dollar. An den asiatischen Aktienmärkten verlieren taiwanische Werte sechs Prozent, der südkoreanische Kospi 3,7 Prozent. Mehr als 90 Prozent der Aktien in Taiwan stehen im Minus. An der Wall Street scheitert die Erholung des S&P 500 am 20-Tage-Durchschnitt. Unterhalb der großen Indizes befinden sich längst zahlreiche Einzelaktien im Bärenmarkt.

Das sind keine voneinander unabhängigen Ereignisse.
Wir sehen die Folgen eines globalen Liquiditätsschocks. Und wir sehen, wie dieser Schock beginnt, sich selbst zu verstärken.

Die überschüssige Liquidität im internationalen Finanzsystem ist deutlich zurückgegangen. Gleichzeitig verteuert die Dollaraufwertung die Bedienung von Dollarverbindlichkeiten für Schuldner außerhalb des Dollarraums. Wer Dollar benötigt, muss sie beschaffen. Wer seine Sicherheiten nicht mehr ausreichend beleihen kann, muss verkaufen. Wer seine Anschlussfinanzierung verliert, muss Kapital freisetzen.

Dann werden nicht die schlechtesten Vermögenswerte verkauft. Dann wird verkauft, was noch einen Käufer findet.
Gold gehört dazu. Staatsanleihen gehören dazu. Bitcoin gehört dazu. Aktien sowieso.

Damit sind wir bei einer Entwicklung, die wir seit Jahren in unserer gemeinsamen monetären Arbeit beschreiben:
Ein Kreditgeldsystem bricht nicht zusammen, weil plötzlich sämtliche Vermögenswerte verschwinden. Es gerät ins Schleudern, wenn vorhandene Vermögenswerte nicht mehr ausreichen, um die laufenden Finanzierungsverpflichtungen zu erfüllen.

Am 13. November haben wir in unserer Analyse „WATERGATE 2.0?“ den Ausfall eines zentralen Finanzierungsorganisators der KI-Investitionsblase beschrieben. Heute sehen wir die Konsequenzen weit über diesen Sektor hinaus.

Die Frage lautet nicht mehr, ob die Musik irgendwann aufhört.
Die Musik ist aus. Was wir jetzt noch hören, ist das Echo.

Inhalt:

  • Alles fällt. Nur der Dollar steigt.
  • Wenn selbst Gold und Staatsanleihen verkauft werden
  • Der Dollar-Liquiditätsschock – die Rückkopplung läuft
  • Verkaufen, um weiterfinanzieren zu können ⇒ (MARA, Blackstone u.a.)
  • NVIDIA – die KI-Zentralbank ist geschlossen
  • Von der KI-Investitionskrise zur weltweiten Deflation
  • Die nächsten Handelstage – der Systembruch auf dem Kurszettel
  • Marktüberblick – 16. November 2026
 

Podcast: WATERGATE 2.0?


Der 12. November 2026 – die Musik ist aus.
Was wir jetzt noch hören, ist das Echo.

Am 10. November lautete unsere Überschrift: „Die Rally kaschiert die Rechnung nicht.“ Einen Tag später stellten wir eine Frage, deren Tragweite damals nur wenige verstanden haben dürften: „Was ist NVIDIA ohne Jensen Huang?“

Seit dem 12. November kennen wir die Antwort zumindest in ihrer entscheidenden finanzwirtschaftlichen Dimension. Jensen Huang ist zurückgetreten. Colette Kress übernimmt. Washington versinkt in einem politischen Konflikt über möglicherweise systematisch umgangene Chip-Exportbeschränkungen. Die amerikanischen Halbleiterwerte geraten erneut unter Druck.

Aber das ist nicht die eigentliche Nachricht. Die eigentliche Nachricht ist, dass der möglicherweise wichtigste privatwirtschaftliche Organisator der gesamten KI-Investitionsfinanzierung aus dem System ausgeschieden ist. Nicht die Technologie ist verschwunden. Nicht die Rechenzentren. Nicht die Nachfrage nach leistungsfähigen Chips.

Verschwunden ist der Mann, der in ungewöhnlichem Umfang dafür gesorgt hat, dass aus technologischen Möglichkeiten immer neue Investitionsprogramme, aus Investitionsprogrammen Finanzierungszusagen und aus diesen Finanzierungszusagen wiederum neue Hardwarebestellungen wurden. Das ausgerechnet in einem Kreditgeldsystem, dessen Stabilität nicht allein von vorhandenen Vermögenswerten abhängt, sondern davon, ob bestehende Verpflichtungen weiterhin bedient und notwendige Anschlussfinanzierungen bereitgestellt werden können.

Unsere These: Der 12. November 2026 könnte als jener Tag in die moderne Finanzgeschichte eingehen, an dem die KI-Investitionsblase ihre zentrale Liquiditätsmaschine verlor.

Die Konsequenzen wären nicht auf NVIDIA begrenzt. Sie könnten tief in die Finanzierungsstrukturen der amerikanischen Technologieindustrie, des Private-Credit-Marktes und schließlich des gesamten Kapitalmarktes hineinreichen. Wer jetzt ausschließlich darüber diskutiert, ob NVIDIA kommende Woche überzeugende Quartalszahlen veröffentlicht, betrachtet möglicherweise die falsche Seite der Bilanz.

Denn die entscheidende Frage lautet nicht mehr, wie viele Chips NVIDIA verkaufen kann.
Die entscheidende Frage lautet, wer die nächsten Milliarden finanziert.

Inhalt:

  • Watergate 2.0? – Die politische Affäre erreicht den amerikanischen Machtkern
  • Die KI-Zentralbank ist geschlossen – Jensen Huang war das System
  • Die Haftungsfalle – wenn das System an seinen eigenen Regeln scheitert
  • Colette Kress und Tim Cook – Konsolidierung statt Expansion
  • Größer als 2008? Diesmal sitzen die Risiken im amerikanischen Kern
  • CoreWeave – 47,5 Milliarden Dollar Schulden und die nächste Refinanzierung
  • Gold fällt trotz Zentralbankkäufen – das Liquiditätssignal
  • Microsoft – ein Systemausfall zeigt die andere Seite der Abhängigkeit
  • Anthropic – die letzte große Veranstaltung?
  • Stillstand ist Tod – die eigentliche Rechnung


Podcast – Die Achillesferse des digitalen Geldes


„Der Tresor ist sicher. Der Maschinenraum nicht.“

6,3 Milliarden Dollar gestohlen. Der Binance-Hack legt eine Schwachstelle offen, die weit über die Crypto-Industrie hinausreicht.

Der größte Crypto-Diebstahl der Geschichte hat eine unangenehme Wahrheit offengelegt: Die Sicherheit einer Blockchain ist nicht identisch mit der Sicherheit der Infrastruktur, die auf ihr aufgebaut wurde. Innerhalb kürzester Zeit verschwanden bei Binance Vermögenswerte in Milliardenhöhe. Rund drei Milliarden Dollar konnten anschließend eingefroren werden. Doch die eigentliche Bedeutung dieses Vorfalls reicht weit über die betroffene Handelsplattform hinaus.

Denn während native Crypto-Börsen ihre Kunden rund um die Uhr bedienen müssen, haben sich längst alternative Verwahrarchitekturen etabliert, die mit deutlich anderen technischen und organisatorischen Sicherheitsanforderungen arbeiten. Und damit stellt sich eine Frage, die nicht nur Binance, Coinbase oder BlackRock betrifft, sondern irgendwann auch die Europäische Zentralbank beantworten muss: Wie sicher ist unser digitales Geld tatsächlich – und wer beherrscht die technischen Systeme, von denen seine Funktionsfähigkeit abhängt?

Die große Sicherheitsillusion könnte darin bestehen, dass wir immer komplexere digitale Finanzsysteme errichten, während die Zahl jener Spezialisten, die diese Systeme auf ihrer untersten technischen Ebene tatsächlich verstehen und im Ernstfall wiederherstellen können, zum entscheidenden Engpass wird.

Dabei liefert der Binance-Angriff noch eine weitere, für langfristige Investoren höchst interessante Erkenntnis: Ausgerechnet jene institutionellen Bitcoin-Strukturen, die innerhalb der ursprünglichen Crypto-Szene häufig als Abkehr vom Ideal der Selbstverwahrung betrachtet werden, könnten über einen erheblichen operativen Sicherheitsvorteil gegenüber klassischen Crypto-Handelsplätzen verfügen.

Die eigentliche Pointe dieser Geschichte liegt möglicherweise gar nicht im gestohlenen Geld.

Inhalt:

  • 6,3 Milliarden Dollar – der größte Crypto-Raub der Geschichte
  • Die Unterschrift war gültig. Die Kontrolle war verloren.
  • Drei Milliarden Dollar eingefroren – und plötzlich zeigt sich die andere Seite der Dezentralisierung
  • Binance ist nicht pleite – jedenfalls lässt sich das aus diesem Angriff nicht ableiten
  • Der Verwahrer ist nicht gleich der Verwahrer
  • Coinbase, BlackRock und die getrennten Sicherheitswelten
  • Die Rechnung für langfristige Investoren
  • Die Täter sitzen nicht im Keller – sie betreiben ein Geschäftsmodell
  • Die Menschen, die den Maschinenraum tatsächlich beherrschen
  • Die Europäische Zentralbank und die Verwundbarkeit des digitalen Geldes
  • Die eigentliche Achillesferse "könnte" das Personal sein
  • Der Systembruch verläuft nicht zwischen Bitcoin und dem Bankensystem
  • Persönliche Anmerkung des Autors zu den Jungs-im-Maschinenraum


Podcast – Die Revolution frisst ihre Kinder


… und greift die bisherigen Burggräben an.

Künstliche Intelligenz funktioniert. Daran besteht kein Zweifel. Sie verändert Geschäftsmodelle, Arbeitsprozesse und ganze Industrien. Was wir allerdings seit 2023 grundsätzlich infrage stellen, ist die ökonomische Rechnung hinter dem gewaltigen Investmentboom, der sich rund um diese Technologie aufgebaut hat. Eine Rechnung, die jetzt ausgerechnet in den Bilanzen jener Unternehmen sichtbar wird, die den digitalen Wirtschaftsraum über Jahrzehnte nahezu nach Belieben beherrscht haben.

Bereits im Juni 2023 haben wir uns in unserem Podcast 0530 – KI mit der Frage beschäftigt, wer an dieser Technologie tatsächlich Geld verdient und bei wem hauptsächlich Zukunft gehandelt wird. Im August desselben Jahres folgte Podcast 0535 – Profitabilität von KI, unter anderem mit einer grundsätzlichen Betrachtung der Geschäftsmodelle von Microsoft und Alphabet. Am 29. August 2026 haben wir diese Argumentation in unserem Artikel und Podcast „Das Ende der KI-Investmentblase“ weiterentwickelt. Und wir haben damals eine Unterscheidung getroffen, die heute von erheblicher Bedeutung ist: Wir sprechen ausdrücklich nicht von einer KI-Blase. Wir sprechen von einer KI-Investmentblase.

„Und die Geschichte hat offenbar Sinn für Humor: Bereits 2023 haben wir die KI-Profitabilität ausgerechnet anhand von Microsoft und Google untersucht. Drei Jahre später liefern uns genau diese beiden Konzerne mit ihren eigenen Quartalszahlen die konkreten Beweisstücke für unsere damalige Grundthese. Bessere Zeugen hätten wir uns kaum bestellen können.“ VC


Die inzwischen vorliegenden Quartalszahlen und Finanzierungsstrukturen beginnen unsere damalige Grundthese zunehmend mit konkreten Zahlen zu unterlegen. Die Technologie macht gewaltige Fortschritte, die Investitionsvolumina explodieren, aber die Frage nach den zukünftigen Gewinnen, die dieses Kapital tatsächlich verzinsen sollen, wird immer drängender. Inzwischen geht es allerdings um weit mehr als überzogene Erwartungen an eine neue Technologie. Die KI-Revolution greift die ökonomischen Fundamente jener Konzerne an, die ihren Siegeszug mit Hunderten Milliarden Dollar finanzieren.

Inhalt:

  • Die Feudalherren verlieren ihre alten Privilegien
  • Alphabet – die Rechnung liegt jetzt auf dem Tisch
  • Microsoft – starke Gewinne, eine völlig neue Kapitalrechnung
  • Zirkelfinanzierung – das Geld läuft längst im Kreis
  • 63 Milliarden Dollar – der Kredit erreicht die nächste Dimension
  • Anthropic – das dritte Quartal wird zur Nagelprobe
  • Die Achillesferse ist der Kreditmarkt
  • Die Technologie gewinnt. Die Kapitalrendite entscheidet.
  • Und ein letzter Hinweis auf die Zukunft der heutigen Feudalherren


Podcast: EUROKRISE 2.0


Es beginnt in Tokio … Japan zieht die Reißleine

Die Eurokrise 2.0 beginnt nicht in Paris. Sie beginnt in Tokio.

Das ist mehr als eine zugespitzte Überschrift. Es ist der entscheidende Unterschied zur Eurokrise von 2010/2012. Damals lag das Problem innerhalb Europas. Griechenland, Portugal, Spanien und Italien verloren das Vertrauen des Kapitalmarktes. Deutschland und Frankreich bildeten dagegen den fiskalischen und politischen Kern, auf dessen Bonität das Eurosystem seine Rettungsarchitektur stützen konnte.

Heute ist die Situation eine andere. Frankreich ist selbst zum Problem geworden. Deutschland ist erheblich schwächer als 2010/2012. Und gleichzeitig beginnt einer der größten Kapitalexporteure und Gläubiger der westlichen Welt, seine Positionierung gegenüber Europa neu zu ordnen.

Genau deshalb ist Tokio der richtige Ausgangspunkt.

Inhalt:

  • Es beginnt in Tokio … Japan zieht die Reißleine
  • Wenn der Gläubiger sein Kapital zurückholt
  • Frankreich ist nicht Griechenland
  • Das eigentliche Signal kam bei 4,99 Prozent
  • Mario Draghi und die Macht eines glaubwürdigen Satzes
  • Der dritte europäische Weg!
  • Diesmal fehlt ein Retter
  • Vom Arzt zum Patienten
  • Das Problem wandert vom Rand in den Kern
  • Tokio verändert die Rechnung
  • Der große FX-Fehlschluss
  • Teuerung ist nicht Inflationierung
  • Frankfurt und Washington arbeiten nicht gegeneinander
  • EUR/USD als Tandem
  • Frankreich retten heißt deshalb nicht, den Euro zu beschädigen
  • Die EZB sitzt nicht nur in einer Falle
  • Wer garantiert den Garanten?
  • Der unterschätzte Goldanker des Eurosystems
  • Frankreich besitzt mehr als nur Schulden
  • Gold wird im Weltreservesystem neu bewertet
  • Der Garant besitzt reale Aktiva
  • Die Eurokrise 2.0 ist deshalb nicht 2010/2012 mit höheren Zahlen
  • Deshalb beginnt die Eurokrise 2.0 in Tokio
  • FX-Szenarien: eigener Schlussblock


Podcast: Bitcoin – Ende des Bärenmarktes?


Der Ausbruch ist noch keine Entscheidung

Der Markt steht dort, wo es jetzt wirklich interessant wird. Warum alte Bitcoin-Zyklen heute nur noch bedingt helfen.

Am 5. März haben wir in unserer Analyse „ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt“ eine These aufgestellt, für die es damals noch keine historische Blaupause gab: Die Einführung der Spot-ETFs hat die Struktur des Bitcoin-Marktes verändert. Nicht kosmetisch, sondern fundamental.
Bitcoin hatte einen massiven Bärenmarkt hinter sich, die Verluste waren erheblich, und trotzdem passierte etwas, das in früheren Zyklen so nicht zu beobachten war: Das große ETF-Kapital kapitulierte nicht. Keine systemischen Abflüsse. Keine klassische Panikwelle. Keine institutionelle Flucht aus dem Asset.

Unsere damalige Kernaussage lautete deshalb:
ETF-Kapital stabilisiert den Bitcoin-Markt.
Sechs Monate später stehen wir jetzt an dem Punkt, an dem diese These erstmals wirklich geprüft wird. Nicht mehr nur auf der Unterseite. Sondern auf dem Weg zurück nach oben. Denn eines wissen wir inzwischen: ETF-Investoren können Verluste aushalten.

Was wir noch nicht wissen:
Können sie auch Gewinne aushalten?
Genau darum geht es jetzt.

Inhalt:

  • Der Markt ist dort angekommen, wo wir ihn im März bereits eingezeichnet hatten
  • Volumen ist wichtiger als Linienmalerei
  • Die ETF-Investoren kommen zurück an ihren Einstand
  • Der entscheidende Unterschied zu früheren Bitcoin-Zyklen
  • Der 50-Week Moving Average liefert erstmals ein echtes Regimesignal
  • Der Widerstand ist nicht das Problem – die Reaktion danach ist es!
  • Ein Rücksetzer wäre keine Katastrophe
  • Die nächsten Monate könnten wesentlich langweiliger werden, als viele erwarten
  • 95.000 Dollar ist die Marke
  • Der Bärenmarkt könnte vorbei sein – aber beweisen muss es der Markt
  • Hinweis für unsere Spezialservices


Podcast: Energiekrise


1973 als Blaupause
Im April haben wir den Schockraum beschrieben – jetzt sind wir darin

Im April lautete unsere Aussage: Ein echter Systemschock erzeugt nicht nur eine Preisspitze. Er verändert das Preisregime.
Damals war das Vorwarnung.

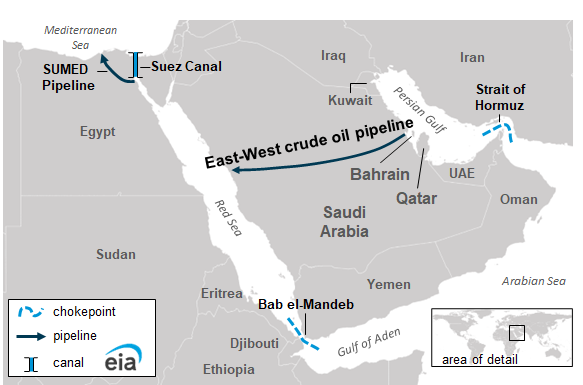
Heute haben wir Hormus, Bab al-Mandab, die Ost-West-Pipeline, eine amerikanische strategische Reserve auf dem niedrigsten Stand seit 1982, einen globalen Lagerabbau von rund 400 Millionen Barrel, China vor einem möglichen Wechsel vom Lagerabbau zurück zum aggressiveren Einkauf und Europa mit Gasspeichern, die wenige Wochen vor Beginn der Heizperiode erschreckend leer sind.


Das ist nicht mehr nur eine Ölpreisgeschichte.
Das ist eine Geschichte über fehlende Puffer.

Inhalt:

  • Im April war es das Risiko – heute sind es die Leitungen
  • 1973: Es brauchte erschreckend wenig
  • Der Unterschied zu 1973: Heute fliegen mehrere Sicherungen gleichzeitig
  • Hormus ist nicht irgendeine Meerenge
  • Bab al-Mandab: Die zweite Sicherung fliegt
  • Und dann fällt auch noch die Ost-West-Pipeline aus
  • Die Größenordnung ist brutal genug
  • Das Problem ist nicht nur, dass Öl fehlt – die Welt hat ihre Puffer bereits verbrannt
  • Die USA leben bereits von der letzten Verteidigungslinie
  • Washington versucht Zeit zu kaufen
  • Nach der Entnahme kommt das Auffüllen – und alle wollen dieselben Barrel
  • China ist die große unbekannte Variable
  • Genau das kommt jetzt alles gleichzeitig
  • Öl kann nicht bis auf null leergepumpt werden
  • Europa fährt mit halbleeren Gasspeichern in den Winter
  • Europas Gasproblem hängt ausgerechnet ebenfalls an Hormus
  • Das ist der Unterschied zwischen teuer und nicht vorhanden
  • Diesel ist das eigentliche Gift
  • Dann wird Essen richtig hässlich
  • Schweröl frisst sich durch den Welthandel
  • Kerosin trifft die nächste Ebene
  • Die Zentralbanken sitzen in der Falle
  • Diese Energiepreisschocks sind kein Unfall
  • Im April haben wir den Schockraum beschrieben – jetzt sind wir darin
  • Der zweite Schock kommt erst beim Wiederauffüllen
  • Nach den Midterms können die Dämme brechen
  • 1973 war die Warnung


Podcast: Die Bank of Japan wirkt


Kippt der Yen Carry-Trade?

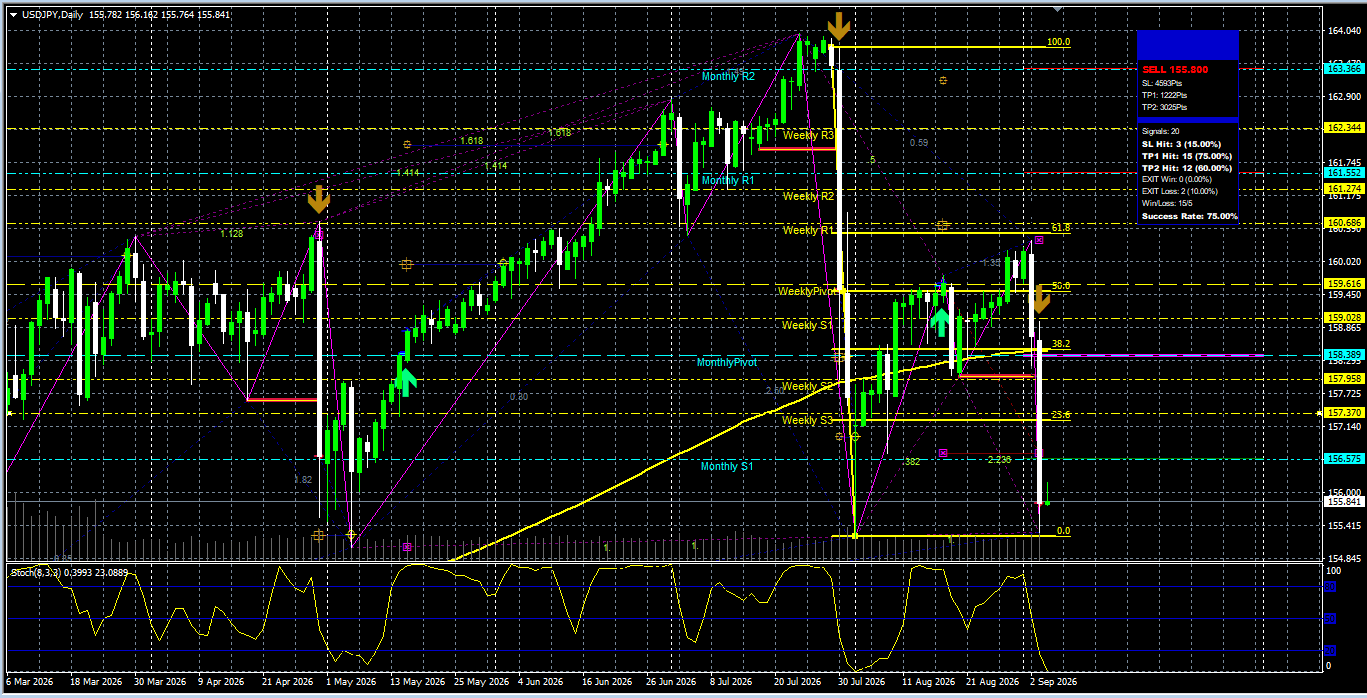
Am 4. Mai haben wir geschrieben: USDJPY 140 ist aktuell die wichtigste Zahl der Welt.

Nicht weil 140 irgendeine magische Chartmarke wäre. Sondern weil an dieser Achse entschieden wird, ob aus einer Bewegung im Yen ein globales Liquiditätsereignis wird. Damals war unsere These klar: Die Gefahrenzone beginnt nicht erst bei 140. Sie beginnt dort, wo der Markt begreift, dass 140 erreichbar wird.

Im Podcast gibt es eine persönliche Anmerkung zum verbreiten offensichtlicher Fake-News vieler sogenannter Experten, Börsen-Gurus u.ä. Gedöns (wie es Alt-Kanzler Gerhard Schröder mal so schön nannte).

Am 4. September folgte der nächste Schritt.
„Die Spekulanten werden sich die Finger verbrennen.“

Die Bank of Japan hatte ihre Strategie verändert. Nicht mehr nur Milliarden in den Markt werfen, den Yen nach oben schlagen und anschließend dabei zusehen, wie die Spekulanten nach einigen Tagen wieder in denselben Trade zurückkehren.

Diesmal ging es um etwas anderes.
Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Rate Checks. Unterschiedliche Accounts. Schläge an technischen Marken. Eine bewusst falsch gesetzte Fährte am 61,8%-Retracement. Und vor allem die permanente Frage für jeden Yen-Short: War das gerade echte Intervention? War es nur ein Rate Check? Hat jemand seine Position reduziert? Läuft bereits neues Volumen? Kommt der nächste Schlag?

Die eigentliche Idee dahinter hatten wir ebenfalls klar formuliert:
Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat, dass die BOJ Yen kaufen wird, arbeitet er für die BOJ.
Seit dem 9. September bekommt dieser Satz eine neue Qualität.

Inhalt:

  • Genau das wollte die BOJ erreichen
  • Aus dem Yen-Short wird ein Yen-Long
  • Die Grundlage verändert sich
  • 103 Milliarden Dollar sitzen auf der falschen Seite
  • Die wichtigste Veränderung findet vor dem eigentlichen Unwind statt
  • Wenn freiwilliges Verkaufen aufhört
  • Der Markt hat die Unsicherheit verstanden
  • Die Zinsdifferenz arbeitet nicht mehr nur für die Spekulanten
  • Japanisches Geld muss nicht mehr zwingend ins Ausland
  • Die 4-Billionen-Dollar-Frage bleibt
  • Dann kommen die US-Treasuries
  • Der Unterschied zu früher
  • Von 153 über 142 bis 140
  • Die Bank of Japan wirkt
  • Kippt der Yen Carry-Trade?
  • Und am Ende sitzen plötzlich zwei im selben Boot


Podcast: JPY Intervention


Oder: Unsicherheit als Mittel der Wahl

Wie wir Ihnen vor einigen Wochen bereits gesagt haben: Die Spekulanten werden sich die Finger verbrennen. Genau das ist passiert.

Auch das, was danach kam, war keine Überraschung. Wir hatten beim USD/JPY nach dem ersten Schlag den Rücklauf aus dem Bereich um 157 in Richtung 160 erwartet. Genau dort lief der Markt hin – sauber bis an das 61,8%-Fibonacci-Retracement.


Keine Zauberei. Keine Überraschung. Sondern ziemlich exakt das, was wir erwartet hatten.

Nach 23 Jahren im Yen-Handel muss ich nicht darüber rätseln, ob die Bank of Japan interveniert. Ich kenne die Handschrift. Interessanter ist, wie Japan diesmal vorgeht. Denn man hat aus den vergangenen Interventionen gelernt.

Die stärkste Waffe ist nicht mehr allein das Geld.
Es ist die Unsicherheit.
Nicht wir sind unsicher. Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat,
dass die BOJ Yen kaufen wird, arbeitet er für die BOJ. VC


Inhalt:

  • Die bewusst falsch gesetzte Fährte
  • Warum 100 Milliarden weniger wert sein können als Unsicherheit
  • Was sind Rate Checks?
  • Der Markt erledigt einen Teil der Arbeit selbst
  • Unter dem Ganzen liegt der größte Carry Trade der Welt
  • Wenn freiwilliges Verkaufen aufhört
  • Japan will diesen Yen nicht mehr
  • Der Yen ist der Stressmesser
  • Nicht wir sind unsicher


Podcast: Das Ende der KI Investmentblase


dot com 2.0 - nur anders - damals hieß es C-Day


Wir nennen es bewusst nicht KI-Blase. Wir nennen es KI-Investmentblase. Dieser Unterschied ist nicht semantisch, sondern die Grundlage der gesamten Betrachtung. Wir halten künstliche Intelligenz für real, für disruptiv und wahrscheinlich für eine der wichtigsten technologischen Veränderungen dieser Dekade. Die Modelle werden besser, die Anwendungen werden zahlreicher, die Kosten werden sinken und ein erheblicher Teil dessen, was heute noch von Menschen erledigt wird, wird künftig von Maschinen übernommen oder zumindest massiv unterstützt werden. Das alles kann stimmen. Und trotzdem kann sich rund um diese Technologie gerade eine der größten Kapitalfehlallokationen seit der Jahrtausendwende aufbauen.

Denn mit der Technologie Recht zu haben und mit dem Investment Recht zu haben, sind zwei völlig verschiedene Spiele. Das haben wir schon einmal erlebt. Damals hieß es C-Day.

Das Internet war keine Blase. Glasfaser war keine Blase. Router waren keine Blase. Der explodierende Datenverkehr war keine Fantasie. Die Vorstellung, dass irgendwann Milliarden Menschen, Unternehmen und Maschinen permanent miteinander verbunden sein würden, war nicht zu optimistisch. Im Gegenteil: Sie war noch viel zu konservativ. Und trotzdem platzte die Dotcom-Blase.

Cisco war damals keine Pommesbude mit Website. Cisco war profitabel, technologisch führend und einer der wichtigsten Ausrüster jener Infrastruktur, auf der die digitale Revolution anschließend tatsächlich stattfand. Die Aktie verlor trotzdem rund 89 Prozent ihres Wertes. Amazon verlor vom Hoch zum Tief rund 94 Prozent. Das Internet gewann. Die Technologie gewann. Die Infrastruktur wurde gebraucht. Wer sie zum falschen Preis gekauft hatte, verlor trotzdem.

Inhalt:

  • Die Burg wird wahrscheinlich stehen bleiben
  • Die Technologie ist real. Die Rechnung vielleicht nicht.
  • Viel Begeisterung, wenig Bilanzwirkung
  • Nvidia, OpenAI und das Geld, das im Kreis läuft
  • „Information at your fingertips“
  • Diesmal kommt der Kredit dazu
  • Technologie altert schneller als Schulden
  • Drei Billionen sind irgendwann keine Spielerei mehr
  • Wer hält am Ende die Forderung?
  • Die Infrastrukturblase des Jahres 2000 war ebenfalls real
  • Diesmal sitzen die Burgherren auf der anderen Seite
  • Wenn es brennt, gehen die Burgherren einkaufen
  • Nvidia ist dabei eine eigene Kategorie
  • Der Trade findet dich
  • Oben KI-Hallen. Unten Milch auf Pump.
  • Man braucht überhaupt keinen KI-Crash
  • Was für KI bullish ist, kann für das KI-Investment bearish sein
  • Vielleicht ist nicht die Nachfrage falsch. Vielleicht ist nur der Preis falsch.
  • C-Day
  • Der Verkäufer wird zum Finanzierer
  • Cisco war ebenfalls kein Schrott
  • Diesmal hängt noch mehr Kredit daran
  • Man braucht dafür keinen Einbruch bei Nvidia
  • Der Preis der Revolution
  • Deshalb interessiert uns nicht, ob KI gewinnt
  • Und wenn die Investmentblase platzt?
  • Dot com 2.0 – nur anders
  • Die Irren hatten Recht
  • Eine winzige Hommage an: Christopher Hartnett


Podcast: Jackson Hole


Diesmal nicht nur irgendein Treffen

Jackson Hole ist jedes Jahr wichtig. Diesmal ist es etwas anderes. Nicht wegen 25 oder 50 Basispunkten. Nicht wegen irgendeines Satzes, den anschließend tausend Analysten in „hawkish“ oder „dovish“ zerlegen. Und auch nicht, weil dort Ende August wieder ein paar der mächtigsten Zentralbanker der Welt bei schöner Aussicht darüber diskutieren, wie sie die Folgen ihrer eigenen Geldpolitik einfangen.

Diesmal geht es um eine wesentlich größere Frage: Wer kontrolliert eigentlich noch den Preis des Geldes?

Das US-Finanzministerium braucht niedrigere langfristige Renditen. Die Fed braucht Glaubwürdigkeit. Und der Bondmarkt braucht beides nicht. Genau das ist die Ausgangslage.

Fast schon passend dazu lautet das offizielle Thema von Jackson Hole 2026 ausgerechnet „Financial Innovation: Implications for Payments and Policy“. Das Treffen findet vom 27. bis 29. August statt.

Normalerweise wäre das ein hübscher Titel für ein paar Panels über Zahlungsverkehr, Stablecoins, Tokenisierung und die Zukunft des Geldes. 2026 könnte daraus etwas sehr viel Ernsteres werden.

Inhalt:

  • Die Vigilantes sind zurück
  • Das Problem sitzt zwischen Treasury und Fed
  • Der dritte Akteur sitzt nicht in Jackson Hole
  • Ausgerechnet Tether
  • Der CLARITY Act bekommt plötzlich eine zweite Bedeutung
  • Diese Käufer haben ein anderes Interesse
  • Vielleicht sind es ausgerechnet die Cryptos, die den USA noch einmal den Arsch retten
  • Der neue Käufer löst das Problem nicht
  • Diesmal nicht nur irgendein Treffen


Podcast: Let’s Twist Again


Oder die 1. Vorstufe zu QE

Das Entscheidende ist nicht das Volumen. Das Entscheidende ist, dass überhaupt eingegriffen wird. Das US-Finanzministerium beginnt, länger laufende eigene Staatsanleihen zurückzukaufen. Betroffen sind Laufzeiten von zehn bis dreißig Jahren. Offiziell geht es um Liquiditätsunterstützung im Treasury-Markt. Praktisch ist die Zielrichtung kaum zu übersehen: Die Renditen am langen Ende der Zinskurve sollen gedrückt werden.


Genau hier beginnt die eigentliche Geschichte. Denn die Renditen langlaufender US-Staatsanleihen waren zuvor massiv gestiegen. Das ist für die USA nicht irgendein Problem innerhalb eines abstrakten Bondmarktes. An diesen Renditen hängt ein erheblicher Teil der amerikanischen Kreditwirtschaft. Vor allem Hypotheken und andere langfristige Konsumentenkredite orientieren sich an den zehn- und dreißigjährigen Treasury-Renditen. Steigen diese Renditen dauerhaft, steigen die Finanzierungskosten für Häuser, Unternehmen und Verbraucher. Damit wird aus einem Problem des Anleihemarktes sehr schnell ein Problem der gesamten Volkswirtschaft.

Inhalt:

  • Noch kein QE – aber der Staat hat geblinzelt
  • Symbolisches Volumen – gewaltiges Signal
  • Das Problem sitzt am langen Ende
  • Die Käufer werden zum Problem
  • 40 Billionen Schulden ändern die Mathematik
  • Der Treasury konkurriert inzwischen um Kapital
  • Operation Twist ist keine Lösung
  • Dann reagieren Gold und Bitcoin
  • Gold und Bitcoin stehen auf derselben Seite des Tisches
  • Der gefährliche Präzedenzfall
  • Die 1. Vorstufe zu QE
  • Auffallend ist das Datum


Podcast: Gold und der 4-Phasen-Zyklus


2008 ante portas

Gold fällt. Zentralbanken kaufen. US-Treasuries werden immer teurer. Der Kreditmarkt beginnt an Stellen zu knirschen, an denen der Aktienmarkt noch Wachstum feiert. Auf den ersten Blick passt das alles nicht zusammen. Auf den zweiten sehr wohl.

Denn wer Gold ausschließlich über seinen Tageskurs betrachtet, begeht aus unserer Sicht denselben Fehler, den Märkte vor großen strukturellen Wendepunkten immer wieder machen: Man schaut auf den Preis und übersieht die Veränderung des Systems, in dem dieser Preis entsteht. Genau deshalb beginnen wir diesmal nicht mit Gold. Wir beginnen dort, wo wir vor wenigen Tagen aufgehört haben.

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später müssen die USA ihre langfristigen Schulden zu Auktionsrenditen platzieren, wie wir sie seit Jahrzehnten nicht mehr gesehen haben. Dazwischen liegt der 24. Februar 2022. Für uns weiterhin der eigentliche Point of no Return.

Mit dem Umgang des Westens mit russischen Staatsreserven wurde eine Grenze überschritten, deren Bedeutung damals von vielen vollständig unterschätzt wurde: Zum ersten Mal musste jeder größere staatliche Reservehalter außerhalb des unmittelbaren westlichen Machtblocks ernsthaft neu kalkulieren, was eine Reserve überhaupt wert ist, wenn ein anderer darüber entscheiden kann, ob man im Ernstfall noch darauf zugreifen darf. US-Treasuries verschwanden dadurch nicht. Der Dollar verschwand auch nicht. Aber etwas anderes verschwand: die Selbstverständlichkeit.

Und genau diese Entwicklung ist notwendig, um den Goldmarkt des Jahres 2026 überhaupt zu verstehen. Denn eigentlich müsste Gold längst deutlich höher stehen. Staatsschulden steigen, die Geldmengen bleiben hoch, Inflation ist nicht verschwunden, geopolitische Spannungen nehmen zu, das globale Finanzsystem fragmentiert sich, Zentralbanken kaufen Gold und gleichzeitig wird die Finanzierung der USA immer teurer.

Und was macht Gold? Es fällt.

Inhalt:

  • Preis ist nicht Funktion
  • Der 24. Februar 2022 verändert die Goldgleichung
  • Nicht auf die Reden schauen. Auf die Tresore.
  • China handelt nicht wie ein Trader
  • Der 4-Phasen-Zyklus
  • Phase 1: Der Schock
  • Phase 2: Shakeout
  • Phase 3: Akkumulation
  • Phase 4: Der strukturelle Ausbruch
  • Damit sind wir bei 2008
  • 2008 ante portas bedeutet nicht Lehman morgen
  • Die Zirkularität im KI-Boom
  • Der Kreditmarkt kommt häufig zuerst
  • Heute ist die Ausgangslage schwieriger als 2008
  • QE Unlimited
  • Das Angebot reagiert nicht
  • Der nächste Goldkäufer besitzt vielleicht nur ein Smartphone
  • Der alte Realzins-Zusammenhang bekommt starke Risse
  • 1971. 2008. 2022. 2026.
  • Wo stehen wir heute?
  • 2008 ante portas


55 Jahre Nixon-Schock


und der Dollar bekommt seine nächste Rechnung

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später zahlen die USA für 30-jährige Schulden den höchsten Auktionszins seit 2001. Dazwischen liegt der 24. Februar 2022 – der Tag der eigentlichen Zeitenwende.

15. August 1971 trat Richard Nixon tritt vor die Kameras und setzte die Einlösbarkeit des US-Dollars in Gold aus.


Das Goldfenster wurde geschlossen.
„Vorübergehend“, wie es damals hieß.

Es kam nie wieder zurück.

Damit begann endgültig die monetäre Ordnung, die unsere Welt bis heute prägt. Der Dollar blieb Weltreservewährung, später abgesichert durch das Petrodollar-System, und US-Treasuries wurden über Jahrzehnte zu dem Asset, das im globalen Finanzsystem praktisch über allen anderen stand.

Der sichere Hafen.
Das Reserve-Asset.
Das Versprechen der USA.

Ausgerechnet unmittelbar vor dem 55. Jahrestag liefert uns der US-Anleihemarkt ein bemerkenswertes Signal.


Podcast: Tether


Die Ur-Wale und die Zukunft des digitalen Dollars

Bitfinex - die Pioniere der kommenden Finanzordnung

Im vorherigen Artikel haben wir erklärt, warum der CLARITY Act kein gewöhnliches Cryptogesetz ist, sondern das Grundgesetz der kommenden digitalen Finanzordnung. Aber der CLARITY Act erschafft diese Ordnung nicht. Er kommt zu spät.

Der digitale Dollar existiert längst. Die globale Liquidität existiert längst. Die Infrastruktur existiert längst. Und diejenigen, die sie gebaut haben, warteten weder auf die Erlaubnis Washingtons noch auf die Erkenntnis der Wall Street. Sie bauten zuerst den Markt. Danach kamen die Behörden.

„Bitfinex – schönen Gruß an die Behörden, der Markt sind wir.“ CV

Dieser Satz wurde im Juni 2019 geprägt. Zu einem Zeitpunkt, an dem die heute gefeierten institutionellen Bitcoin-Prediger noch keine Rolle spielten, die großen Vermögensverwalter Bitcoin öffentlich bekämpften und die meisten Banken den gesamten Sektor entweder nicht verstanden oder bewusst kleinredeten.

Der Satz war keine Provokation. Er war eine Zustandsbeschreibung.
Bitfinex war nicht irgendeine Cryptobörse. Bitfinex war die Börse der Ur-Wale. Und Tether war nicht irgendein Stablecoin. Tether war ihre eigene Dollarliquidität.

Inhalt:

  • Die Geschichte beginnt nicht mit der Wall Street
  • Bitfinex war die Wal-Börse
  • Dann bauten sie sich den Dollar selbst
  • Börse, Liquidität und Rechnungseinheit
  • Tether baute, was Banken nicht bauen konnten
  • Die „Tether-Bombe“, die seit Jahren explodieren soll
  • Die profitabelste Bank, die keine Bank sein will
  • Die Reservearchitektur hinter USDT
  • Gold in der USDT-Reserve ist nicht XAUT
  • XAUT – Gold wird digital beweglich
  • Zwei Goldebenen, zwei Machtfunktionen
  • Der nächste Schritt nach dem digitalen Dollar
  • Keine Bank – und trotzdem eine der wichtigsten Dollarbanken der Welt
  • Die Kunden wollen den Dollar – nicht die Bank
  • Der Dollar, den lokale Regierungen kaum stoppen können
  • Tether umgeht die Banken und finanziert Washington
  • Der GENIUS Act war die staatliche Kapitulation vor der Realität
  • Der CLARITY Act kommt auf Tether zu
  • Die Banken haben das Problem inzwischen verstanden
  • Was geschieht, wenn Tether Rendite weitergibt?
  • Die Banken können Tether nicht kopieren, indem sie einen Token ausgeben
  • Die Ur-Wale verstanden den Goldrausch
  • Die sichtbaren Gesichter sind nicht das Machtzentrum
  • Reicher als Gott – und kaum jemand kennt sie
  • Die Seychellen sind kein dekorativer Firmensitz
  • Offshore war kein Zeichen von Schwäche
  • Faktische Unangreifbarkeit
  • Systemrelevanz ohne demokratischen Auftrag
  • Bitcoin, Gold und Tether sind keine Gegensätze
  • Die stille Bitcoin- und Goldstrategie
  • Der Staat braucht Tether möglicherweise mehr als Tether den Staat
  • Kein CBDC – und trotzdem programmierbarer Dollar
  • Die größte Privatbank der digitalen Welt
  • Was geschieht, wenn der Markt kippt?
  • Der Markt hat längst abgestimmt
  • „Der Markt sind wir“
  • Der eigentliche Pionier
  • Der strukturelle Endpunkt