Cash is King


Alles fällt. Nur der Dollar steigt.
Die Musik ist aus – was wir jetzt noch hören, ist das Echo.

Volker Carus & Christian Vartian
Premium Newsletter & Grundsatzartikel

Der Systembruch findet nicht morgen statt. Wir beobachten ihn bereits. Live. In Zeitlupe. VC

Aktien fallen. Gold fällt. Silber fällt. Cryptowerte werden liquidiert. Rohstoffe geraten unter Druck. Selbst amerikanische Staatsanleihen werden verkauft, ihre Renditen steigen. Und während nahezu sämtliche Anlageklassen unter Verkaufsdruck stehen, steigt ausgerechnet der US-Dollar.

Der Dollarindex erreicht den höchsten Stand seit April 2025. EUR/USD fällt zeitweise unter 1,10. Silber rutscht unter 50 Dollar. An den asiatischen Aktienmärkten verlieren taiwanische Werte sechs Prozent, der südkoreanische Kospi 3,7 Prozent. Mehr als 90 Prozent der Aktien in Taiwan stehen im Minus. An der Wall Street scheitert die Erholung des S&P 500 am 20-Tage-Durchschnitt. Unterhalb der großen Indizes befinden sich längst zahlreiche Einzelaktien im Bärenmarkt.

Das sind keine voneinander unabhängigen Ereignisse.
Wir sehen die Folgen eines globalen Liquiditätsschocks. Und wir sehen, wie dieser Schock beginnt, sich selbst zu verstärken.

Die überschüssige Liquidität im internationalen Finanzsystem ist deutlich zurückgegangen. Gleichzeitig verteuert die Dollaraufwertung die Bedienung von Dollarverbindlichkeiten für Schuldner außerhalb des Dollarraums. Wer Dollar benötigt, muss sie beschaffen. Wer seine Sicherheiten nicht mehr ausreichend beleihen kann, muss verkaufen. Wer seine Anschlussfinanzierung verliert, muss Kapital freisetzen.

Dann werden nicht die schlechtesten Vermögenswerte verkauft. Dann wird verkauft, was noch einen Käufer findet.
Gold gehört dazu. Staatsanleihen gehören dazu. Bitcoin gehört dazu. Aktien sowieso.

Damit sind wir bei einer Entwicklung, die wir seit Jahren in unserer gemeinsamen monetären Arbeit beschreiben:
Ein Kreditgeldsystem bricht nicht zusammen, weil plötzlich sämtliche Vermögenswerte verschwinden. Es gerät ins Schleudern, wenn vorhandene Vermögenswerte nicht mehr ausreichen, um die laufenden Finanzierungsverpflichtungen zu erfüllen.

Am 13. November haben wir in unserer Analyse „WATERGATE 2.0?“ den Ausfall eines zentralen Finanzierungsorganisators der KI-Investitionsblase beschrieben. Heute sehen wir die Konsequenzen weit über diesen Sektor hinaus.

Die Frage lautet nicht mehr, ob die Musik irgendwann aufhört.
Die Musik ist aus. Was wir jetzt noch hören, ist das Echo.

Inhalt:

  • Alles fällt. Nur der Dollar steigt.
  • Wenn selbst Gold und Staatsanleihen verkauft werden
  • Der Dollar-Liquiditätsschock – die Rückkopplung läuft
  • Verkaufen, um weiterfinanzieren zu können ⇒ (MARA, Blackstone u.a.)
  • NVIDIA – die KI-Zentralbank ist geschlossen
  • Von der KI-Investitionskrise zur weltweiten Deflation
  • Die nächsten Handelstage – der Systembruch auf dem Kurszettel
  • Marktüberblick – 16. November 2026


Podcast: GOLD – JAHRESENDRALLY?


Der Preis korrigiert. Der Systembruch nicht.

Gold steht wieder an der 4.000-Dollar-Marke. Am Freitag sogar knapp darunter. Vom Hoch oberhalb von 5.400 USD Ende Januar sind rund 25 % verschwunden. Eine Korrektur, die angesichts der vorausgegangenen Preisentwicklung durchaus als erheblich bezeichnet werden darf. Sie ist allerdings auch ein interessanter Test dafür, ob die Marktteilnehmer inzwischen begriffen haben, was sie seit dem 24. Februar 2022 eigentlich handeln.

Wir haben unsere Position dazu mehrfach und unmissverständlich veröffentlicht. An ihr hat sich nichts geändert. Neu ist die gegenwärtige Konstellation. Gold hat kräftig korrigiert, die spekulative Positionierung wurde reduziert, die amerikanischen Staatsanleiherenditen stehen erneut unter Druck, und ausgerechnet jene Käufer, die den Goldmarkt seit Jahren strukturell verändern, setzen ihre Akkumulation fort. Das ergibt eine bemerkenswerte Ausgangslage für das letzte Quartal 2026.

Eine Jahresendrally? Durchaus. Nur liegt die Antwort nicht im Kalender. Und auch nicht im nächsten Viertelprozentpunkt aus Washington.

„Ein Kalender finanziert keine Position.“ CV

Inhalt:

  • Spekulation raus – strategische Käufer bleiben
  • Tokio, Washington und die Refinanzierungsrechnung
  • Teuerung ist nicht Inflationierung
  • 24. Februar 2022 – Das beschädigte Fundament
  • Gold: 4.000 Dollar – die technische Entscheidung
  • Goldminen – relative Stärke trotz Goldkorrektur
  • Silber – der volatilere Prüfstein
  • Jahresendrally – die Bedingungen, nicht der Kalender


Podcast: NEUN JAHRE Premium Portfolio


Das Weltfinanzsystem wird neu geordnet. Unsere Vermögensarchitektur steht.
Premium Portfolio Report | 03. Mai bis 11. Oktober 2026
Volker Carus & Christian Vartian

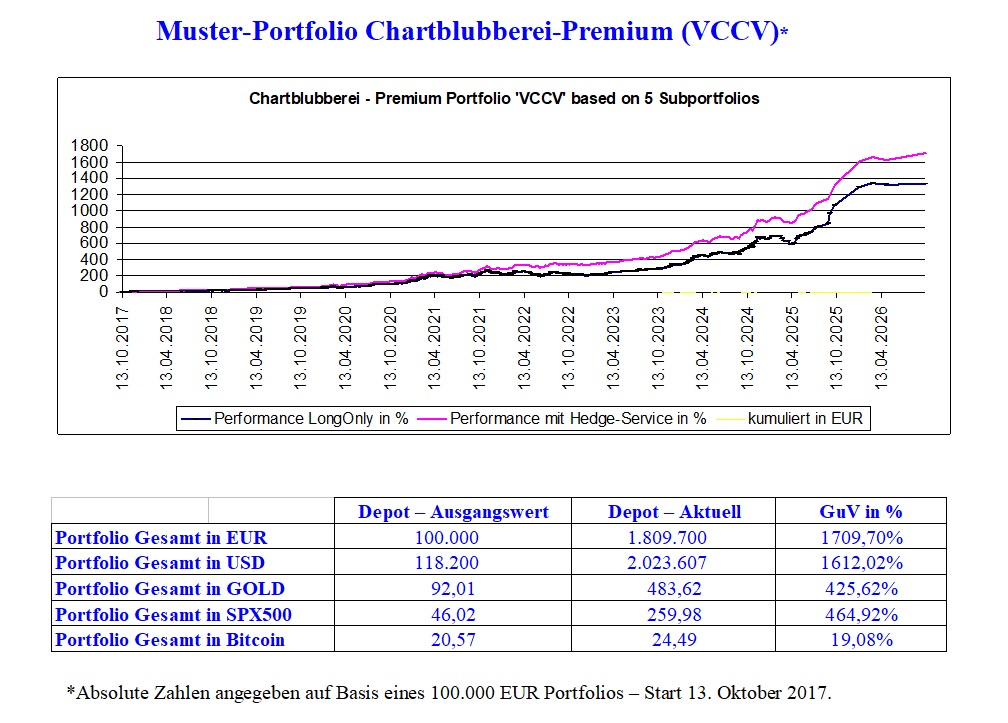
Rund +1.700 Prozent Vermögensentwicklung. Aber das ist nur ein Teil der Geschichte. Am 13. Oktober 2017 haben wir unser gemeinsames Chartblubberei-Premium-Portfolio VCCV offiziell ins Leben gerufen und erstmal veröffentlicht.

Neun Jahre später stehen rund +1.700 Prozent Vermögensentwicklung in Euro beziehungsweise rund +1.600 Prozent in US-Dollar in unserer historischen Dokumentation. Ohne spekulatives Trading als Grundlage dieser langfristigen Performance.


Was dabei häufig unterschätzt wird, ist nicht die Rendite. Die ist schließlich dokumentiert. Interessanter ist die Vermögensarchitektur, mit der diese Entwicklung erreicht wurde. Wir haben dieses Portfolio von Beginn an nicht für eine schöne Performancegrafik konstruiert.

Die Zielsetzung war erheblich anspruchsvoller.

Ein Vermögenssystem, das unter möglichst allen realistisch denkbaren Markt-, Währungs- und Finanzsystembedingungen funktioniert. Mit unmittelbar gehaltenen Vermögenswerten, einer außergewöhnlichen monetären Liquidität und einer systematischen Absicherung der bestehenden Risiken.

Bereits Anfang 2018 haben wir diese Konstruktion deshalb auch als Portfolio für ein mögliches Mad-Max-Szenario bezeichnet.

Eine Alien-Invasion könnte die Rechnung natürlich zunichtemachen.  😎 
Aber dann haben wir vermutlich alle ganz andere Probleme.

Das war damals nicht einfach ein Scherz. Hinter dieser zugespitzten Formulierung stand eine sehr konkrete strategische Zielsetzung: eine innerhalb ihrer vorgesehenen Sicherheitsarchitektur faktisch risikolose Vermögenskonstruktion, die nicht vom Überleben einer einzelnen Währung, eines einzelnen Finanzmarktes oder einer bestimmten politischen Ordnung abhängig sein soll.

Die unterschiedlichen Marktwerte unserer Positionen können selbstverständlich schwanken. Genau deshalb existiert die Architektur.
Entscheidend ist nicht der einzelne Vermögenswert. Entscheidend ist das Zusammenwirken der fünf Subportfolios.

Nach neun Jahren kommen wir zu einer bemerkenswerten Feststellung:
Die gegenwärtige Neuordnung des internationalen Finanzsystems bestätigt genau jene Grundsätze, auf denen wir das VCCV aufgebaut haben.
Wir müssen unsere ursprüngliche Vermögensphilosophie deshalb nicht neu erfinden.

Wir setzen sie fort. Allerdings unter veränderten weltwirtschaftlichen Bedingungen, die inzwischen auch erhebliche Anpassungen der konkreten Positionierungen erforderlich machen.

Inhalt:

  • Februar 2022 – Der Bruch des internationalen Reservesystems
  • Gold übernimmt wieder seine ursprüngliche Funktion
  • Bitcoin – Wir ziehen die Konsequenz
  • Tether, Bitfinex – Die private Dollararchitektur
  • Warum Ethereum bleibt
  • Japan – Die wichtigste Finanzierungswährung der Welt verändert ihre Funktion
  • Wir klappen zu – Und zwar bevor die Musik aufhört zu spielen
  • Unternehmensbeteiligungen – Hier wird Geld verdient. Ohne Trading.
  • Kapital gegen Kapital – Nicht Prozentkosmetik
  • 03. Mai bis 11. Oktober 2026 – Die aktuelle Outperformance
  • Wer den Einzelaktien-Service nicht nutzt, spart möglicherweise am völlig falschen Ende
  • Cash is King – Die meisten verstehen nicht einmal, was Cash ist
  • Der Portfolio-Stand zum 11. Oktober 2026
  • Das zehnte Jahr beginnt – Und die große Neuordnung läuft weiter
  • Epilog – Zwei Zigarren, ein Whisky und ein Platz am Kamin
  • Warum Chartblubberei eigentlich Chartblubberei heißt


Aktieninvestoren haben RECHT


Der TLT ist überverkauft ...

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.
Der US- Immobiliensektor schwächelt angesichts steigender Zinsen.

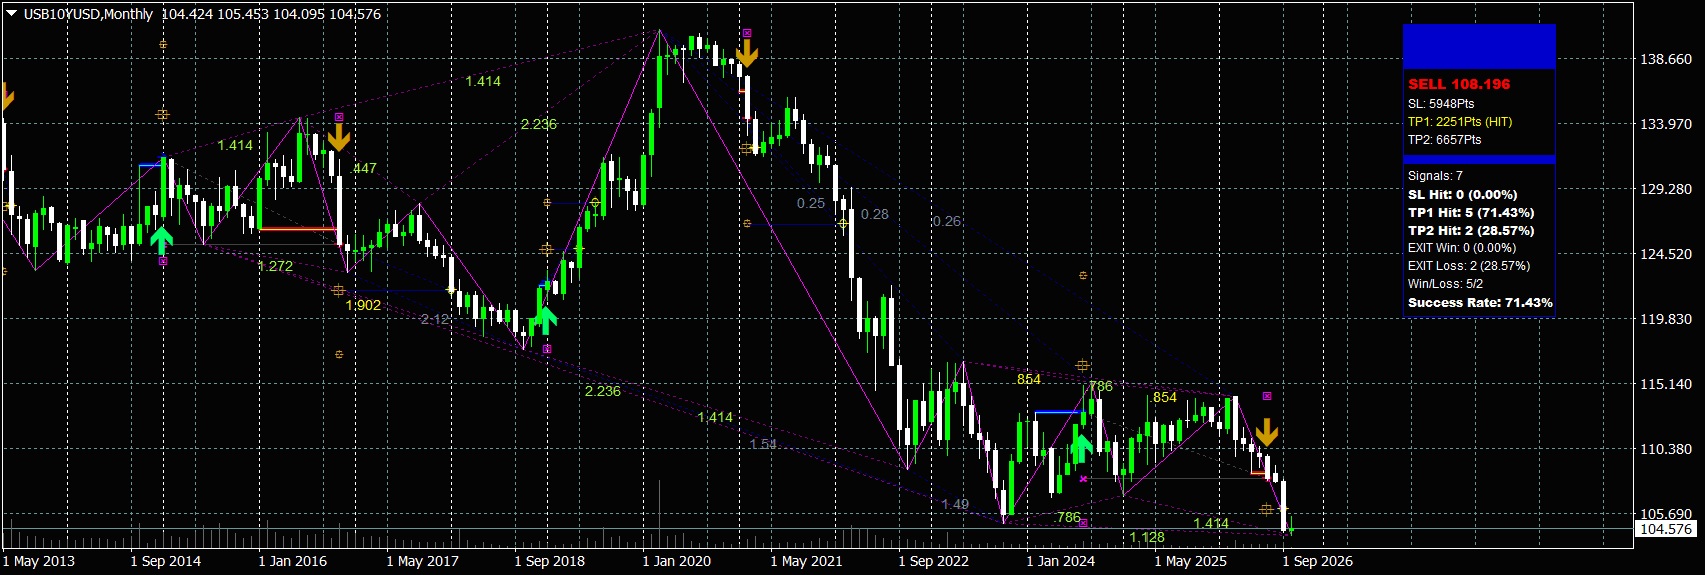
Aufgrund Monetaristisch verwirrter Zentralbanken erreichte die Rendite 10-jähriger US-Staatsanleihen etwa 5,34 %, die der 30-jährigen Anleihen rund 5,68 %. Dies sind die höchsten Stände seit 2002. Kurse natürlich invers zu Renditen:


Zum Zeitpunkt dieses Berichts gehen die Renditen bereits wieder zurück. Das Phänomen beschränkt sich nicht auf die USA; auch in Frankreich und Großbritannien zogen die Renditen zunächst an, bevor sie wieder nachgaben.

Die „Smart Money“-Investoren nehmen den Kursrückgang beim TLT (einem ETF auf langlaufende US-Staatsanleihen) ernst. Dies ist ein Frühwarnsignal nicht nur für Anleihe-, sondern auch für Aktienanleger. Steigende langfristige Renditen erhöhen die Konkurrenz für Aktien.

Besonnene Anleger sollten die langfristigen Renditen nicht ignorieren, auch wenn die „Momentum-Trader“ sie weiterhin außer Acht lassen.


Drohnenschützen machen Geldpolitik


Trump und Japans Takaichi erörterten die Situation des Yen

Marktsoziologie:
Da der Monetarismus weiterhin die Zentralbanken des Westens ideologisch vereinnahmt, „müssen Zentralbanken höhere abfließende Geldmengen für teurere Energieimporte – Mangelteuerung also – so betrachten, als ob es eine Aufblähung der Geldmenge, also Inflation wäre“

Daher und das hat der Westen selbst gewählt, ist eine Mangelteuerung bei Öl = Inflation.
Wer die Mangelteuerung herbeiführen kann, durch Drohnenschiessen, macht also Geldpolitik- DE FACTO.

Weit sind wir gekommen!  👿 


Hawkische Zinserhöhung


Nur in Japan ist es echte Inflation

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.

Der US- Immobiliensektor schwächelt angesichts steigender Zinsen. Hier sind die aktuellen Daten:

  • Die Zahl der Baubeginne lag bei 1,275 Mio. (Konsens: 1,325 Mio.).
  • Die Zahl der Baugenehmigungen lag bei 1,394 Mio. (Konsens: 1,410 Mio.).


Obwohl die Fed und die Europäische Zentralbank (EZB) die Zinsen angehoben haben, entschied sich die Bank of England (BoE), ihren Leitzins unverändert zu lassen. Die BoE signalisiert jedoch, dass sie für künftige Zinserhöhungen offen ist.

Die Inflation in Großbritannien lag im August bei 3,1 % im Jahresvergleich, verglichen mit dem BoE-Zielwert von 2 %.

FED Chaos


und das Huthi Problem

Warum die Inflation, also der Geldzufluss im Westen steigen sollte, wenn höhere Beträge pro Ölfass aus dem Westen heraus an Erdölexporteure bezahlt werden müssen, kann noch immer niemand logisch erklären.

  • Höhere Abflüsse sind deflationär.
  • Höhere Ölpreise gehen via Mangelteuerung aber in viele Preise ein.
  • Was kann eine Zentralbank dagegen tun?
  • Nichts, den ungestörten Ölfluß wiederherstellen würde helfen, nur kann eine Zentralbank sowas nicht.

Monetaristen zeigen aber gerne Aktionismus, daher hob die EZB ihren Leitzins an.
Der Ölpreis gab zuletzt nach, nachdem er kurzfristig überkauft war.


FED spricht gegen FED


Marktsoziologie zeigt die ersten Risse

Broadcom meldete für das dritte Quartal einen Gewinn pro Aktie (EPS) von 3,32 US-Dollar gegenüber den erwarteten 3,24 US-Dollar.

  • Der Umsatz von Broadcom lag im dritten Quartal bei 29,6 Milliarden US-Dollar gegenüber den erwarteten 29,43 Milliarden US-Dollar.
  • Broadcom erhöht seine Umsatzprognose für das Geschäftsjahr 2026 von 56 Milliarden US-Dollar auf 58 Milliarden US-Dollar.
  • Broadcom erwartet eine steigende Nachfrage nach Halbleitern.
  • Broadcom prognostiziert für das Geschäftsjahr 2027 einen Umsatz mit KI-Chips von 100 Milliarden US-Dollar und für das Geschäftsjahr 2028 von 230 Milliarden US-Dollar.


Die Marktstimmung im Halbleitersektor hat sich deutlich verändert. Wären diese Prognosen vor einiger Zeit veröffentlicht worden, hätte die Broadcom -Aktie deutlich zugelegt. Zum Zeitpunkt der Veröffentlichung dieses Artikels notiert Broadcom jedoch im Minus. Man sollte die Stimmungsänderungen aufmerksam verfolgen.


Das Ministerium hat gesprochen


... die FED spricht dagegen

Die US- Verbraucherpreisindizes waren im Deflationsbereich wie die Chinesischen ebenfalls. Bis zur Berichtswoche. Die neu veröffentlichten Daten zu persönlichen Einkommen und Ausgaben zeigen, warum die Preise jetzt frisch wieder gestiegen sind.

Hier die Details:

  • Das persönliche Einkommen lag bei 0,4 % (Konsensprognose: 0,2 %).
  • Die persönlichen Ausgaben lagen bei 0,2 % (Konsensprognose: 0,2 %).
  • Der PCE (Personal Cost Efficiency) ist der bevorzugte Inflationsindikator der Fed. Der PCE fiel höher aus als erwartet. Hier die Details:
  • Der PCE lag bei 0,2 % (Konsensprognose: 0,1 %).
  • Der Kern-PCE lag bei 0,2 % (Konsensprognose: 0,2 %).


Die Auftragseingänge für langlebige Güter fielen besser aus als erwartet. Hier die Details:

  • Die Auftragseingänge für langlebige Güter lagen bei 1,1 % (Konsensprognose: 0,5 %).
  • Die Auftragseingänge für langlebige Güter ohne Transport lagen bei 0,4 % (Konsensprognose: 0,5 %).


Und all das frisch um Jackson Hole.


Podcast: Jackson Hole


Diesmal nicht nur irgendein Treffen

Jackson Hole ist jedes Jahr wichtig. Diesmal ist es etwas anderes. Nicht wegen 25 oder 50 Basispunkten. Nicht wegen irgendeines Satzes, den anschließend tausend Analysten in „hawkish“ oder „dovish“ zerlegen. Und auch nicht, weil dort Ende August wieder ein paar der mächtigsten Zentralbanker der Welt bei schöner Aussicht darüber diskutieren, wie sie die Folgen ihrer eigenen Geldpolitik einfangen.

Diesmal geht es um eine wesentlich größere Frage: Wer kontrolliert eigentlich noch den Preis des Geldes?

Das US-Finanzministerium braucht niedrigere langfristige Renditen. Die Fed braucht Glaubwürdigkeit. Und der Bondmarkt braucht beides nicht. Genau das ist die Ausgangslage.

Fast schon passend dazu lautet das offizielle Thema von Jackson Hole 2026 ausgerechnet „Financial Innovation: Implications for Payments and Policy“. Das Treffen findet vom 27. bis 29. August statt.

Normalerweise wäre das ein hübscher Titel für ein paar Panels über Zahlungsverkehr, Stablecoins, Tokenisierung und die Zukunft des Geldes. 2026 könnte daraus etwas sehr viel Ernsteres werden.

Inhalt:

  • Die Vigilantes sind zurück
  • Das Problem sitzt zwischen Treasury und Fed
  • Der dritte Akteur sitzt nicht in Jackson Hole
  • Ausgerechnet Tether
  • Der CLARITY Act bekommt plötzlich eine zweite Bedeutung
  • Diese Käufer haben ein anderes Interesse
  • Vielleicht sind es ausgerechnet die Cryptos, die den USA noch einmal den Arsch retten
  • Der neue Käufer löst das Problem nicht
  • Diesmal nicht nur irgendein Treffen


Das Ministerium hat gesprochen


Lernt endlich eure Lektion

  • USA- Datensammlung:
  • Die Einzelhandelsumsätze im Juli sanken um 0,6 % (Konsensprognose: 0,2 %).
  • Die Einzelhandelsumsätze ohne Kfz-Handel sanken im Juli um 0,3 % (Konsensprognose: 0,2 %).
  • Die US- Verbraucherpreisindizes sind im Deflationsbereich wie die Chinesischen ebenfalls.
  • Die Zahl der neu geschaffenen Stellen außerhalb der Landwirtschaft lag bei -23.000 gegenüber den erwarteten +86.000.


Aber das Zinsniveau bleibt hoch und die FED diskutiert Zinserhöhungen??!!

Podcast: Gold und der 4-Phasen-Zyklus


2008 ante portas

Gold fällt. Zentralbanken kaufen. US-Treasuries werden immer teurer. Der Kreditmarkt beginnt an Stellen zu knirschen, an denen der Aktienmarkt noch Wachstum feiert. Auf den ersten Blick passt das alles nicht zusammen. Auf den zweiten sehr wohl.

Denn wer Gold ausschließlich über seinen Tageskurs betrachtet, begeht aus unserer Sicht denselben Fehler, den Märkte vor großen strukturellen Wendepunkten immer wieder machen: Man schaut auf den Preis und übersieht die Veränderung des Systems, in dem dieser Preis entsteht. Genau deshalb beginnen wir diesmal nicht mit Gold. Wir beginnen dort, wo wir vor wenigen Tagen aufgehört haben.

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später müssen die USA ihre langfristigen Schulden zu Auktionsrenditen platzieren, wie wir sie seit Jahrzehnten nicht mehr gesehen haben. Dazwischen liegt der 24. Februar 2022. Für uns weiterhin der eigentliche Point of no Return.

Mit dem Umgang des Westens mit russischen Staatsreserven wurde eine Grenze überschritten, deren Bedeutung damals von vielen vollständig unterschätzt wurde: Zum ersten Mal musste jeder größere staatliche Reservehalter außerhalb des unmittelbaren westlichen Machtblocks ernsthaft neu kalkulieren, was eine Reserve überhaupt wert ist, wenn ein anderer darüber entscheiden kann, ob man im Ernstfall noch darauf zugreifen darf. US-Treasuries verschwanden dadurch nicht. Der Dollar verschwand auch nicht. Aber etwas anderes verschwand: die Selbstverständlichkeit.

Und genau diese Entwicklung ist notwendig, um den Goldmarkt des Jahres 2026 überhaupt zu verstehen. Denn eigentlich müsste Gold längst deutlich höher stehen. Staatsschulden steigen, die Geldmengen bleiben hoch, Inflation ist nicht verschwunden, geopolitische Spannungen nehmen zu, das globale Finanzsystem fragmentiert sich, Zentralbanken kaufen Gold und gleichzeitig wird die Finanzierung der USA immer teurer.

Und was macht Gold? Es fällt.

Inhalt:

  • Preis ist nicht Funktion
  • Der 24. Februar 2022 verändert die Goldgleichung
  • Nicht auf die Reden schauen. Auf die Tresore.
  • China handelt nicht wie ein Trader
  • Der 4-Phasen-Zyklus
  • Phase 1: Der Schock
  • Phase 2: Shakeout
  • Phase 3: Akkumulation
  • Phase 4: Der strukturelle Ausbruch
  • Damit sind wir bei 2008
  • 2008 ante portas bedeutet nicht Lehman morgen
  • Die Zirkularität im KI-Boom
  • Der Kreditmarkt kommt häufig zuerst
  • Heute ist die Ausgangslage schwieriger als 2008
  • QE Unlimited
  • Das Angebot reagiert nicht
  • Der nächste Goldkäufer besitzt vielleicht nur ein Smartphone
  • Der alte Realzins-Zusammenhang bekommt starke Risse
  • 1971. 2008. 2022. 2026.
  • Wo stehen wir heute?
  • 2008 ante portas


Was ist daran so schwer zu verstehen?


Warum also die Drohung mit Zinserhöhung?

Wieder schwache Daten aus den USA:

  • Die US-Wirtschaft ist zu 70 % konsumorientiert, daher sind diese Daten wichtig:
  • Die Einzelhandelsumsätze sind eingebrochen. Hier die aktuellen Einzelhandelsumsatzzahlen:
  • Die Einzelhandelsumsätze im Juli sanken um 0,6 % (Konsensprognose: 0,2 %).
  • Die Einzelhandelsumsätze ohne Kfz-Handel sanken im Juli um 0,3 % (Konsensprognose: 0,2 %).
  • Diese Einzelhandelsumsatzzahlen werden Ökonomen voraussichtlich zu einer Anpassung ihrer BIP-Prognosen veranlassen.


Aus den Vorwochen wissen wir:

55 Jahre Nixon-Schock


und der Dollar bekommt seine nächste Rechnung

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später zahlen die USA für 30-jährige Schulden den höchsten Auktionszins seit 2001. Dazwischen liegt der 24. Februar 2022 – der Tag der eigentlichen Zeitenwende.

15. August 1971 trat Richard Nixon tritt vor die Kameras und setzte die Einlösbarkeit des US-Dollars in Gold aus.


Das Goldfenster wurde geschlossen.
„Vorübergehend“, wie es damals hieß.

Es kam nie wieder zurück.

Damit begann endgültig die monetäre Ordnung, die unsere Welt bis heute prägt. Der Dollar blieb Weltreservewährung, später abgesichert durch das Petrodollar-System, und US-Treasuries wurden über Jahrzehnte zu dem Asset, das im globalen Finanzsystem praktisch über allen anderen stand.

Der sichere Hafen.
Das Reserve-Asset.
Das Versprechen der USA.

Ausgerechnet unmittelbar vor dem 55. Jahrestag liefert uns der US-Anleihemarkt ein bemerkenswertes Signal.


Zwischenhoffnung


Deflation hat einen Grund.

Die US- Verbraucherpreisindizes sind im Deflationsbereich wie die Chinesischen ebenfalls. Dennoch schrammte in der abgelaufenen Woche die US- Zentralbank nur knapp an einer Zinserhöhung für den US- Geldmarkt vorbei, dies mit 3 Stimmen für eine Zinserhöhung.

Versteht kein Mensch, denn die Deflation hat einen Grund.

Nun kommt die empirische Bestätigung des Grundes:
„Schockierender“ (uns schockiert der nicht, denn wir kennen unsere Theorie) US- Arbeitsmarktbericht

Der Arbeitsmarktbericht ist ein Schock, da die Wirtschaft Arbeitsplätze verloren hat. Hier die Details:

  • Die Zahl der neu geschaffenen Stellen außerhalb der Landwirtschaft lag bei -23.000 gegenüber den erwarteten +86.000.
  • Die Zahl der neu geschaffenen Stellen im privaten Sektor außerhalb der Landwirtschaft lag bei 30.000 gegenüber den erwarteten 69.000.
  • Der durchschnittliche Stundenlohn stieg um 0,1 % gegenüber den erwarteten 0,3 %.
  • Die Arbeitslosenquote lag bei 4,1 % gegenüber den erwarteten 4,2 %.
  • Die durchschnittliche Wochenarbeitszeit betrug 34,3 Stunden gegenüber den erwarteten 34,3 Stunden.
  • Besonders interessant ist, dass die Stundenlöhne nur um 0,1 % gestiegen sind.


Die Löhne von Angestellten im Büro- und Verwaltungsbereich wurden durch KI nach unten gedrückt. Derzeit ist unklar, was das Wachstum der Stundenlöhne bremst.