Artikel im Monat Oktober 2026

Podcast – Die Revolution frisst ihre Kinder


… und greift die bisherigen Burggräben an.

Künstliche Intelligenz funktioniert. Daran besteht kein Zweifel. Sie verändert Geschäftsmodelle, Arbeitsprozesse und ganze Industrien. Was wir allerdings seit 2023 grundsätzlich infrage stellen, ist die ökonomische Rechnung hinter dem gewaltigen Investmentboom, der sich rund um diese Technologie aufgebaut hat. Eine Rechnung, die jetzt ausgerechnet in den Bilanzen jener Unternehmen sichtbar wird, die den digitalen Wirtschaftsraum über Jahrzehnte nahezu nach Belieben beherrscht haben.

Bereits im Juni 2023 haben wir uns in unserem Podcast 0530 – KI mit der Frage beschäftigt, wer an dieser Technologie tatsächlich Geld verdient und bei wem hauptsächlich Zukunft gehandelt wird. Im August desselben Jahres folgte Podcast 0535 – Profitabilität von KI, unter anderem mit einer grundsätzlichen Betrachtung der Geschäftsmodelle von Microsoft und Alphabet. Am 29. August 2026 haben wir diese Argumentation in unserem Artikel und Podcast „Das Ende der KI-Investmentblase“ weiterentwickelt. Und wir haben damals eine Unterscheidung getroffen, die heute von erheblicher Bedeutung ist: Wir sprechen ausdrücklich nicht von einer KI-Blase. Wir sprechen von einer KI-Investmentblase.

„Und die Geschichte hat offenbar Sinn für Humor: Bereits 2023 haben wir die KI-Profitabilität ausgerechnet anhand von Microsoft und Google untersucht. Drei Jahre später liefern uns genau diese beiden Konzerne mit ihren eigenen Quartalszahlen die konkreten Beweisstücke für unsere damalige Grundthese. Bessere Zeugen hätten wir uns kaum bestellen können.“ VC


Die inzwischen vorliegenden Quartalszahlen und Finanzierungsstrukturen beginnen unsere damalige Grundthese zunehmend mit konkreten Zahlen zu unterlegen. Die Technologie macht gewaltige Fortschritte, die Investitionsvolumina explodieren, aber die Frage nach den zukünftigen Gewinnen, die dieses Kapital tatsächlich verzinsen sollen, wird immer drängender. Inzwischen geht es allerdings um weit mehr als überzogene Erwartungen an eine neue Technologie. Die KI-Revolution greift die ökonomischen Fundamente jener Konzerne an, die ihren Siegeszug mit Hunderten Milliarden Dollar finanzieren.

Inhalt:

  • Die Feudalherren verlieren ihre alten Privilegien
  • Alphabet – die Rechnung liegt jetzt auf dem Tisch
  • Microsoft – starke Gewinne, eine völlig neue Kapitalrechnung
  • Zirkelfinanzierung – das Geld läuft längst im Kreis
  • 63 Milliarden Dollar – der Kredit erreicht die nächste Dimension
  • Anthropic – das dritte Quartal wird zur Nagelprobe
  • Die Achillesferse ist der Kreditmarkt
  • Die Technologie gewinnt. Die Kapitalrendite entscheidet.
  • Und ein letzter Hinweis auf die Zukunft der heutigen Feudalherren
 

Podcast: GOLD – JAHRESENDRALLY?


Der Preis korrigiert. Der Systembruch nicht.

Gold steht wieder an der 4.000-Dollar-Marke. Am Freitag sogar knapp darunter. Vom Hoch oberhalb von 5.400 USD Ende Januar sind rund 25 % verschwunden. Eine Korrektur, die angesichts der vorausgegangenen Preisentwicklung durchaus als erheblich bezeichnet werden darf. Sie ist allerdings auch ein interessanter Test dafür, ob die Marktteilnehmer inzwischen begriffen haben, was sie seit dem 24. Februar 2022 eigentlich handeln.

Wir haben unsere Position dazu mehrfach und unmissverständlich veröffentlicht. An ihr hat sich nichts geändert. Neu ist die gegenwärtige Konstellation. Gold hat kräftig korrigiert, die spekulative Positionierung wurde reduziert, die amerikanischen Staatsanleiherenditen stehen erneut unter Druck, und ausgerechnet jene Käufer, die den Goldmarkt seit Jahren strukturell verändern, setzen ihre Akkumulation fort. Das ergibt eine bemerkenswerte Ausgangslage für das letzte Quartal 2026.

Eine Jahresendrally? Durchaus. Nur liegt die Antwort nicht im Kalender. Und auch nicht im nächsten Viertelprozentpunkt aus Washington.

„Ein Kalender finanziert keine Position.“ CV

Inhalt:

  • Spekulation raus – strategische Käufer bleiben
  • Tokio, Washington und die Refinanzierungsrechnung
  • Teuerung ist nicht Inflationierung
  • 24. Februar 2022 – Das beschädigte Fundament
  • Gold: 4.000 Dollar – die technische Entscheidung
  • Goldminen – relative Stärke trotz Goldkorrektur
  • Silber – der volatilere Prüfstein
  • Jahresendrally – die Bedingungen, nicht der Kalender


Podcast: NEUN JAHRE Premium Portfolio


Das Weltfinanzsystem wird neu geordnet. Unsere Vermögensarchitektur steht.
Premium Portfolio Report | 03. Mai bis 11. Oktober 2026
Volker Carus & Christian Vartian

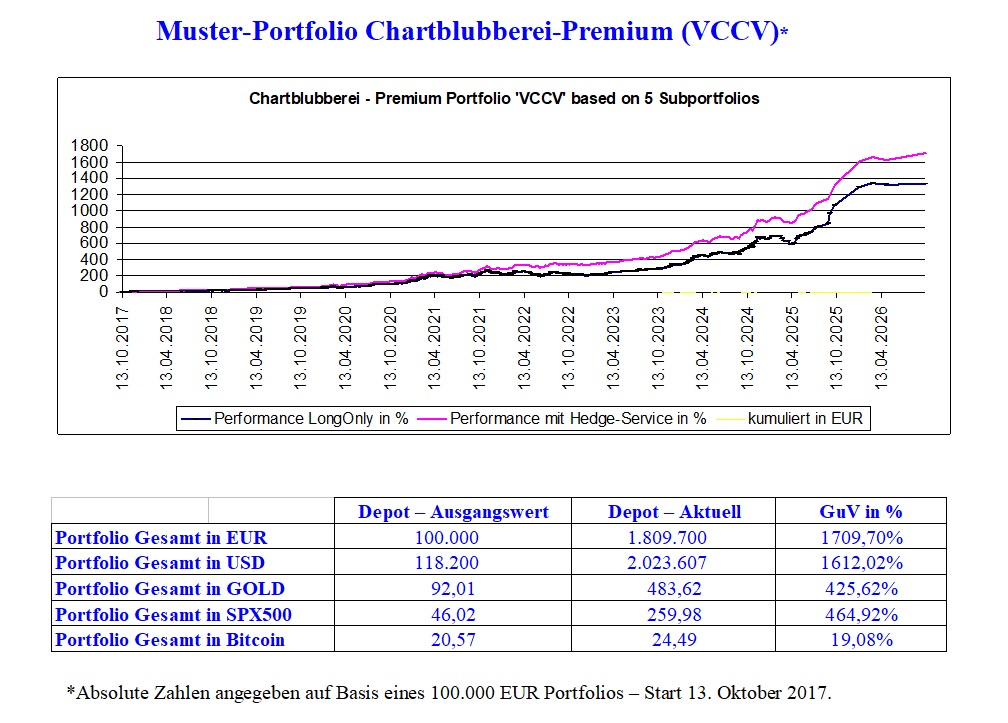
Rund +1.700 Prozent Vermögensentwicklung. Aber das ist nur ein Teil der Geschichte. Am 13. Oktober 2017 haben wir unser gemeinsames Chartblubberei-Premium-Portfolio VCCV offiziell ins Leben gerufen und erstmal veröffentlicht.

Neun Jahre später stehen rund +1.700 Prozent Vermögensentwicklung in Euro beziehungsweise rund +1.600 Prozent in US-Dollar in unserer historischen Dokumentation. Ohne spekulatives Trading als Grundlage dieser langfristigen Performance.


Was dabei häufig unterschätzt wird, ist nicht die Rendite. Die ist schließlich dokumentiert. Interessanter ist die Vermögensarchitektur, mit der diese Entwicklung erreicht wurde. Wir haben dieses Portfolio von Beginn an nicht für eine schöne Performancegrafik konstruiert.

Die Zielsetzung war erheblich anspruchsvoller.

Ein Vermögenssystem, das unter möglichst allen realistisch denkbaren Markt-, Währungs- und Finanzsystembedingungen funktioniert. Mit unmittelbar gehaltenen Vermögenswerten, einer außergewöhnlichen monetären Liquidität und einer systematischen Absicherung der bestehenden Risiken.

Bereits Anfang 2018 haben wir diese Konstruktion deshalb auch als Portfolio für ein mögliches Mad-Max-Szenario bezeichnet.

Eine Alien-Invasion könnte die Rechnung natürlich zunichtemachen.  😎 
Aber dann haben wir vermutlich alle ganz andere Probleme.

Das war damals nicht einfach ein Scherz. Hinter dieser zugespitzten Formulierung stand eine sehr konkrete strategische Zielsetzung: eine innerhalb ihrer vorgesehenen Sicherheitsarchitektur faktisch risikolose Vermögenskonstruktion, die nicht vom Überleben einer einzelnen Währung, eines einzelnen Finanzmarktes oder einer bestimmten politischen Ordnung abhängig sein soll.

Die unterschiedlichen Marktwerte unserer Positionen können selbstverständlich schwanken. Genau deshalb existiert die Architektur.
Entscheidend ist nicht der einzelne Vermögenswert. Entscheidend ist das Zusammenwirken der fünf Subportfolios.

Nach neun Jahren kommen wir zu einer bemerkenswerten Feststellung:
Die gegenwärtige Neuordnung des internationalen Finanzsystems bestätigt genau jene Grundsätze, auf denen wir das VCCV aufgebaut haben.
Wir müssen unsere ursprüngliche Vermögensphilosophie deshalb nicht neu erfinden.

Wir setzen sie fort. Allerdings unter veränderten weltwirtschaftlichen Bedingungen, die inzwischen auch erhebliche Anpassungen der konkreten Positionierungen erforderlich machen.

Inhalt:

  • Februar 2022 – Der Bruch des internationalen Reservesystems
  • Gold übernimmt wieder seine ursprüngliche Funktion
  • Bitcoin – Wir ziehen die Konsequenz
  • Tether, Bitfinex – Die private Dollararchitektur
  • Warum Ethereum bleibt
  • Japan – Die wichtigste Finanzierungswährung der Welt verändert ihre Funktion
  • Wir klappen zu – Und zwar bevor die Musik aufhört zu spielen
  • Unternehmensbeteiligungen – Hier wird Geld verdient. Ohne Trading.
  • Kapital gegen Kapital – Nicht Prozentkosmetik
  • 03. Mai bis 11. Oktober 2026 – Die aktuelle Outperformance
  • Wer den Einzelaktien-Service nicht nutzt, spart möglicherweise am völlig falschen Ende
  • Cash is King – Die meisten verstehen nicht einmal, was Cash ist
  • Der Portfolio-Stand zum 11. Oktober 2026
  • Das zehnte Jahr beginnt – Und die große Neuordnung läuft weiter
  • Epilog – Zwei Zigarren, ein Whisky und ein Platz am Kamin
  • Warum Chartblubberei eigentlich Chartblubberei heißt


JAPAN ZIEHT DIE SCHRAUBE AN


Der YEN-Short verliert seine Rückversicherung 

Wir haben Anfang September beschrieben, wie Japan seine Interventionsstrategie verändert hat. Nicht mehr allein das eingesetzte Kapital entscheidet. Entscheidend ist, dass der Markt nicht mehr weiß, wann und wo der nächste Schlag kommt.

Jetzt liefert Tokio die nächste Eskalationsstufe.

BOJ-Gouverneur Kazuo Ueda erklärte am 16. Oktober in Bangkok, dass die zugrunde liegende Inflation inzwischen nahe am Zwei-Prozent-Ziel liege und eine weitere Beschleunigung nicht toleriert werde.
Die Bank of Japan hält damit ausdrücklich an weiteren Zinserhöhungen fest. Einen konkreten Termin nannte Ueda nicht.


Podcast: EUROKRISE 2.0


Es beginnt in Tokio … Japan zieht die Reißleine

Die Eurokrise 2.0 beginnt nicht in Paris. Sie beginnt in Tokio.

Das ist mehr als eine zugespitzte Überschrift. Es ist der entscheidende Unterschied zur Eurokrise von 2010/2012. Damals lag das Problem innerhalb Europas. Griechenland, Portugal, Spanien und Italien verloren das Vertrauen des Kapitalmarktes. Deutschland und Frankreich bildeten dagegen den fiskalischen und politischen Kern, auf dessen Bonität das Eurosystem seine Rettungsarchitektur stützen konnte.

Heute ist die Situation eine andere. Frankreich ist selbst zum Problem geworden. Deutschland ist erheblich schwächer als 2010/2012. Und gleichzeitig beginnt einer der größten Kapitalexporteure und Gläubiger der westlichen Welt, seine Positionierung gegenüber Europa neu zu ordnen.

Genau deshalb ist Tokio der richtige Ausgangspunkt.

Inhalt:

  • Es beginnt in Tokio … Japan zieht die Reißleine
  • Wenn der Gläubiger sein Kapital zurückholt
  • Frankreich ist nicht Griechenland
  • Das eigentliche Signal kam bei 4,99 Prozent
  • Mario Draghi und die Macht eines glaubwürdigen Satzes
  • Der dritte europäische Weg!
  • Diesmal fehlt ein Retter
  • Vom Arzt zum Patienten
  • Das Problem wandert vom Rand in den Kern
  • Tokio verändert die Rechnung
  • Der große FX-Fehlschluss
  • Teuerung ist nicht Inflationierung
  • Frankfurt und Washington arbeiten nicht gegeneinander
  • EUR/USD als Tandem
  • Frankreich retten heißt deshalb nicht, den Euro zu beschädigen
  • Die EZB sitzt nicht nur in einer Falle
  • Wer garantiert den Garanten?
  • Der unterschätzte Goldanker des Eurosystems
  • Frankreich besitzt mehr als nur Schulden
  • Gold wird im Weltreservesystem neu bewertet
  • Der Garant besitzt reale Aktiva
  • Die Eurokrise 2.0 ist deshalb nicht 2010/2012 mit höheren Zahlen
  • Deshalb beginnt die Eurokrise 2.0 in Tokio
  • FX-Szenarien: eigener Schlussblock


Aktieninvestoren haben RECHT


Der TLT ist überverkauft ...

Die US- Zentralbank hob dem Geldmarktzins wie angedroht um 0,25% an. Zudem ließ sie eine weitere Zinserhöhung im laufenden Jahr durchblicken.
Der US- Immobiliensektor schwächelt angesichts steigender Zinsen.

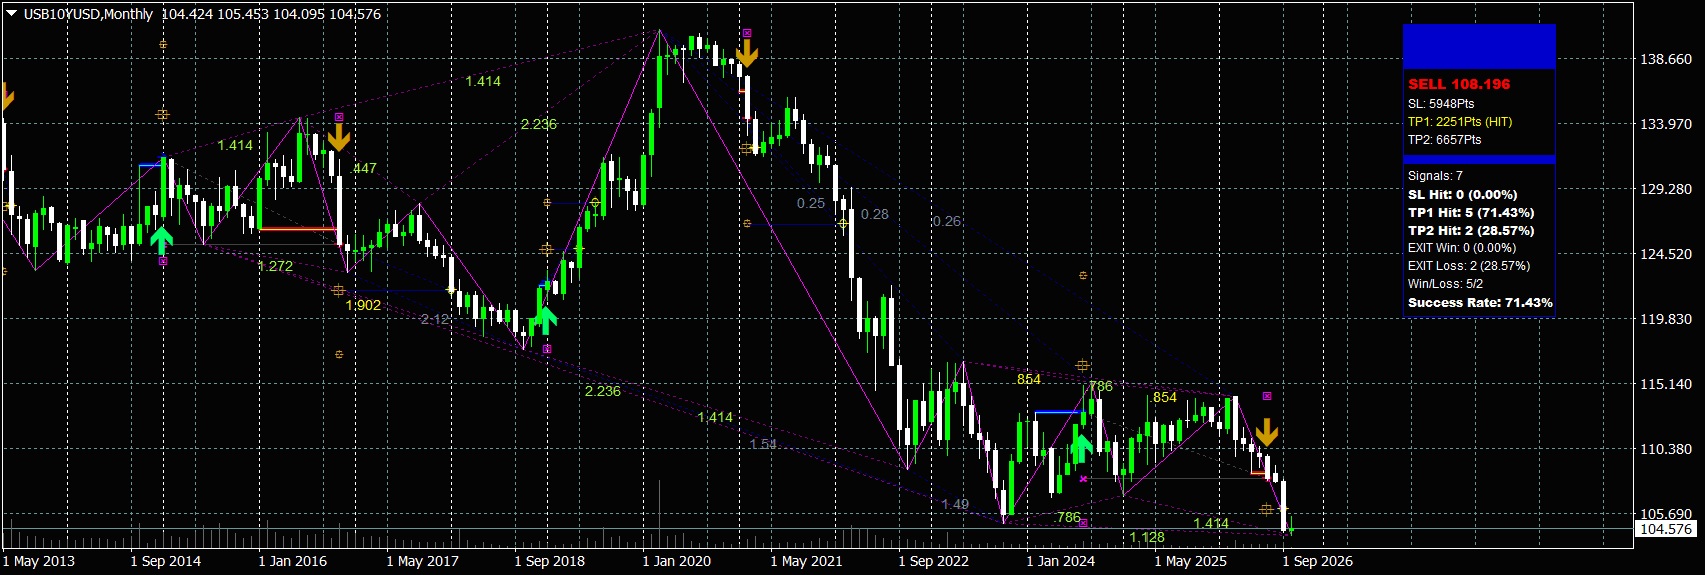
Aufgrund Monetaristisch verwirrter Zentralbanken erreichte die Rendite 10-jähriger US-Staatsanleihen etwa 5,34 %, die der 30-jährigen Anleihen rund 5,68 %. Dies sind die höchsten Stände seit 2002. Kurse natürlich invers zu Renditen:


Zum Zeitpunkt dieses Berichts gehen die Renditen bereits wieder zurück. Das Phänomen beschränkt sich nicht auf die USA; auch in Frankreich und Großbritannien zogen die Renditen zunächst an, bevor sie wieder nachgaben.

Die „Smart Money“-Investoren nehmen den Kursrückgang beim TLT (einem ETF auf langlaufende US-Staatsanleihen) ernst. Dies ist ein Frühwarnsignal nicht nur für Anleihe-, sondern auch für Aktienanleger. Steigende langfristige Renditen erhöhen die Konkurrenz für Aktien.

Besonnene Anleger sollten die langfristigen Renditen nicht ignorieren, auch wenn die „Momentum-Trader“ sie weiterhin außer Acht lassen.