Podcast: GOLD – JAHRESENDRALLY?


Der Preis korrigiert. Der Systembruch nicht.

Gold steht wieder an der 4.000-Dollar-Marke. Am Freitag sogar knapp darunter. Vom Hoch oberhalb von 5.400 USD Ende Januar sind rund 25 % verschwunden. Eine Korrektur, die angesichts der vorausgegangenen Preisentwicklung durchaus als erheblich bezeichnet werden darf. Sie ist allerdings auch ein interessanter Test dafür, ob die Marktteilnehmer inzwischen begriffen haben, was sie seit dem 24. Februar 2022 eigentlich handeln.

Wir haben unsere Position dazu mehrfach und unmissverständlich veröffentlicht. An ihr hat sich nichts geändert. Neu ist die gegenwärtige Konstellation. Gold hat kräftig korrigiert, die spekulative Positionierung wurde reduziert, die amerikanischen Staatsanleiherenditen stehen erneut unter Druck, und ausgerechnet jene Käufer, die den Goldmarkt seit Jahren strukturell verändern, setzen ihre Akkumulation fort. Das ergibt eine bemerkenswerte Ausgangslage für das letzte Quartal 2026.

Eine Jahresendrally? Durchaus. Nur liegt die Antwort nicht im Kalender. Und auch nicht im nächsten Viertelprozentpunkt aus Washington.

„Ein Kalender finanziert keine Position.“ CV

Inhalt:

  • Spekulation raus – strategische Käufer bleiben
  • Tokio, Washington und die Refinanzierungsrechnung
  • Teuerung ist nicht Inflationierung
  • 24. Februar 2022 – Das beschädigte Fundament
  • Gold: 4.000 Dollar – die technische Entscheidung
  • Goldminen – relative Stärke trotz Goldkorrektur
  • Silber – der volatilere Prüfstein
  • Jahresendrally – die Bedingungen, nicht der Kalender


Podcast: NEUN JAHRE Premium Portfolio


Das Weltfinanzsystem wird neu geordnet. Unsere Vermögensarchitektur steht.
Premium Portfolio Report | 03. Mai bis 11. Oktober 2026
Volker Carus & Christian Vartian

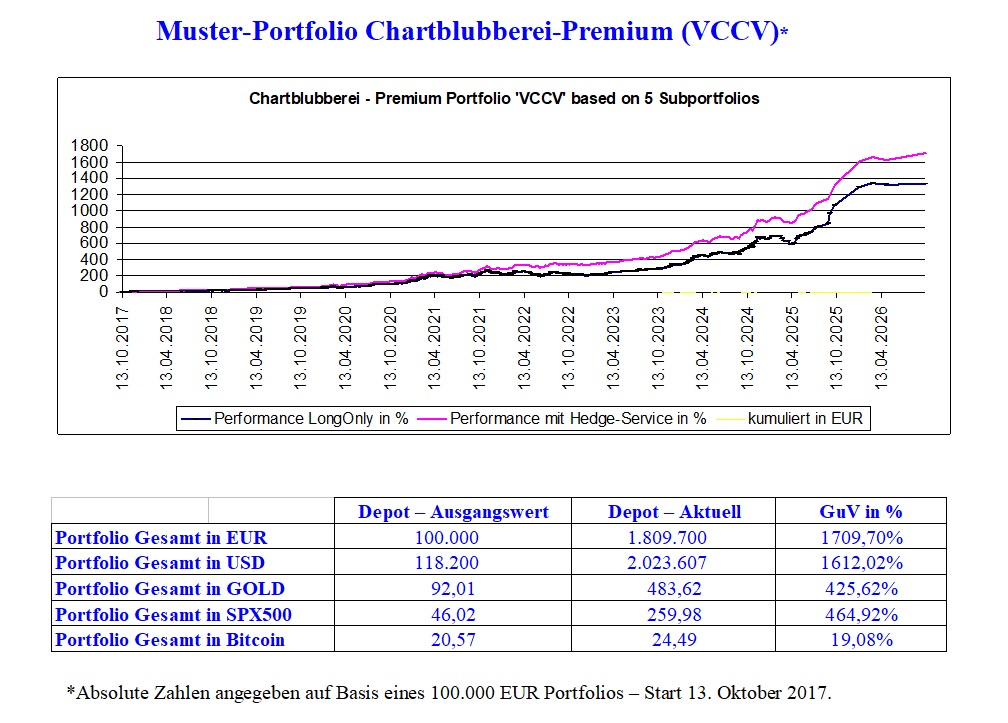
Rund +1.700 Prozent Vermögensentwicklung. Aber das ist nur ein Teil der Geschichte. Am 13. Oktober 2017 haben wir unser gemeinsames Chartblubberei-Premium-Portfolio VCCV offiziell ins Leben gerufen und erstmal veröffentlicht.

Neun Jahre später stehen rund +1.700 Prozent Vermögensentwicklung in Euro beziehungsweise rund +1.600 Prozent in US-Dollar in unserer historischen Dokumentation. Ohne spekulatives Trading als Grundlage dieser langfristigen Performance.


Was dabei häufig unterschätzt wird, ist nicht die Rendite. Die ist schließlich dokumentiert. Interessanter ist die Vermögensarchitektur, mit der diese Entwicklung erreicht wurde. Wir haben dieses Portfolio von Beginn an nicht für eine schöne Performancegrafik konstruiert.

Die Zielsetzung war erheblich anspruchsvoller.

Ein Vermögenssystem, das unter möglichst allen realistisch denkbaren Markt-, Währungs- und Finanzsystembedingungen funktioniert. Mit unmittelbar gehaltenen Vermögenswerten, einer außergewöhnlichen monetären Liquidität und einer systematischen Absicherung der bestehenden Risiken.

Bereits Anfang 2018 haben wir diese Konstruktion deshalb auch als Portfolio für ein mögliches Mad-Max-Szenario bezeichnet.

Eine Alien-Invasion könnte die Rechnung natürlich zunichtemachen.  😎 
Aber dann haben wir vermutlich alle ganz andere Probleme.

Das war damals nicht einfach ein Scherz. Hinter dieser zugespitzten Formulierung stand eine sehr konkrete strategische Zielsetzung: eine innerhalb ihrer vorgesehenen Sicherheitsarchitektur faktisch risikolose Vermögenskonstruktion, die nicht vom Überleben einer einzelnen Währung, eines einzelnen Finanzmarktes oder einer bestimmten politischen Ordnung abhängig sein soll.

Die unterschiedlichen Marktwerte unserer Positionen können selbstverständlich schwanken. Genau deshalb existiert die Architektur.
Entscheidend ist nicht der einzelne Vermögenswert. Entscheidend ist das Zusammenwirken der fünf Subportfolios.

Nach neun Jahren kommen wir zu einer bemerkenswerten Feststellung:
Die gegenwärtige Neuordnung des internationalen Finanzsystems bestätigt genau jene Grundsätze, auf denen wir das VCCV aufgebaut haben.
Wir müssen unsere ursprüngliche Vermögensphilosophie deshalb nicht neu erfinden.

Wir setzen sie fort. Allerdings unter veränderten weltwirtschaftlichen Bedingungen, die inzwischen auch erhebliche Anpassungen der konkreten Positionierungen erforderlich machen.

Inhalt:

  • Februar 2022 – Der Bruch des internationalen Reservesystems
  • Gold übernimmt wieder seine ursprüngliche Funktion
  • Bitcoin – Wir ziehen die Konsequenz
  • Tether, Bitfinex – Die private Dollararchitektur
  • Warum Ethereum bleibt
  • Japan – Die wichtigste Finanzierungswährung der Welt verändert ihre Funktion
  • Wir klappen zu – Und zwar bevor die Musik aufhört zu spielen
  • Unternehmensbeteiligungen – Hier wird Geld verdient. Ohne Trading.
  • Kapital gegen Kapital – Nicht Prozentkosmetik
  • 03. Mai bis 11. Oktober 2026 – Die aktuelle Outperformance
  • Wer den Einzelaktien-Service nicht nutzt, spart möglicherweise am völlig falschen Ende
  • Cash is King – Die meisten verstehen nicht einmal, was Cash ist
  • Der Portfolio-Stand zum 11. Oktober 2026
  • Das zehnte Jahr beginnt – Und die große Neuordnung läuft weiter
  • Epilog – Zwei Zigarren, ein Whisky und ein Platz am Kamin
  • Warum Chartblubberei eigentlich Chartblubberei heißt


Podcast: EUROKRISE 2.0


Es beginnt in Tokio … Japan zieht die Reißleine

Die Eurokrise 2.0 beginnt nicht in Paris. Sie beginnt in Tokio.

Das ist mehr als eine zugespitzte Überschrift. Es ist der entscheidende Unterschied zur Eurokrise von 2010/2012. Damals lag das Problem innerhalb Europas. Griechenland, Portugal, Spanien und Italien verloren das Vertrauen des Kapitalmarktes. Deutschland und Frankreich bildeten dagegen den fiskalischen und politischen Kern, auf dessen Bonität das Eurosystem seine Rettungsarchitektur stützen konnte.

Heute ist die Situation eine andere. Frankreich ist selbst zum Problem geworden. Deutschland ist erheblich schwächer als 2010/2012. Und gleichzeitig beginnt einer der größten Kapitalexporteure und Gläubiger der westlichen Welt, seine Positionierung gegenüber Europa neu zu ordnen.

Genau deshalb ist Tokio der richtige Ausgangspunkt.

Inhalt:

  • Es beginnt in Tokio … Japan zieht die Reißleine
  • Wenn der Gläubiger sein Kapital zurückholt
  • Frankreich ist nicht Griechenland
  • Das eigentliche Signal kam bei 4,99 Prozent
  • Mario Draghi und die Macht eines glaubwürdigen Satzes
  • Der dritte europäische Weg!
  • Diesmal fehlt ein Retter
  • Vom Arzt zum Patienten
  • Das Problem wandert vom Rand in den Kern
  • Tokio verändert die Rechnung
  • Der große FX-Fehlschluss
  • Teuerung ist nicht Inflationierung
  • Frankfurt und Washington arbeiten nicht gegeneinander
  • EUR/USD als Tandem
  • Frankreich retten heißt deshalb nicht, den Euro zu beschädigen
  • Die EZB sitzt nicht nur in einer Falle
  • Wer garantiert den Garanten?
  • Der unterschätzte Goldanker des Eurosystems
  • Frankreich besitzt mehr als nur Schulden
  • Gold wird im Weltreservesystem neu bewertet
  • Der Garant besitzt reale Aktiva
  • Die Eurokrise 2.0 ist deshalb nicht 2010/2012 mit höheren Zahlen
  • Deshalb beginnt die Eurokrise 2.0 in Tokio
  • FX-Szenarien: eigener Schlussblock


Podcast: Let’s Twist Again


Oder die 1. Vorstufe zu QE

Das Entscheidende ist nicht das Volumen. Das Entscheidende ist, dass überhaupt eingegriffen wird. Das US-Finanzministerium beginnt, länger laufende eigene Staatsanleihen zurückzukaufen. Betroffen sind Laufzeiten von zehn bis dreißig Jahren. Offiziell geht es um Liquiditätsunterstützung im Treasury-Markt. Praktisch ist die Zielrichtung kaum zu übersehen: Die Renditen am langen Ende der Zinskurve sollen gedrückt werden.


Genau hier beginnt die eigentliche Geschichte. Denn die Renditen langlaufender US-Staatsanleihen waren zuvor massiv gestiegen. Das ist für die USA nicht irgendein Problem innerhalb eines abstrakten Bondmarktes. An diesen Renditen hängt ein erheblicher Teil der amerikanischen Kreditwirtschaft. Vor allem Hypotheken und andere langfristige Konsumentenkredite orientieren sich an den zehn- und dreißigjährigen Treasury-Renditen. Steigen diese Renditen dauerhaft, steigen die Finanzierungskosten für Häuser, Unternehmen und Verbraucher. Damit wird aus einem Problem des Anleihemarktes sehr schnell ein Problem der gesamten Volkswirtschaft.

Inhalt:

  • Noch kein QE – aber der Staat hat geblinzelt
  • Symbolisches Volumen – gewaltiges Signal
  • Das Problem sitzt am langen Ende
  • Die Käufer werden zum Problem
  • 40 Billionen Schulden ändern die Mathematik
  • Der Treasury konkurriert inzwischen um Kapital
  • Operation Twist ist keine Lösung
  • Dann reagieren Gold und Bitcoin
  • Gold und Bitcoin stehen auf derselben Seite des Tisches
  • Der gefährliche Präzedenzfall
  • Die 1. Vorstufe zu QE
  • Auffallend ist das Datum


Podcast: Gold und der 4-Phasen-Zyklus


2008 ante portas

Gold fällt. Zentralbanken kaufen. US-Treasuries werden immer teurer. Der Kreditmarkt beginnt an Stellen zu knirschen, an denen der Aktienmarkt noch Wachstum feiert. Auf den ersten Blick passt das alles nicht zusammen. Auf den zweiten sehr wohl.

Denn wer Gold ausschließlich über seinen Tageskurs betrachtet, begeht aus unserer Sicht denselben Fehler, den Märkte vor großen strukturellen Wendepunkten immer wieder machen: Man schaut auf den Preis und übersieht die Veränderung des Systems, in dem dieser Preis entsteht. Genau deshalb beginnen wir diesmal nicht mit Gold. Wir beginnen dort, wo wir vor wenigen Tagen aufgehört haben.

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später müssen die USA ihre langfristigen Schulden zu Auktionsrenditen platzieren, wie wir sie seit Jahrzehnten nicht mehr gesehen haben. Dazwischen liegt der 24. Februar 2022. Für uns weiterhin der eigentliche Point of no Return.

Mit dem Umgang des Westens mit russischen Staatsreserven wurde eine Grenze überschritten, deren Bedeutung damals von vielen vollständig unterschätzt wurde: Zum ersten Mal musste jeder größere staatliche Reservehalter außerhalb des unmittelbaren westlichen Machtblocks ernsthaft neu kalkulieren, was eine Reserve überhaupt wert ist, wenn ein anderer darüber entscheiden kann, ob man im Ernstfall noch darauf zugreifen darf. US-Treasuries verschwanden dadurch nicht. Der Dollar verschwand auch nicht. Aber etwas anderes verschwand: die Selbstverständlichkeit.

Und genau diese Entwicklung ist notwendig, um den Goldmarkt des Jahres 2026 überhaupt zu verstehen. Denn eigentlich müsste Gold längst deutlich höher stehen. Staatsschulden steigen, die Geldmengen bleiben hoch, Inflation ist nicht verschwunden, geopolitische Spannungen nehmen zu, das globale Finanzsystem fragmentiert sich, Zentralbanken kaufen Gold und gleichzeitig wird die Finanzierung der USA immer teurer.

Und was macht Gold? Es fällt.

Inhalt:

  • Preis ist nicht Funktion
  • Der 24. Februar 2022 verändert die Goldgleichung
  • Nicht auf die Reden schauen. Auf die Tresore.
  • China handelt nicht wie ein Trader
  • Der 4-Phasen-Zyklus
  • Phase 1: Der Schock
  • Phase 2: Shakeout
  • Phase 3: Akkumulation
  • Phase 4: Der strukturelle Ausbruch
  • Damit sind wir bei 2008
  • 2008 ante portas bedeutet nicht Lehman morgen
  • Die Zirkularität im KI-Boom
  • Der Kreditmarkt kommt häufig zuerst
  • Heute ist die Ausgangslage schwieriger als 2008
  • QE Unlimited
  • Das Angebot reagiert nicht
  • Der nächste Goldkäufer besitzt vielleicht nur ein Smartphone
  • Der alte Realzins-Zusammenhang bekommt starke Risse
  • 1971. 2008. 2022. 2026.
  • Wo stehen wir heute?
  • 2008 ante portas


55 Jahre Nixon-Schock


und der Dollar bekommt seine nächste Rechnung

Am 15. August 1971 schloss Richard Nixon das Goldfenster. 55 Jahre später zahlen die USA für 30-jährige Schulden den höchsten Auktionszins seit 2001. Dazwischen liegt der 24. Februar 2022 – der Tag der eigentlichen Zeitenwende.

15. August 1971 trat Richard Nixon tritt vor die Kameras und setzte die Einlösbarkeit des US-Dollars in Gold aus.


Das Goldfenster wurde geschlossen.
„Vorübergehend“, wie es damals hieß.

Es kam nie wieder zurück.

Damit begann endgültig die monetäre Ordnung, die unsere Welt bis heute prägt. Der Dollar blieb Weltreservewährung, später abgesichert durch das Petrodollar-System, und US-Treasuries wurden über Jahrzehnte zu dem Asset, das im globalen Finanzsystem praktisch über allen anderen stand.

Der sichere Hafen.
Das Reserve-Asset.
Das Versprechen der USA.

Ausgerechnet unmittelbar vor dem 55. Jahrestag liefert uns der US-Anleihemarkt ein bemerkenswertes Signal.


Podcast: Tether


Die Ur-Wale und die Zukunft des digitalen Dollars

Bitfinex - die Pioniere der kommenden Finanzordnung

Im vorherigen Artikel haben wir erklärt, warum der CLARITY Act kein gewöhnliches Cryptogesetz ist, sondern das Grundgesetz der kommenden digitalen Finanzordnung. Aber der CLARITY Act erschafft diese Ordnung nicht. Er kommt zu spät.

Der digitale Dollar existiert längst. Die globale Liquidität existiert längst. Die Infrastruktur existiert längst. Und diejenigen, die sie gebaut haben, warteten weder auf die Erlaubnis Washingtons noch auf die Erkenntnis der Wall Street. Sie bauten zuerst den Markt. Danach kamen die Behörden.

„Bitfinex – schönen Gruß an die Behörden, der Markt sind wir.“ CV

Dieser Satz wurde im Juni 2019 geprägt. Zu einem Zeitpunkt, an dem die heute gefeierten institutionellen Bitcoin-Prediger noch keine Rolle spielten, die großen Vermögensverwalter Bitcoin öffentlich bekämpften und die meisten Banken den gesamten Sektor entweder nicht verstanden oder bewusst kleinredeten.

Der Satz war keine Provokation. Er war eine Zustandsbeschreibung.
Bitfinex war nicht irgendeine Cryptobörse. Bitfinex war die Börse der Ur-Wale. Und Tether war nicht irgendein Stablecoin. Tether war ihre eigene Dollarliquidität.

Inhalt:

  • Die Geschichte beginnt nicht mit der Wall Street
  • Bitfinex war die Wal-Börse
  • Dann bauten sie sich den Dollar selbst
  • Börse, Liquidität und Rechnungseinheit
  • Tether baute, was Banken nicht bauen konnten
  • Die „Tether-Bombe“, die seit Jahren explodieren soll
  • Die profitabelste Bank, die keine Bank sein will
  • Die Reservearchitektur hinter USDT
  • Gold in der USDT-Reserve ist nicht XAUT
  • XAUT – Gold wird digital beweglich
  • Zwei Goldebenen, zwei Machtfunktionen
  • Der nächste Schritt nach dem digitalen Dollar
  • Keine Bank – und trotzdem eine der wichtigsten Dollarbanken der Welt
  • Die Kunden wollen den Dollar – nicht die Bank
  • Der Dollar, den lokale Regierungen kaum stoppen können
  • Tether umgeht die Banken und finanziert Washington
  • Der GENIUS Act war die staatliche Kapitulation vor der Realität
  • Der CLARITY Act kommt auf Tether zu
  • Die Banken haben das Problem inzwischen verstanden
  • Was geschieht, wenn Tether Rendite weitergibt?
  • Die Banken können Tether nicht kopieren, indem sie einen Token ausgeben
  • Die Ur-Wale verstanden den Goldrausch
  • Die sichtbaren Gesichter sind nicht das Machtzentrum
  • Reicher als Gott – und kaum jemand kennt sie
  • Die Seychellen sind kein dekorativer Firmensitz
  • Offshore war kein Zeichen von Schwäche
  • Faktische Unangreifbarkeit
  • Systemrelevanz ohne demokratischen Auftrag
  • Bitcoin, Gold und Tether sind keine Gegensätze
  • Die stille Bitcoin- und Goldstrategie
  • Der Staat braucht Tether möglicherweise mehr als Tether den Staat
  • Kein CBDC – und trotzdem programmierbarer Dollar
  • Die größte Privatbank der digitalen Welt
  • Was geschieht, wenn der Markt kippt?
  • Der Markt hat längst abgestimmt
  • „Der Markt sind wir“
  • Der eigentliche Pionier
  • Der strukturelle Endpunkt


Podcast: Der Preis von Gold


Xu Luode und der Satz von 2014
⇒ ⇒ ⇒ Gold gegen KI

… und warum Alexander Hamilton und Hegemonie sich nicht vertragen

Alexander Hamilton auf der 10-Dollar-Note. Der Mann, dessen Wirtschaftsordnung die USA vom Agrarstaat zur führenden Industriemacht machte – und dessen Rückkehr heute mit der Dollarhegemonie kollidiert.


Die meisten Beobachter analysieren Gold, künstliche Intelligenz, Energie, Währungen, Staatsanleihen und Geopolitik getrennt. Das ist der erste Fehler.
Die USA denken anders. Sie verteidigen kein einzelnes Zahlungsmittel, keinen einzelnen Markt und auch keine einzelne Industrie. Sie verteidigen ein System.

Dollar, Energie, Schulden, Kapitalmarkt, Technologie, Sicherheit und Marktzugang sind keine voneinander getrennten Machtinstrumente. Sie sind das Betriebssystem globaler Macht.

China hat dieses Betriebssystem verstanden. Deshalb versucht China auch nicht, den Dollar mit einer einzigen neuen Währung frontal abzulösen. China baut einzelne Gegenstrukturen: alternative Zahlungssysteme, Rohstoffkorridore, eigene Handelsplätze, physische Goldmärkte, neue Clearingstrukturen, eigene technologische Plattformen und Handelsräume, die im Ernstfall ohne amerikanische Erlaubnis funktionieren sollen.

Der Kampf zwischen den USA und China wird deshalb nicht um eine einzelne Währung, einen einzelnen Rohstoff oder eine einzelne Technologie geführt. Er wird um das Betriebssystem der Welt geführt.
Gold und künstliche Intelligenz sind zwei seiner entscheidenden Bausteine.
Die USA versuchen, ihre Hegemonie durch die Kontrolle der Zukunft zu verlängern. China versucht, seine Abhängigkeit durch die Kontrolle des physischen Fundaments zu reduzieren.

Die USA setzen auf künstliche Intelligenz. China setzt auf Gold.
Auf den ersten Blick sind das zwei völlig verschiedene Wetten. Tatsächlich erzählen sie dieselbe Geschichte – nur von zwei Seiten.
Es ist die Geschichte vom Ende einer Weltordnung, die 1971 begann.

Inhalt:

  • Zwei Supermächte – zwei fundamental verschiedene Wetten
  • Das amerikanische Betriebssystem
  • China verbietet nicht das Gold – China verbietet das Papier über dem Gold
  • Die Notenbanken kaufen nicht Papier – sie kaufen Gold
  • Die offiziellen chinesischen Reserven sagen nur einen Teil der Wahrheit
  • Gold wandert von West nach Ost
  • Xu Luode und der Satz von 2014
  • Shanghai ist der Tresor – Hongkong ist die Tür zur Welt
  • Die Goldkorridore
  • Der Yuan bekommt einen Anker, den China nicht drucken und Amerika nicht einfrieren kann
  • Das alternative chinesische Betriebssystem
  • Die strategische Ellipse: Chinas Goldstrategie entsteht nicht aus reiner Stärke
  • Infrastruktur ist Machtprojektion ohne Flagge
  • Warum Amerika nicht tatenlos zusehen wird
  • Amerikas Antwort: die KI-Billion
  • KI ist nicht das klassische Softwaregeschäft
  • Die KI-Finanzierung dreht sich teilweise im Kreis
  • Der entscheidende amerikanische Vorteil: Produktivitätssprünge durch freie Entfaltung
  • China kann gute Köpfe hervorbringen – Amerika kann gute Köpfe freisetzen
  • Freiheit stellt für die amerikanische Herrscherkaste nicht automatisch ein Systemrisiko dar
  • Sprache als Machtinfrastruktur
  • Chinas KI-Gegenmodell: nicht das beste Modell – sondern das billigste ausreichende Modell
  • Der Ausschalter in Washington
  • Alexander Hamilton und die Rückkehr der Industriepolitik
  • 1971: der Beginn der Finanzialisierung
  • Warum Alexander Hamilton und Hegemonie sich nicht vertragen
  • KI ist der Versuch, den Hamilton-Widerspruch durch Produktivität zu sprengen
  • China baut die stabilere Absicherung – Amerika wettet auf den größeren Sprung
  • Der teure Dollar ist Teil des Problems
  • Zölle, Blockbildung und der mögliche Lastentransfer
  • Gold als Ventil einer Dollarabwertung
  • Die neutrale Weltreserve
  • Die Rechnung von 38.000 Dollar/pro Unze
  • Der Goldpreis als Fassade – These und Gegenposition
  • Gold gegen KI
  • Der fundamentale Unterschied zwischen beiden Wetten
  • Warum Amerika noch lange nicht verloren hat
  • Die messbaren Signale
  • Der Preis von Gold
  • Und erst dann entscheidet sich die Zukunft von Bitcoin

Produktivitätssprünge durch freie Entfaltung. CV


Podcast: Gold oder Bitcoin?


Den fundamentalen Fehler, den die meisten machen!

Wir starten mit dem absoluten Klassiker:
Angebotsschock durch steigende Energiepreise, wie 1973 und 1979.
Wir hatten dazu einen ausführlichen Artikel publiziert.

So kommen wir dann ganz schnell zum:
Dem Märchen vom Zinsanhebungszyklus


Bevor wir uns dem wirklich Wichtigen zuwenden:

Was zahlt keine Zinsen und warum nicht?
Was ist in der digitalen Welt echt und was ist nicht echt?


Inhalt:

  • Der klassische Angebotsschock
  • Das Märchen vom dauerhaften Zinsanhebungszyklus
  • Warum eine Krise Gold nicht automatisch sofort explodieren lässt
  • Gold zahlt keine Zinsen – oder doch?
  • Überhitzung, Überkorrektur und Marktintervention
  • Gold wird wieder zu Geld
  • Warum Kollateral so wichtig ist
  • Gold als Kollateral für Privatpersonen
  • Tokenisiertes Gold
  • Die goldgedeckte Zahlungskarte
  • Gold als Kollateral für Unternehmen
  • Gold als strategisches Instrument der Staaten
  • Die Goldwährung kommt anders, als die meisten erwarten


  • Bitcoin: Wenn das Interesse verschwindet
  • Bitcoin ist nicht mehr neu – aber deshalb nicht bedeutungslos
  • Der fundamentale Fehler
  • Gold oder Bitcoin? Genau das ist die falsche Frage
  • Den Abgesang auf Bitcoin teilen wir nicht
  • Bitcoin ist nicht „Crypto“
  • Was ist in der digitalen Welt echt?
  • Auch beim Gold musst du vertrauen
  • Das Einzige, was in der digitalen Welt echt ist
  • Gold in der materiellen Welt – Bitcoin in der digitalen Welt
  • Gold kann nicht ohne Vertrauensparteien bewegt werden
  • Es geht nicht um Gold oder Bitcoin
  • Das digitale Äquivalent von Gold
  • Eine Transaktion final beenden
  • Bitcoin als Kasseninstrument
  • Wer regelmäßig final abrechnen muss, hält den Bestand vor
  • Bitcoin als Settlement Layer
  • Die Wall-Street-Phase wird enden
  • Eine einzige Sache ist digital knapp
  • Quantencomputer ändern daran nichts
  • Der Fork bleibt Bitcoin
  • Bitcoin ist nicht tot
  • Funktion ist nicht Preis
  • Die einzige sinnvolle Vergleichsgröße


  • Die Menschheit hat sich aktuell für Gold entschieden
  • Gold wird Staatsanleihen ersetzen – nicht Bitcoin
  • Bitcoin hat keine großen Feinde – aber auch keinen großen Käufer
  • Was zahlt keine Zinsen und keine Dividenden?
  • Auch das Girokonto ist kein Geld
  • Die Antwort lautet nicht Gold oder Bitcoin


Die Vigilantes sind zurück


Vertrauen ist nicht nur eine Zinsfrage

Die Zinsen, zu denen sich Staaten Geld leihen müssen, steigen wieder deutlich. In Großbritannien sprangen die Finanzierungskosten zuletzt auf den höchsten Stand seit vielen Jahren. Gleichzeitig musste das amerikanische Finanzministerium ankündigen, deutlich mehr Geld leihen zu müssen als geplant. Die Steuereinnahmen reichen nicht mehr aus. Parallel dazu warnen große Banken offen davor, dass die USA in eine fiskalische Falle geraten sind, aus der sie kaum noch herauskommen.

Diese Entwicklungen sind keine isolierten Ereignisse. Sie hängen zusammen. Sie haben denselben Ursprung: Die Anleihemärkte beginnen wieder, Staaten zu disziplinieren.

Der Begriff dafür lautet: Bond Vigilantes.

  • Das Grundprinzip
  • Drei historische Warnschüsse
  • Das nächste Kapitel läuft bereits
  • Die USA: Kein Knall, sondern struktureller Druck
  • Europa: Langsamer, leiser, aber derselbe Mechanismus
  • Fiskalische Dominanz: Der Punkt, an dem die Notenbank gefangen ist
  • Inflation als unsichtbare Steuer
  • Die Rechnung wird enger
  • Warum das System nicht sofort zusammenbricht
  • Der eigentliche Punkt
  • Die USA haben ein Sonderproblem: Vertrauen ist nicht nur eine Zinsfrage


Gold – das liquideste Asset der Welt


Der souveräne Margin Call

Es gibt eine Szene, die sich in Finanzkrisen immer wiederholt.

Sie findet nicht auf den Bildschirmen privater Anleger statt. Sie findet nicht in Talkshows statt. Sie findet auch nicht dort statt, wo später die einfachen Erklärungen geliefert werden. Sie findet in den Handelsräumen von Zentralbanken statt, in Krisenstäben von Finanzministerien, in nächtlichen Telefonaten zwischen Notenbankern, Regierungen, Großbanken und internationalen Institutionen.

Ein Land hat ein Problem.

Der Ölpreis ist plötzlich gestiegen. Die eigene Währung fällt. Die Importrechnungen explodieren. Es werden Dollar gebraucht. Sofort! Heute! Nicht in drei Wochen, nicht nach der nächsten Sitzung, nicht nach einer geordneten Refinanzierung.

Ein Energiepreisschock, ausgelöst durch Ereignisse tausende Kilometer entfernt, hat eine Liquiditätskrise ausgelöst. Und diese Krise lässt sich nicht mit langfristiger Planung lösen. Sie muss jetzt gelöst werden.

In diesem Moment steht der Finanzminister oder der Notenbankchef vor einer einzigen Frage:
Was kann ich verkaufen, das sofort, überall und ohne großen Abschlag in Dollar umgewandelt werden kann?
Was ist das liquideste Asset, das ich habe?

Die Antwort lautet: Gold.

Gold ist ein Reserveasset, das in der dunkelsten Stunde ohne Erlaubnis, ohne Intermediär und ohne politische Gegenpartei mobilisiert werden kann. CV


Deflation und Gold als Zahlungsmittel


Heftige Deflation bei gleichzeitiger Mangelteuerung

Wie schon in Osteuropa wird es nun auch im Konflikt im nahen Osten Routine, Energieinfrastruktur anzugreifen und dies mit dem Ziel, über ökonomische Zerstörung Kriegsziele zu erreichen.

US- Präsident Trump beobachtet den Aktienmarkt aufmerksam. Nur wenige Minuten nachdem der Aktienmarkt seinen Tiefststand erreicht hatte, verlängerte er die Frist für die Bombardierung der iranischen Energieinfrastruktur bis zum 6. April. Nach Börsenschluss erholte sich der Markt zunächst, doch dann folgte ein Rückschlag aus China.


Weltkrieg? – Waffen brauchen Rohstoffe


Warum moderne Macht an Material, Zahlung und Versorgung hängt 
„Grundsatz-Essay zur Neuordnung globaler Machtstrukturen im 21. Jahrhundert – Teil 2“

Ein großer Krieg wird heute nicht nur mit Soldaten und Raketen geführt, sondern mit Metallen, Energie, Elektronik, Zahlungswegen und industrieller Tiefe.

Ein möglicher Weltkrieg des 21. Jahrhunderts würde nicht nur auf Schlachtfeldern entschieden. Er würde in Minen beginnen, durch Raffinerien laufen, über Häfen, Frachtrouten, Zahlungssysteme und industrielle Lieferketten organisiert und erst am Ende in Waffen sichtbar werden. Denn moderne Waffen sind keine isolierten Stahlobjekte, sondern verdichtete Hochtechnologie – und Hochtechnologie braucht Silber, Energie, Elektronik, Kapital, Logistik und funktionierende Settlement-Strukturen. Wer nur auf Panzer, Raketen oder Flugzeugträger schaut, sieht die Oberfläche, aber nicht das System, das sie überhaupt erst möglich macht. Die eigentliche Machtfrage lautet deshalb nicht nur, wer die besseren Waffen besitzt, sondern wer ihre materielle und finanzielle Grundlage dauerhaft sichern kann. Genau dort verläuft die unsichtbare Front moderner Großkonflikte. Nicht jede strategische Entscheidung fällt im Feuer der offenen Konfrontation; viele fallen lange vorher in Rohstoffströmen, Zahlungsarchitekturen und der Kontrolle industrieller Engpässe. Wer den nächsten großen Krieg verstehen will, muss deshalb tiefer schauen: unter die Waffen – in das Betriebssystem, das sie trägt.

Inhalt:

  • Öl, Gold, Renminbi: die stille Architektur eines Gegen-Systems
  • China weiß, dass die USA den Krieg gegen den Iran gewinnen werden – es ist nur eine Frage der Zeit und des Materials
  • Silber als geopolitische Waffe


Die Strategische Ellipse – Geopoltik in Echtzeit


Worum geht es beim Schlag gegen Iran wirklich?
(Ein geopolitischer Essay von Volker Carus)

Warum Iran + Irak nicht „Nahost“ sind – sondern der Energiehebel gegen China und ein struktureller Mechanismus geopolitischer Konditionierung im „Globalen Süden“.


Wer den Konflikt ausschließlich als regionales Sicherheitsproblem liest, greift zu kurz. Die iranische Frage mag für Israel eine unmittelbare Sicherheitsdimension haben. Für die Vereinigten Staaten jedoch ist der Kontext größer. Es geht nicht um einen isolierten Staat im Nahen Osten, sondern um die strukturelle Kontrolle eines Energiezentrums, das die Wettbewerbsfähigkeit Chinas maßgeblich beeinflusst. Wer diesen Zusammenhang ignoriert, verkennt die operative Logik hinter der strategischen Ellipse.

Wer geglaubt hat, die USA würden tatenlos zusehen, wie China zur neuen Weltmacht aufsteigt, hat das System falsch gelesen. Amerika handelt nicht aus Romantik, sondern aus machtpolitischer Struktur. Ideologiefrei. VC


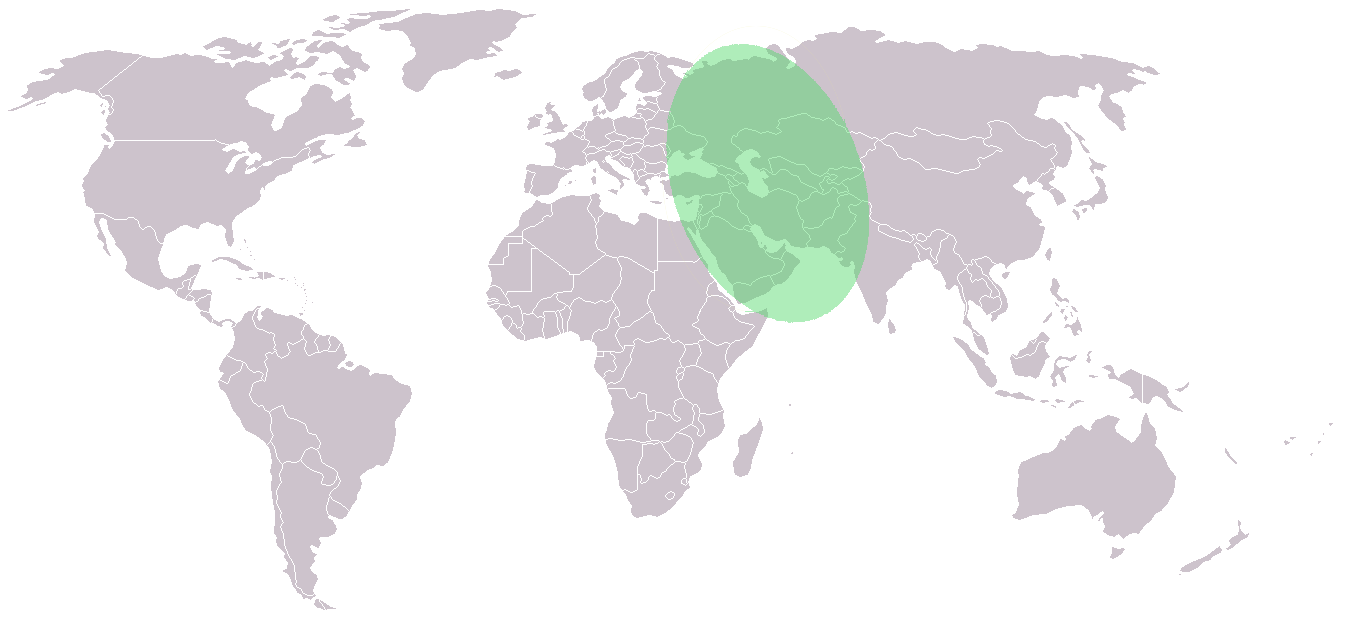
Die strategische Ellipse (Mackinder → Brzezinski-Karte) ist kein geopolitisches Gedankenspiel, sondern ein operativer Strukturraum. Wer verstehen will, warum der Iran immer wieder (seit 1953) zum Brennpunkt wird, darf nicht bei regionalen Konflikterklärungen stehen bleiben. Der Raum zwischen Khuzestan, Basra und dem Persischen Golf bildet die strukturelle Preisuntergrenze des globalen Ölmarktes – und damit einen Machtfaktor ersten Ranges. Energie ist nicht nur Rohstoff, sie ist Preisarchitektur, Inflationsanker und industriepolitischer Hebel. In einer Welt systemischer Konkurrenz entscheidet nicht Ideologie, sondern Kostenstruktur und Integrationskontrolle. China ist in diesem Gefüge kein dominanter Produzent, sondern ein abhängiger Importeur. Genau dort setzt die strategische Logik an. Wer die Low-Cost-Zone kontrolliert oder destabilisiert, beeinflusst die Wettbewerbsfähigkeit des 21. Jahrhunderts.


  • Geografie ist keine Theorie. Sie ist Struktur.
  • Der strukturelle Kern: Low-Cost entscheidet, nicht Ideologie
  • Infrastruktur ist Machtprojektion ohne Flagge (Energiearterien)
  • Iran + Irak als Doppelzentrum: gleiche Geologie, gegensätzliche Einbindung
  • Warum China struktureller „Verlierer“ ist
  • Szenario A – Integration des Iran in westliche Marktarchitektur
  • Szenario B – Destabilisierung der Golfregion
  • Sprache als Machtinfrastruktur ⇒ Systemdominanz
  • Die strategische Logik
  • BRICS - für alle, die an geopolitische Wunschmärchen glauben
  • + eine Überraschung durch Außenminister Rubio: „Imminent Threat“- Eskalation als einkalkulierte Reaktionsmechanik


Der Ölpreis schwankt – die Geldmenge explodiert


Wer nur auf den Ölpreis starrt, versteht die Geldpolitik nicht.

Der Fehler vieler Marktteilnehmer liegt im falschen Blickwinkel.
Sie diskutieren Ölzyklen, OPEC-Quoten und geopolitische Schlagzeilen – und ignorieren das Fundament.

Die Geldmenge ist kein Nebengeräusch.
Sie ist die Matrix, in der alle Preise entstehen.

Wenn M2 strukturell expandiert, während reale Produktion nicht im gleichen Tempo wächst, dann verschiebt sich das nominale Gleichgewicht – ob es kurzfristig sichtbar ist oder nicht.

Rohstoffe steigen nicht, weil sie „teurer“ werden.
Sie steigen, weil die Maßeinheit fällt.

„Wenn die Geldmenge strukturell nach oben springt und Öl nicht, dann ist entweder Öl falsch bewertet – oder das monetäre Regime ändert sich. Beides gleichzeitig geht nicht.“ - VC


An den Globalmärkten ist Öl derzeit nominell unteradjustiert zur massiven Geldmengenausweitung – ein strukturelles Ungleichgewicht, das latent Preisdruck erzeugt. Wenn sich die US-Iran-Konfrontation weiter zuspitzt und erneute militärische Eskalationen oder Sanktionen drohen, könnte das die Angebotsseite zusätzlich belasten und Ölpreisrisiken nach oben katalysieren. Die strategische Lage im Persischen Golf, inklusive Truppenbewegungen und Drohgebärden beider Seiten, trägt bereits zu Risikoaufschlägen in den Terminmärkten bei. Sollte ein größerer Konflikt ausbrechen oder der Schlängelweg des Öls durch die Straße-von-Hormuz ernsthaft gefährdet werden, wären Marktreaktionen deutlich schärfer als rein monetäre Impulse. Kurz: Monetäre Basisexpansion + geopolitische Eskalation = latent bis extrem erhöhter Ölpreisreaktionsraum.

„Gemessen an der Geldmenge ist Öl heute deutlich niedriger bewertet als im Zyklus 2007/2008. Der monetäre Unterbau ist größer, der Preis aber nicht.“ - VC