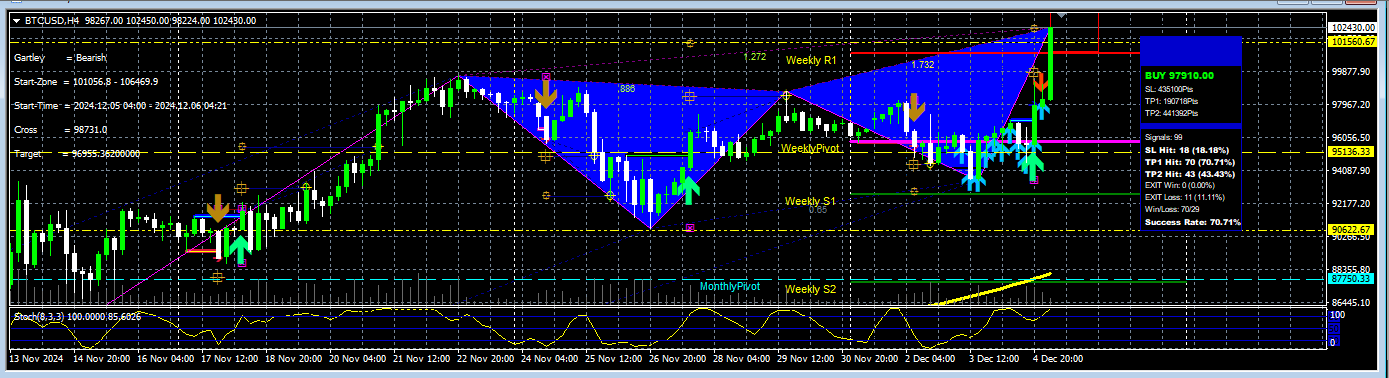
alle Influencer schlafen ...
... und die Jungs heben den Bitcoin über die magische Marke von 100.000 USD Spot 🙂

alle Influencer schlafen ...
... und die Jungs heben den Bitcoin über die magische Marke von 100.000 USD Spot 🙂
Mangelteuerung aus Geopolitik zudem bekämpft mit Zinserhöhungen und Deflation im Geldangebot beginnt die Pleitewelle anzuschieben. In den nichtbetroffenen Gebieten konzentriert sich das Kapital.
Die Lage bleibt insgesamt sehr gefährlich
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Gute Zahlen bei NVDA und der Rücktritt eines US- Regulators, Gensler prägten die Woche.
Die Märkte preisen nun noch viel weniger regulatorischen Widerstand gegen Crypto ein und der digitale Rohstoff mit der Mengenlimitierung brach daher an die 100.000 USD Marke auf, nicht ganz erreicht bisher mit 99.400 Spot aber jedenfalls ein Allzeithoch markierend:

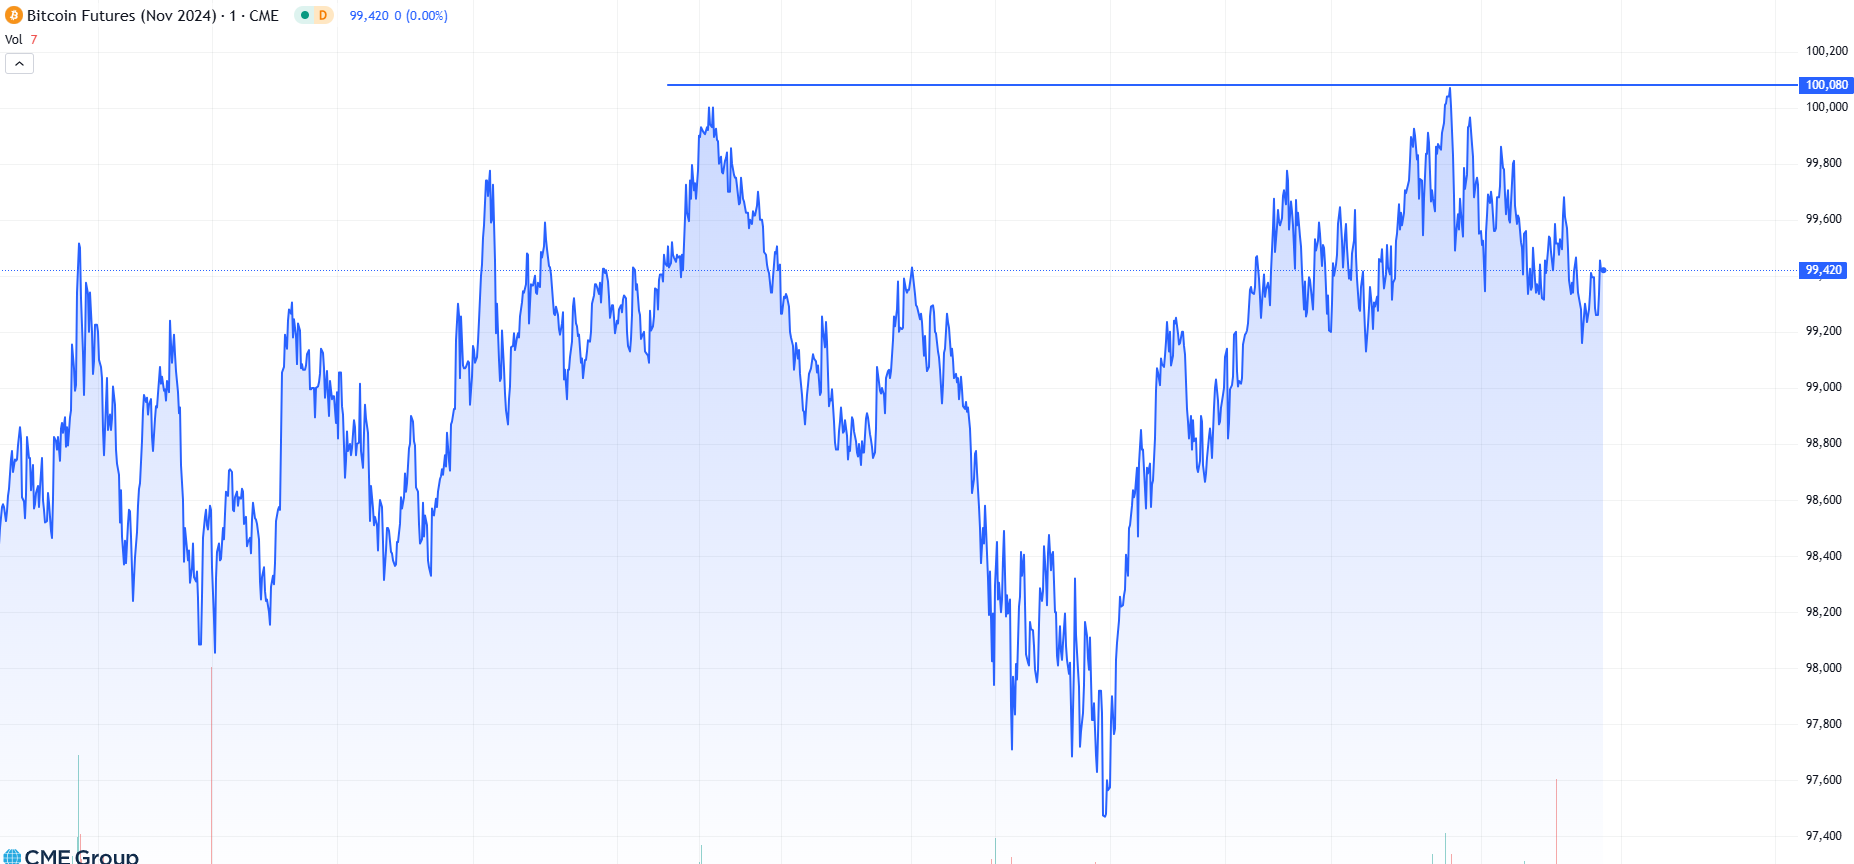
am 22.11.2024 an der CME
Bitcoin erreicht zum erstenmal in seiner Geschichte die 6-stellige Schallmauer von 100.000 USD an der wichtigsten Future Börse der Welt. Die Bestätigung durch die maßgeblichen Spot-Börsen dürfte somit nur noch eine Frage von Stunden oder Tagen sein.
Damit tritt Bitcoin als Asset in eine neue Preisliga ein. Was einigen nur wie eine Nummer auf dem Chart erscheinen mag, ist psychologisch die extrem wichtigste Marke, da Bitcoin das erste (liquide) Einzelasset in der (uns bekannten) Menschheitsgeschichte ist, welches die 6-stellige USD-Notierung erreicht.

Der Trumpeuphoria Trade & Powell's Meme
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Reindustrialisierung zu Hause (Trump- Programm) ist bullisch für:
dies war der Trumpeuphoria Trade, den die Märkte in geistiger Umnachtung nach der US- Wahl spielten, zum Beispiel hier erkennbar:

Die erste Auswirkung
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Unbeeindruckt von dieser Erleichterung der Finanzierung im Geldmarkt sinken die Kurse der längerlaufenden US- Staatsanleihen weiter also bei als risikofrei eingestuften Reserveassets von u. A. Banken und Versicherungen.
Die X-Achse
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Von Primärgeldmengenexpansion ist weiter keine Rede, die Deflation in den Primärgeldmengen ist nur zurückgegangen und wurde im vergangenen Monat durch Geldschöpfung im Marginbereich leicht überkompensiert.
Die Zinszeitkurve befand sich auf dem schmerzhafteren Weg der Reperatur, dieser ist durch Anstieg der Zinsen am langen Ende statt durch Senkung der Zinsen am kurzen Ende.
Der schmerzhaftere Weg führte zu sehr gefährlichen Kurseinbrüchen bei den längerfistigen Staatsanleihen ...
Hard Assets, wenn zusammen nie so gefragt wie heute!
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Von Primärgeldmengenexpansion ist weiter keine Rede, die Deflation in den Primärgeldmengen ist nur zurückgegangen.
Die invertierte Zinszeitkurve in Bildern ist immer noch invertiert. Quelle der Graphik: Investing.com

Super- All- Time- High in unserem Portfolio
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Von Primärgeldmengenexpansion ist weiter keine Rede, die Deflation in den Primärgeldmengen ist nur deutlich zurückgegangen.
Die kaputten Zinszeitkurven stellen die Zentralbanken vor wissenschaftliches Neuland, die Long Bonds sinken weiter im Kurs.
Reparatur der Zinszeitkurve
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Nach der US- Zinssenkung und den Ankurbelungsmaßnahmen der PBoC ist die Lage am Geldmarkt weniger angespannt. Aber von Primärgeldmengenexpansion ist weiter keine Rede, die Deflation in den Primärgeldmengen ist nur deutlich zurückgegangen.
Die Abwärtsspirale bei den Kursen der 2- jährigen US- Staatsanleihe ist zumindest pausiert, Bodenbildung möglich:
Die Staatsanleihenkurse saufen ab
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Die US- Zentralbank senkte ihren Leitzins in der Vorwoche um 0,5% Punkte (50 Basispunkte) auf 4,875% (Jahresbasis) wegen eines schwächer werdenden Arbeitsmarktes. China stockte Kapital in Geschäftsbanken im Staatsbesitz auf, um dort die Kreditvergabe anzukurbeln. Zuvor wurde die Reservenratio von der PBOC um 0,5% gesenkt und die 7 Tage Refi-Rate um 0,2% gesenkt und die Eigenkapitalquote für die Finanzierung von Zweitwohnsitzen von 25% auf 15% gesenkt.
Beide Maßnahmen waren dis- deflationierend.
Entschlimmerung
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Nicht vertrauensstiftend bis systemkritisch!
Die US- Zentralbank erhöhte dennoch ab 2022 ihren Leitzins zum Geldmarkt auf über 5%. Eine wirklich wirtschaftswissenschaftliche Grundlage für denjenigen Zinserhöhungsteil, welcher über 2,5% ging, lässt sich bis heute nicht erkennen.
In der abgelaufenen Woche senkte die US- Zentralbank nun ihren Geldmarktzinssatz um 0,5% Punkte (50 Basispunkte) auf 4,875% (Jahresbasis).
... aber Kreditbedingungen entschärft
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik. Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Der US- Produktionspreisindex kam mit +0,2% nun wie erwartet und nicht sinkend. Der US- Konsumentenpreisindex kam mit +0,2%, wie erwartet und nicht mehr sinkend. Die US- Erstanträge auf Arbeitslosenunterstützung lagen neu bei konstant 230k und ebenfalls wie erwartet.
Die EZB senkt den Einlagezinssatz um 0,25% und den Ausleihungszinssatz auf bis zu 3,65% herunter (letzteres ist deutlich)
Die Märkte preisen nun und trotz/ wegen dieser Daten eine Septemberzinssenkung durch die US- Zentralbank in Höhe von 0,5% beim Geldmarktzinssatz ein. Zurecht oder nicht ist hier nicht erheblich, das hier ist das Ergebnis:
... insbesondere wenn sie falsch ist.
Mangelteuerung herrscht weiter vor, total falsch „Inflation“ genannt und entstanden ist die Mangelteuerung aus Geopolitik und nicht wegen Geldpolitik.
Preissteigerungen der letzten Jahre beruhten ausschließlich auf Mangelteuerung.
Schwächere US- Jobzuwachsraten, die niemanden wundern sollten, sie sind schlimmer als angegeben und werden noch viel schlimmer, trafen „überraschend“ die Märkte und der „überraschte“ FED- Gouverneur Waller entdeckte plötzlich, dass deutliche Zinssenkungen im USD notwendig seien.
Generell werden alle Nichtintellektuellen und solche mit der intellektuell falschen Theorie (lesen Sie Menger 2x und Keynes 2x und vermeiden Sie den Rest: die statischen Denker und Ceteris Paribus Phantasten) jetzt scheitern und zwar schmerzhaft.
Zuerst Entlarvung:
Korrektur hat begonnen (Fahrplan entwickelt sich)
Der Gouverneur der Bank of Japan, Kazuo Ueda, bekräftigte laut Bloomberg, dass die Zentralbank die Zinssätze weiter anheben wird, wenn sich die Wirtschaft und die Inflation wie erwartet entwickeln.
Wir kennen aus langjähriger Erfahrung diese Verbalinterventionen der BoJ. Außer in absoluten Maniephasen lenkt sie damit relativ zuverlässig die Märkte, auch wenn dieser Stil vielen Experten und echten Spezialisten im Westen nicht passt, weil sie sich - psychologisch nachvollziehbar - abhängig fühlen. Selbst diejenigen unter ihnen die gar nicht JPY-Krediten unterwegs sind.
Aber es ist wie auf dem Immobilienmarkt, du selber kannst auf einer bezahlten Immobilie sitzen, wenn alle Nachbarn um dich herum mit Kreditgeld Eigenheime zocken, wie am Blackjack-Tisch, zieht es den möglichen Verkaufswert deiner Immo auch mit runter, wenn in dem Fall die Bank sagt: "will sehen".
Der Schock vom 02.08./05.08. sitzt noch tief und die Mehrheit der professionellen Marktteilnehmer täte gut daran, diesen nicht allzuschnell wieder zu vergessen.
Wir haben die aktuelle Situation und den Ausblick in einem Podcast zusammengefasst, welcher Anfang der Woche online gehen wird.