Beiträge von Volker Carus

Podcast: Need to know


Acht Tage, die eine unbequeme Frage aufwerfen
Die Ausfälle in den USA – und was sie uns über die tatsächliche Kontrolle des Systems verraten


Zwischen dem 10. und 17. November 2026 erleben die Vereinigten Staaten eine bemerkenswerte Serie technischer Störungen. Telekommunikation, Microsoft-Dienste, Unternehmenssoftware, Zahlungsverkehr, Fluggesellschaften, die landesweite Flugsicherung und schließlich das interne Geheimnetz der National Security Agency, NSA.

Jeder Vorfall bekommt seine eigene Erklärung. Softwarefehler, Wartungsarbeiten, überlastete Router, fehlgeschlagene Updates. Und fast immer folgt die Versicherung, es gebe keine Hinweise auf einen Cyberangriff.

Das mag stimmen. Aber es beantwortet nicht die entscheidende Frage: Wie kann eine der technologisch fortschrittlichsten Volkswirtschaften der Welt innerhalb weniger Tage an derart vielen Stellen ihre elementaren Funktionen verlieren?

Wir müssen keine gemeinsame Ursache unterstellen, um ein gemeinsames Problem zu erkennen. Die Digitalisierung hat gewaltige Effizienzgewinne ermöglicht. Gleichzeitig sind immer größere Teile unserer wirtschaftlichen und gesellschaftlichen Infrastruktur von einer immer kleineren Zahl kritischer technischer Knoten abhängig geworden.

Der bemerkenswerteste Vorgang dieser acht Tage ist dabei nicht der Ausfall eines Cloud-Dienstes. Es ist die Störung des internen Geheimnetzes der NSA – ausgerechnet jener Institution, deren Kernkompetenz die elektronische Aufklärung, Kommunikationsüberwachung, Kryptografie und der Schutz hochsensibler staatlicher Informationssysteme ist.

Noch bemerkenswerter: Innerhalb kürzester Zeit berichten mehrere große amerikanische Medien darüber. Die NSA bestätigt den Vorfall und liefert praktisch gleichzeitig eine sauber formulierte Erklärung. Routinemäßige Wartungsarbeiten, vorübergehende Beeinträchtigung, die entscheidenden Sicherheitsfunktionen weiterhin einsatzbereit.

Warum wird eine derart sensible Schwachstelle so schnell öffentlich? Und warum steht die offizielle Beruhigung praktisch gleichzeitig zur Verfügung?

Eine banale Erklärung ist möglich. Eine bewusst zugelassene Veröffentlichung ebenfalls denkbar, aber nicht belegt. Nur würde eine solche Inszenierung ausgerechnet bei der NSA einen erheblichen strategischen Schaden riskieren. Wer Zweifel an der technischen Zuverlässigkeit des digitalen Herzstücks der amerikanischen Nachrichtendienstarchitektur weckt, beschädigt die eigene Glaubwürdigkeit.

Genau deshalb ist dieser Vorgang so aufschlussreich. Die tatsächliche Verwundbarkeit ist bereits bemerkenswert genug. Sie benötigt keine zusätzliche Verschwörungstheorie.

Und die NSA ist keineswegs der einzige Fall. Der landesweite Stillstand der amerikanischen Luftfahrt demonstriert, wie eine technische Störung in einem Kommunikationsnetz den Verkehr eines ganzen Landes unterbrechen kann. Dahinter steht ein grundsätzliches Problem: Die zunehmende Zentralisierung kritischer Infrastruktur schafft Abhängigkeiten, deren Reichweite im Normalbetrieb kaum sichtbar ist.

Für Investoren führt das zu einer Frage, die weit über die aktuelle Ausfallserie hinausreicht: Was nützt Eigentum, wenn der technische Zugang dazu nicht mehr funktioniert?

Die Antwort betrifft nicht nur Banken, Zahlungsverkehr und Wertpapierverwahrung. Sie betrifft die tatsächliche Verfügbarkeit unseres Vermögens – und damit einen zentralen Bestandteil der Vermögensarchitektur.

Inhaltsverzeichnis:

  • Die NSA – ausgerechnet das Herzstück der digitalen Geheimdienstwelt
  • Die FAA – ein Routerproblem legt ein Land lahm
  • Die Jungs im Maschinenraum
  • Need to know – und niemand kennt das Ganze
  • Wenn politische Entscheidungen die eigenen Grundlagen beschädigen
  • Wer kontrolliert die Flüsse?
  • Die gefährlichste Folge: Wir gewöhnen uns daran
  • Der große Umbau – und die nächste Abhängigkeit
  • Die eigentliche Nachricht


Podcast: Der Schweinezyklus


... und warum diesmal mehr auf dem Spiel steht

Die Profis gehen. Die Privatanleger kaufen weiter. Und die Kreditrisiken reichen längst bis in die Bilanzen der Versicherungswirtschaft.

Der klassische Schweinezyklus

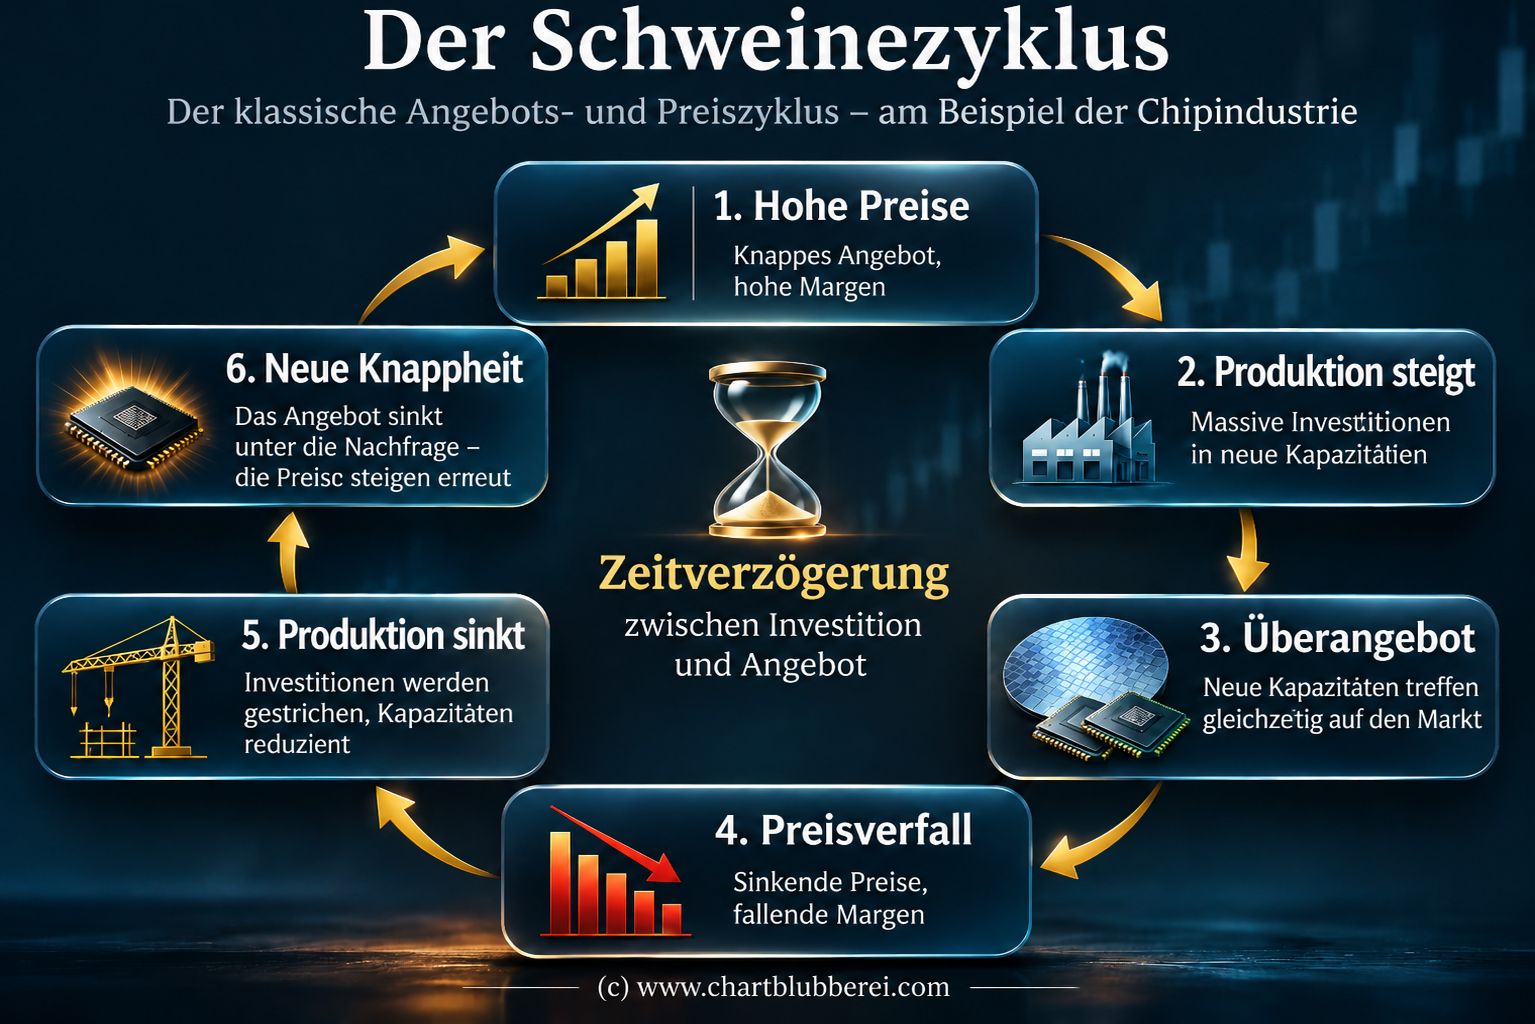
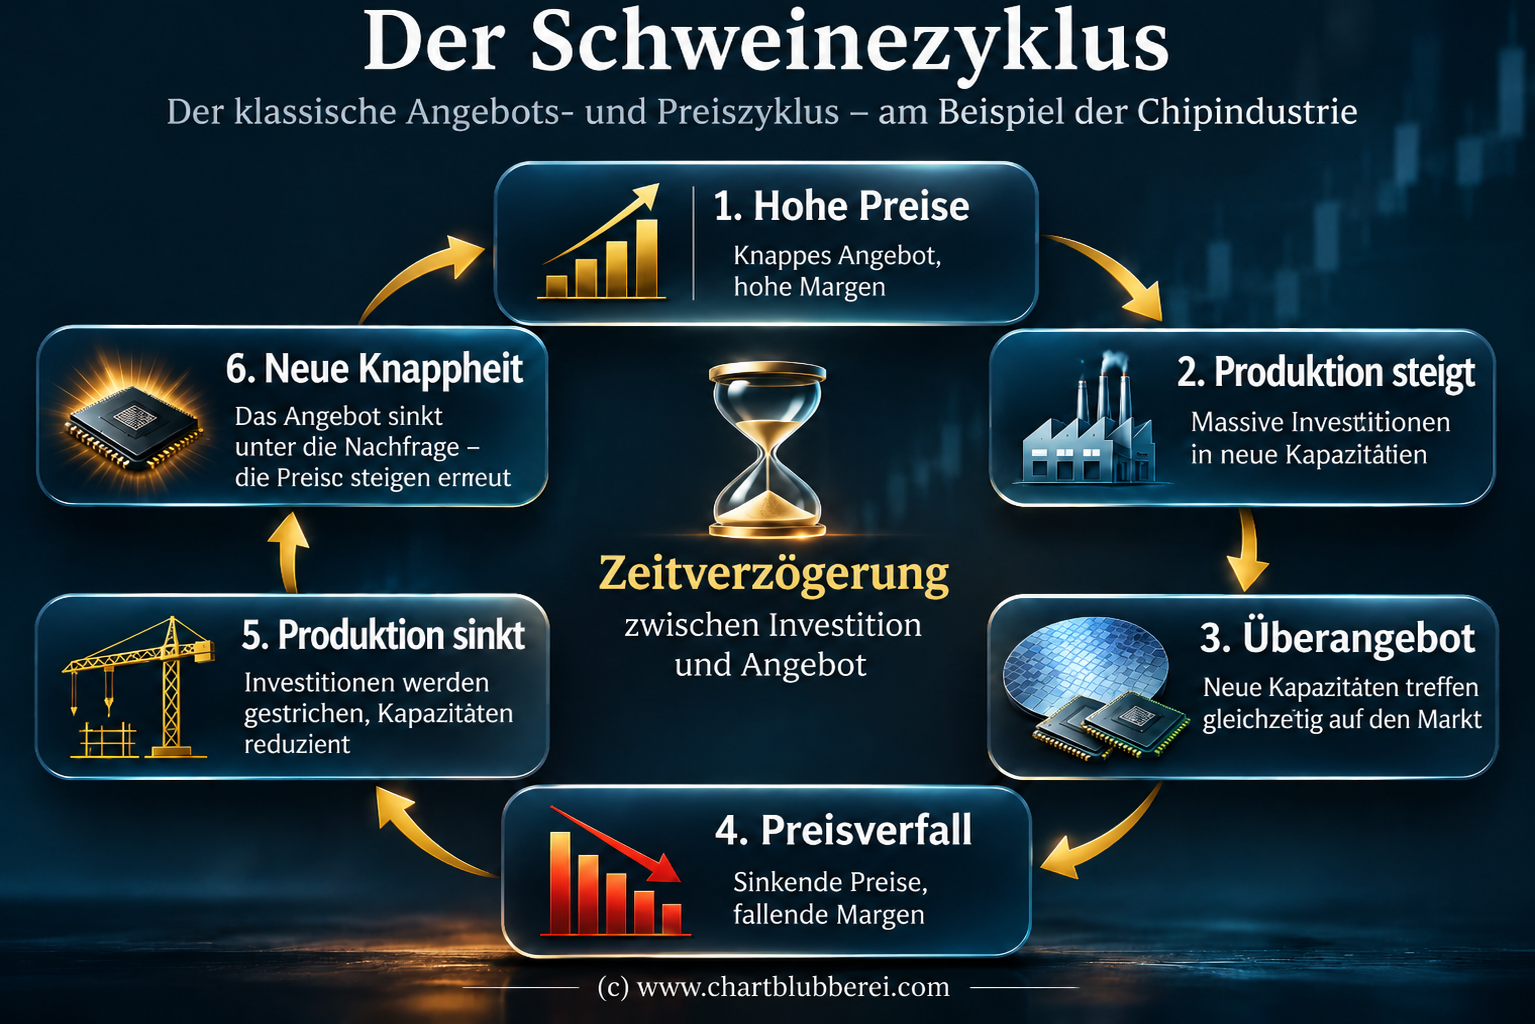
Die Halbleiterindustrie kennt den sogenannten Schweinezyklus seit Jahrzehnten. Hohe Nachfrage und steigende Preise lösen massive Investitionen in neue Produktionskapazitäten aus. Bis diese Kapazitäten tatsächlich verfügbar sind, vergeht Zeit. Kommen sie schließlich auf den Markt, übersteigt das Angebot häufig die Nachfrage. Die Preise fallen, Margen brechen ein, Investitionen werden zurückgefahren. Der Markt bereinigt sich. Ein klassischer industrieller Zyklus, der sich regelmäßig wiederholt.

Der Schweinezyklus - Der klassische Angebots- und Preiszyklus am Beispiel der Halbleiterindustrie.


Der Schweinezyklus ist ein alter Bekannter der Industriegeschichte. Doch diesmal endet das Risiko nicht an den Werkstoren der Chiphersteller. Es reicht über milliardenschwere Finanzierungszusagen und die Bilanzen institutioneller Investoren bis in die Versicherungswirtschaft. Und während das professionelle Kapital bereits Risiken abbaut, kaufen Privatanleger weiter. Was wie eine gewöhnliche Marktkorrektur aussieht, könnte deshalb der Beginn einer wesentlich größeren Bereinigung sein.


Inhalt – Was diesmal anders ist:

  • Die Profis gehen. Die Privatanleger kaufen weiter.
  • Die Kreditrisiken liegen längst in den Versicherungsbilanzen
  • Eine Bärenmarktrallye ist keine Trendwende
  • Interview mit Sam Altman


Podcast: WATERGATE 2.0?


Der 12. November 2026 – die Musik ist aus.
Was wir jetzt noch hören, ist das Echo.

Am 10. November lautete unsere Überschrift: „Die Rally kaschiert die Rechnung nicht.“ Einen Tag später stellten wir eine Frage, deren Tragweite damals nur wenige verstanden haben dürften: „Was ist NVIDIA ohne Jensen Huang?“

Seit dem 12. November kennen wir die Antwort zumindest in ihrer entscheidenden finanzwirtschaftlichen Dimension. Jensen Huang ist zurückgetreten. Colette Kress übernimmt. Washington versinkt in einem politischen Konflikt über möglicherweise systematisch umgangene Chip-Exportbeschränkungen. Die amerikanischen Halbleiterwerte geraten erneut unter Druck.

Aber das ist nicht die eigentliche Nachricht. Die eigentliche Nachricht ist, dass der möglicherweise wichtigste privatwirtschaftliche Organisator der gesamten KI-Investitionsfinanzierung aus dem System ausgeschieden ist. Nicht die Technologie ist verschwunden. Nicht die Rechenzentren. Nicht die Nachfrage nach leistungsfähigen Chips.

Verschwunden ist der Mann, der in ungewöhnlichem Umfang dafür gesorgt hat, dass aus technologischen Möglichkeiten immer neue Investitionsprogramme, aus Investitionsprogrammen Finanzierungszusagen und aus diesen Finanzierungszusagen wiederum neue Hardwarebestellungen wurden. Das ausgerechnet in einem Kreditgeldsystem, dessen Stabilität nicht allein von vorhandenen Vermögenswerten abhängt, sondern davon, ob bestehende Verpflichtungen weiterhin bedient und notwendige Anschlussfinanzierungen bereitgestellt werden können.

Unsere These: Der 12. November 2026 könnte als jener Tag in die moderne Finanzgeschichte eingehen, an dem die KI-Investitionsblase ihre zentrale Liquiditätsmaschine verlor.

Die Konsequenzen wären nicht auf NVIDIA begrenzt. Sie könnten tief in die Finanzierungsstrukturen der amerikanischen Technologieindustrie, des Private-Credit-Marktes und schließlich des gesamten Kapitalmarktes hineinreichen. Wer jetzt ausschließlich darüber diskutiert, ob NVIDIA kommende Woche überzeugende Quartalszahlen veröffentlicht, betrachtet möglicherweise die falsche Seite der Bilanz.

Denn die entscheidende Frage lautet nicht mehr, wie viele Chips NVIDIA verkaufen kann.
Die entscheidende Frage lautet, wer die nächsten Milliarden finanziert.

Inhalt:

  • Watergate 2.0? – Die politische Affäre erreicht den amerikanischen Machtkern
  • Die KI-Zentralbank ist geschlossen – Jensen Huang war das System
  • Die Haftungsfalle – wenn das System an seinen eigenen Regeln scheitert
  • Colette Kress und Tim Cook – Konsolidierung statt Expansion
  • Größer als 2008? Diesmal sitzen die Risiken im amerikanischen Kern
  • CoreWeave – 47,5 Milliarden Dollar Schulden und die nächste Refinanzierung
  • Gold fällt trotz Zentralbankkäufen – das Liquiditätssignal
  • Microsoft – ein Systemausfall zeigt die andere Seite der Abhängigkeit
  • Anthropic – die letzte große Veranstaltung?
  • Stillstand ist Tod – die eigentliche Rechnung


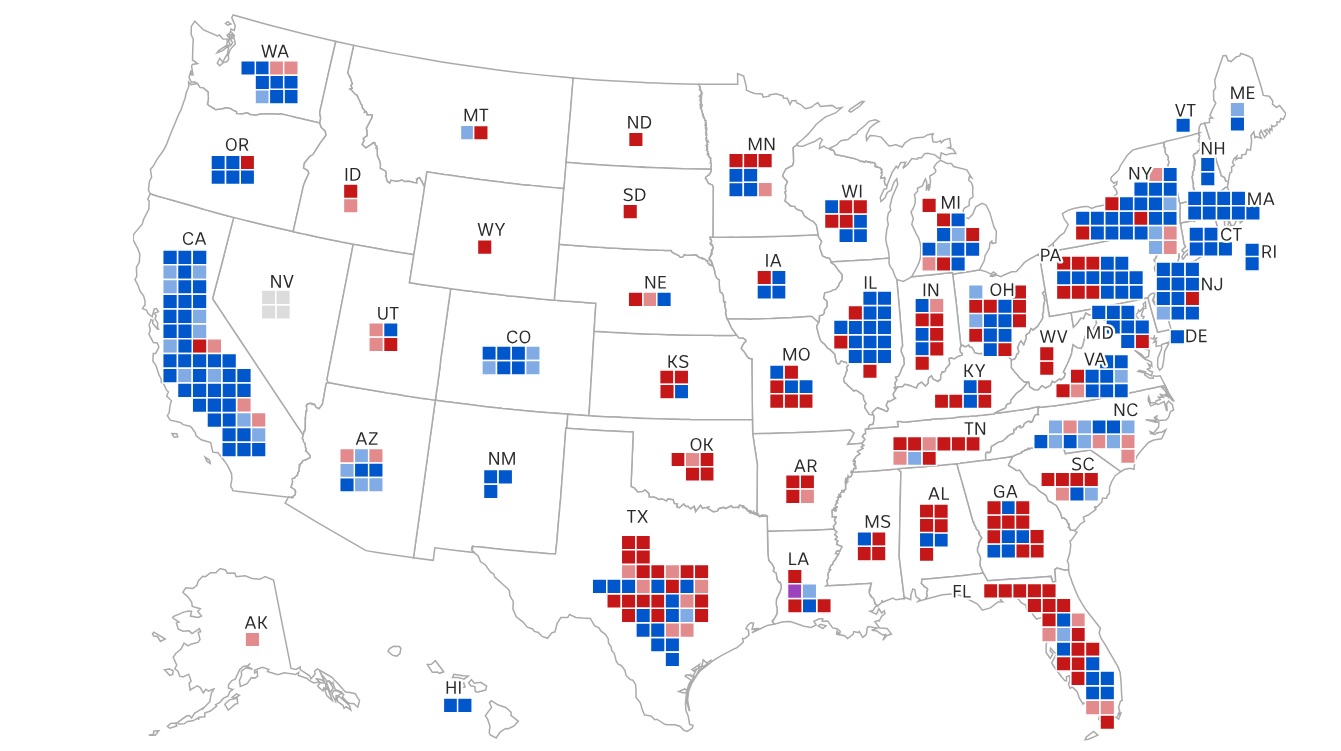
Podcast: Midterms – blauer Tsunami


Showdown am Golf
Donald Trump wird zur Lame Duck

04.November 2026 – 01:59 Uhr, New York

Die amerikanischen Midterms entwickeln sich zu einem politischen Erdbeben. Der Senat ist an die Demokraten gefallen. Auch für das Repräsentantenhaus zeichnet sich eine demokratische Mehrheit ab. Während in Alaska noch ausgezählt wird, steht die entscheidende politische Konsequenz bereits im Raum:
Donald Trump wird zur klassischen Lame Duck.


https://www.abc.net.au/news/2026-11-04/us-midterm-election-results-2026/107235570?


Mit dem Verlust beider Kammern wäre seine innenpolitische Gestaltungsfähigkeit ab Januar 2027 massiv eingeschränkt. Der Kongress könnte Gesetzgebung blockieren, Personalentscheidungen erschweren und die Regierung mit Untersuchungen überziehen. Die exekutive Macht des Präsidenten bleibt dagegen bestehen.

Genau dort beginnt unsere eigentliche Überlegung.

Inhalt:

  • Wenn Washington innenpolitisch blockiert ist, bleibt die Außenpolitik
  • Iran – es geht um erheblich mehr als Teheran
  • Der Gegenschlag wäre das eigentliche Problem


Podcast – Die Achillesferse des digitalen Geldes


„Der Tresor ist sicher. Der Maschinenraum nicht.“

6,3 Milliarden Dollar gestohlen. Der Binance-Hack legt eine Schwachstelle offen, die weit über die Crypto-Industrie hinausreicht.

Der größte Crypto-Diebstahl der Geschichte hat eine unangenehme Wahrheit offengelegt: Die Sicherheit einer Blockchain ist nicht identisch mit der Sicherheit der Infrastruktur, die auf ihr aufgebaut wurde. Innerhalb kürzester Zeit verschwanden bei Binance Vermögenswerte in Milliardenhöhe. Rund drei Milliarden Dollar konnten anschließend eingefroren werden. Doch die eigentliche Bedeutung dieses Vorfalls reicht weit über die betroffene Handelsplattform hinaus.

Denn während native Crypto-Börsen ihre Kunden rund um die Uhr bedienen müssen, haben sich längst alternative Verwahrarchitekturen etabliert, die mit deutlich anderen technischen und organisatorischen Sicherheitsanforderungen arbeiten. Und damit stellt sich eine Frage, die nicht nur Binance, Coinbase oder BlackRock betrifft, sondern irgendwann auch die Europäische Zentralbank beantworten muss: Wie sicher ist unser digitales Geld tatsächlich – und wer beherrscht die technischen Systeme, von denen seine Funktionsfähigkeit abhängt?

Die große Sicherheitsillusion könnte darin bestehen, dass wir immer komplexere digitale Finanzsysteme errichten, während die Zahl jener Spezialisten, die diese Systeme auf ihrer untersten technischen Ebene tatsächlich verstehen und im Ernstfall wiederherstellen können, zum entscheidenden Engpass wird.

Dabei liefert der Binance-Angriff noch eine weitere, für langfristige Investoren höchst interessante Erkenntnis: Ausgerechnet jene institutionellen Bitcoin-Strukturen, die innerhalb der ursprünglichen Crypto-Szene häufig als Abkehr vom Ideal der Selbstverwahrung betrachtet werden, könnten über einen erheblichen operativen Sicherheitsvorteil gegenüber klassischen Crypto-Handelsplätzen verfügen.

Die eigentliche Pointe dieser Geschichte liegt möglicherweise gar nicht im gestohlenen Geld.

Inhalt:

  • 6,3 Milliarden Dollar – der größte Crypto-Raub der Geschichte
  • Die Unterschrift war gültig. Die Kontrolle war verloren.
  • Drei Milliarden Dollar eingefroren – und plötzlich zeigt sich die andere Seite der Dezentralisierung
  • Binance ist nicht pleite – jedenfalls lässt sich das aus diesem Angriff nicht ableiten
  • Der Verwahrer ist nicht gleich der Verwahrer
  • Coinbase, BlackRock und die getrennten Sicherheitswelten
  • Die Rechnung für langfristige Investoren
  • Die Täter sitzen nicht im Keller – sie betreiben ein Geschäftsmodell
  • Die Menschen, die den Maschinenraum tatsächlich beherrschen
  • Die Europäische Zentralbank und die Verwundbarkeit des digitalen Geldes
  • Die eigentliche Achillesferse "könnte" das Personal sein
  • Der Systembruch verläuft nicht zwischen Bitcoin und dem Bankensystem
  • Persönliche Anmerkung des Autors zu den Jungs-im-Maschinenraum


Podcast – Die Revolution frisst ihre Kinder


… und greift die bisherigen Burggräben an.

Künstliche Intelligenz funktioniert. Daran besteht kein Zweifel. Sie verändert Geschäftsmodelle, Arbeitsprozesse und ganze Industrien. Was wir allerdings seit 2023 grundsätzlich infrage stellen, ist die ökonomische Rechnung hinter dem gewaltigen Investmentboom, der sich rund um diese Technologie aufgebaut hat. Eine Rechnung, die jetzt ausgerechnet in den Bilanzen jener Unternehmen sichtbar wird, die den digitalen Wirtschaftsraum über Jahrzehnte nahezu nach Belieben beherrscht haben.

Bereits im Juni 2023 haben wir uns in unserem Podcast 0530 – KI mit der Frage beschäftigt, wer an dieser Technologie tatsächlich Geld verdient und bei wem hauptsächlich Zukunft gehandelt wird. Im August desselben Jahres folgte Podcast 0535 – Profitabilität von KI, unter anderem mit einer grundsätzlichen Betrachtung der Geschäftsmodelle von Microsoft und Alphabet. Am 29. August 2026 haben wir diese Argumentation in unserem Artikel und Podcast „Das Ende der KI-Investmentblase“ weiterentwickelt. Und wir haben damals eine Unterscheidung getroffen, die heute von erheblicher Bedeutung ist: Wir sprechen ausdrücklich nicht von einer KI-Blase. Wir sprechen von einer KI-Investmentblase.

„Und die Geschichte hat offenbar Sinn für Humor: Bereits 2023 haben wir die KI-Profitabilität ausgerechnet anhand von Microsoft und Google untersucht. Drei Jahre später liefern uns genau diese beiden Konzerne mit ihren eigenen Quartalszahlen die konkreten Beweisstücke für unsere damalige Grundthese. Bessere Zeugen hätten wir uns kaum bestellen können.“ VC


Die inzwischen vorliegenden Quartalszahlen und Finanzierungsstrukturen beginnen unsere damalige Grundthese zunehmend mit konkreten Zahlen zu unterlegen. Die Technologie macht gewaltige Fortschritte, die Investitionsvolumina explodieren, aber die Frage nach den zukünftigen Gewinnen, die dieses Kapital tatsächlich verzinsen sollen, wird immer drängender. Inzwischen geht es allerdings um weit mehr als überzogene Erwartungen an eine neue Technologie. Die KI-Revolution greift die ökonomischen Fundamente jener Konzerne an, die ihren Siegeszug mit Hunderten Milliarden Dollar finanzieren.

Inhalt:

  • Die Feudalherren verlieren ihre alten Privilegien
  • Alphabet – die Rechnung liegt jetzt auf dem Tisch
  • Microsoft – starke Gewinne, eine völlig neue Kapitalrechnung
  • Zirkelfinanzierung – das Geld läuft längst im Kreis
  • 63 Milliarden Dollar – der Kredit erreicht die nächste Dimension
  • Anthropic – das dritte Quartal wird zur Nagelprobe
  • Die Achillesferse ist der Kreditmarkt
  • Die Technologie gewinnt. Die Kapitalrendite entscheidet.
  • Und ein letzter Hinweis auf die Zukunft der heutigen Feudalherren


JAPAN ZIEHT DIE SCHRAUBE AN


Der YEN-Short verliert seine Rückversicherung 

Wir haben Anfang September beschrieben, wie Japan seine Interventionsstrategie verändert hat. Nicht mehr allein das eingesetzte Kapital entscheidet. Entscheidend ist, dass der Markt nicht mehr weiß, wann und wo der nächste Schlag kommt.

Jetzt liefert Tokio die nächste Eskalationsstufe.

BOJ-Gouverneur Kazuo Ueda erklärte am 16. Oktober in Bangkok, dass die zugrunde liegende Inflation inzwischen nahe am Zwei-Prozent-Ziel liege und eine weitere Beschleunigung nicht toleriert werde.
Die Bank of Japan hält damit ausdrücklich an weiteren Zinserhöhungen fest. Einen konkreten Termin nannte Ueda nicht.


Podcast: Bitcoin – Ende des Bärenmarktes?


Der Ausbruch ist noch keine Entscheidung

Der Markt steht dort, wo es jetzt wirklich interessant wird. Warum alte Bitcoin-Zyklen heute nur noch bedingt helfen.

Am 5. März haben wir in unserer Analyse „ETF-Kapital als Stabilitätsanker im Bitcoin-Bärenmarkt“ eine These aufgestellt, für die es damals noch keine historische Blaupause gab: Die Einführung der Spot-ETFs hat die Struktur des Bitcoin-Marktes verändert. Nicht kosmetisch, sondern fundamental.
Bitcoin hatte einen massiven Bärenmarkt hinter sich, die Verluste waren erheblich, und trotzdem passierte etwas, das in früheren Zyklen so nicht zu beobachten war: Das große ETF-Kapital kapitulierte nicht. Keine systemischen Abflüsse. Keine klassische Panikwelle. Keine institutionelle Flucht aus dem Asset.

Unsere damalige Kernaussage lautete deshalb:
ETF-Kapital stabilisiert den Bitcoin-Markt.
Sechs Monate später stehen wir jetzt an dem Punkt, an dem diese These erstmals wirklich geprüft wird. Nicht mehr nur auf der Unterseite. Sondern auf dem Weg zurück nach oben. Denn eines wissen wir inzwischen: ETF-Investoren können Verluste aushalten.

Was wir noch nicht wissen:
Können sie auch Gewinne aushalten?
Genau darum geht es jetzt.

Inhalt:

  • Der Markt ist dort angekommen, wo wir ihn im März bereits eingezeichnet hatten
  • Volumen ist wichtiger als Linienmalerei
  • Die ETF-Investoren kommen zurück an ihren Einstand
  • Der entscheidende Unterschied zu früheren Bitcoin-Zyklen
  • Der 50-Week Moving Average liefert erstmals ein echtes Regimesignal
  • Der Widerstand ist nicht das Problem – die Reaktion danach ist es!
  • Ein Rücksetzer wäre keine Katastrophe
  • Die nächsten Monate könnten wesentlich langweiliger werden, als viele erwarten
  • 95.000 Dollar ist die Marke
  • Der Bärenmarkt könnte vorbei sein – aber beweisen muss es der Markt
  • Hinweis für unsere Spezialservices


Podcast: Die Bank of Japan wirkt


Kippt der Yen Carry-Trade?

Am 4. Mai haben wir geschrieben: USDJPY 140 ist aktuell die wichtigste Zahl der Welt.

Nicht weil 140 irgendeine magische Chartmarke wäre. Sondern weil an dieser Achse entschieden wird, ob aus einer Bewegung im Yen ein globales Liquiditätsereignis wird. Damals war unsere These klar: Die Gefahrenzone beginnt nicht erst bei 140. Sie beginnt dort, wo der Markt begreift, dass 140 erreichbar wird.

Im Podcast gibt es eine persönliche Anmerkung zum verbreiten offensichtlicher Fake-News vieler sogenannter Experten, Börsen-Gurus u.ä. Gedöns (wie es Alt-Kanzler Gerhard Schröder mal so schön nannte).

Am 4. September folgte der nächste Schritt.
„Die Spekulanten werden sich die Finger verbrennen.“

Die Bank of Japan hatte ihre Strategie verändert. Nicht mehr nur Milliarden in den Markt werfen, den Yen nach oben schlagen und anschließend dabei zusehen, wie die Spekulanten nach einigen Tagen wieder in denselben Trade zurückkehren.

Diesmal ging es um etwas anderes.
Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Rate Checks. Unterschiedliche Accounts. Schläge an technischen Marken. Eine bewusst falsch gesetzte Fährte am 61,8%-Retracement. Und vor allem die permanente Frage für jeden Yen-Short: War das gerade echte Intervention? War es nur ein Rate Check? Hat jemand seine Position reduziert? Läuft bereits neues Volumen? Kommt der nächste Schlag?

Die eigentliche Idee dahinter hatten wir ebenfalls klar formuliert:
Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat, dass die BOJ Yen kaufen wird, arbeitet er für die BOJ.
Seit dem 9. September bekommt dieser Satz eine neue Qualität.

Inhalt:

  • Genau das wollte die BOJ erreichen
  • Aus dem Yen-Short wird ein Yen-Long
  • Die Grundlage verändert sich
  • 103 Milliarden Dollar sitzen auf der falschen Seite
  • Die wichtigste Veränderung findet vor dem eigentlichen Unwind statt
  • Wenn freiwilliges Verkaufen aufhört
  • Der Markt hat die Unsicherheit verstanden
  • Die Zinsdifferenz arbeitet nicht mehr nur für die Spekulanten
  • Japanisches Geld muss nicht mehr zwingend ins Ausland
  • Die 4-Billionen-Dollar-Frage bleibt
  • Dann kommen die US-Treasuries
  • Der Unterschied zu früher
  • Von 153 über 142 bis 140
  • Die Bank of Japan wirkt
  • Kippt der Yen Carry-Trade?
  • Und am Ende sitzen plötzlich zwei im selben Boot


Podcast: JPY Intervention


Oder: Unsicherheit als Mittel der Wahl

Wie wir Ihnen vor einigen Wochen bereits gesagt haben: Die Spekulanten werden sich die Finger verbrennen. Genau das ist passiert.

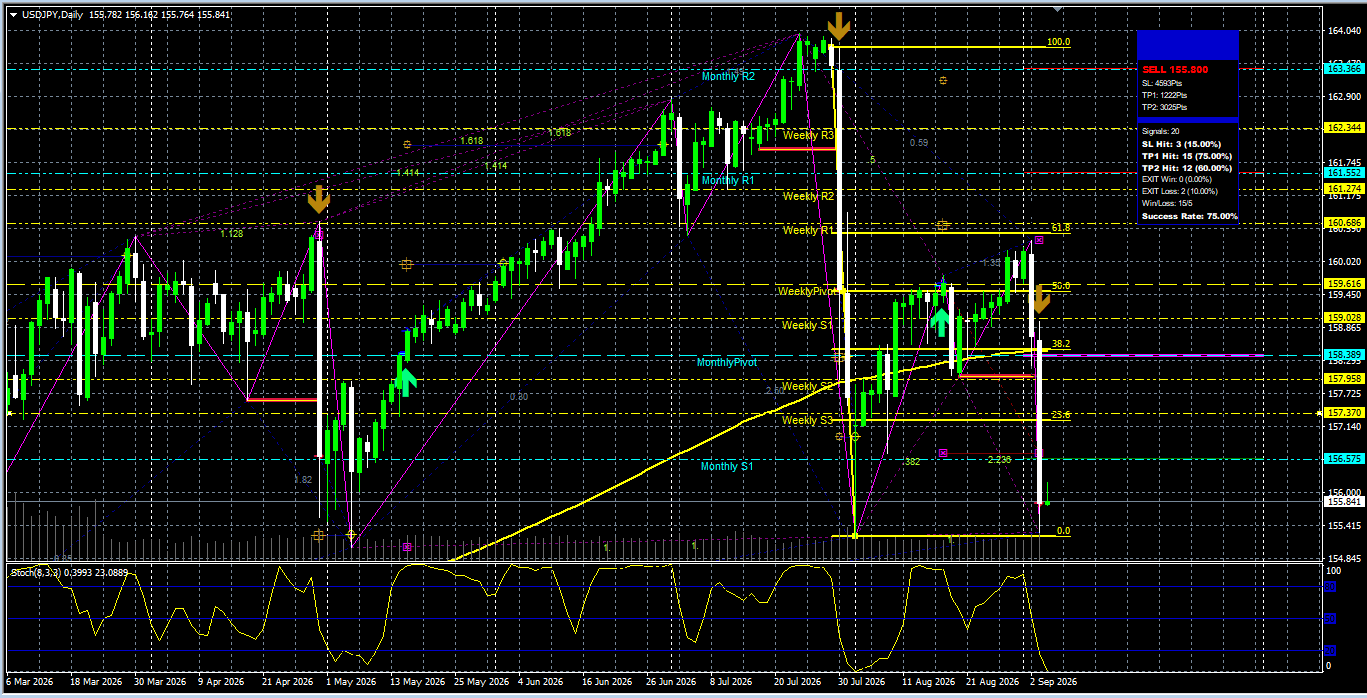
Auch das, was danach kam, war keine Überraschung. Wir hatten beim USD/JPY nach dem ersten Schlag den Rücklauf aus dem Bereich um 157 in Richtung 160 erwartet. Genau dort lief der Markt hin – sauber bis an das 61,8%-Fibonacci-Retracement.


Keine Zauberei. Keine Überraschung. Sondern ziemlich exakt das, was wir erwartet hatten.

Nach 23 Jahren im Yen-Handel muss ich nicht darüber rätseln, ob die Bank of Japan interveniert. Ich kenne die Handschrift. Interessanter ist, wie Japan diesmal vorgeht. Denn man hat aus den vergangenen Interventionen gelernt.

Die stärkste Waffe ist nicht mehr allein das Geld.
Es ist die Unsicherheit.
Nicht wir sind unsicher. Der Markt soll unsicher sein. Das ist der entscheidende Unterschied.

Denn sobald der Markt beginnt, Yen zu kaufen, weil er Angst davor hat,
dass die BOJ Yen kaufen wird, arbeitet er für die BOJ. VC


Inhalt:

  • Die bewusst falsch gesetzte Fährte
  • Warum 100 Milliarden weniger wert sein können als Unsicherheit
  • Was sind Rate Checks?
  • Der Markt erledigt einen Teil der Arbeit selbst
  • Unter dem Ganzen liegt der größte Carry Trade der Welt
  • Wenn freiwilliges Verkaufen aufhört
  • Japan will diesen Yen nicht mehr
  • Der Yen ist der Stressmesser
  • Nicht wir sind unsicher


Podcast: Das Ende der KI Investmentblase


dot com 2.0 - nur anders - damals hieß es C-Day


Wir nennen es bewusst nicht KI-Blase. Wir nennen es KI-Investmentblase. Dieser Unterschied ist nicht semantisch, sondern die Grundlage der gesamten Betrachtung. Wir halten künstliche Intelligenz für real, für disruptiv und wahrscheinlich für eine der wichtigsten technologischen Veränderungen dieser Dekade. Die Modelle werden besser, die Anwendungen werden zahlreicher, die Kosten werden sinken und ein erheblicher Teil dessen, was heute noch von Menschen erledigt wird, wird künftig von Maschinen übernommen oder zumindest massiv unterstützt werden. Das alles kann stimmen. Und trotzdem kann sich rund um diese Technologie gerade eine der größten Kapitalfehlallokationen seit der Jahrtausendwende aufbauen.

Denn mit der Technologie Recht zu haben und mit dem Investment Recht zu haben, sind zwei völlig verschiedene Spiele. Das haben wir schon einmal erlebt. Damals hieß es C-Day.

Das Internet war keine Blase. Glasfaser war keine Blase. Router waren keine Blase. Der explodierende Datenverkehr war keine Fantasie. Die Vorstellung, dass irgendwann Milliarden Menschen, Unternehmen und Maschinen permanent miteinander verbunden sein würden, war nicht zu optimistisch. Im Gegenteil: Sie war noch viel zu konservativ. Und trotzdem platzte die Dotcom-Blase.

Cisco war damals keine Pommesbude mit Website. Cisco war profitabel, technologisch führend und einer der wichtigsten Ausrüster jener Infrastruktur, auf der die digitale Revolution anschließend tatsächlich stattfand. Die Aktie verlor trotzdem rund 89 Prozent ihres Wertes. Amazon verlor vom Hoch zum Tief rund 94 Prozent. Das Internet gewann. Die Technologie gewann. Die Infrastruktur wurde gebraucht. Wer sie zum falschen Preis gekauft hatte, verlor trotzdem.

Inhalt:

  • Die Burg wird wahrscheinlich stehen bleiben
  • Die Technologie ist real. Die Rechnung vielleicht nicht.
  • Viel Begeisterung, wenig Bilanzwirkung
  • Nvidia, OpenAI und das Geld, das im Kreis läuft
  • „Information at your fingertips“
  • Diesmal kommt der Kredit dazu
  • Technologie altert schneller als Schulden
  • Drei Billionen sind irgendwann keine Spielerei mehr
  • Wer hält am Ende die Forderung?
  • Die Infrastrukturblase des Jahres 2000 war ebenfalls real
  • Diesmal sitzen die Burgherren auf der anderen Seite
  • Wenn es brennt, gehen die Burgherren einkaufen
  • Nvidia ist dabei eine eigene Kategorie
  • Der Trade findet dich
  • Oben KI-Hallen. Unten Milch auf Pump.
  • Man braucht überhaupt keinen KI-Crash
  • Was für KI bullish ist, kann für das KI-Investment bearish sein
  • Vielleicht ist nicht die Nachfrage falsch. Vielleicht ist nur der Preis falsch.
  • C-Day
  • Der Verkäufer wird zum Finanzierer
  • Cisco war ebenfalls kein Schrott
  • Diesmal hängt noch mehr Kredit daran
  • Man braucht dafür keinen Einbruch bei Nvidia
  • Der Preis der Revolution
  • Deshalb interessiert uns nicht, ob KI gewinnt
  • Und wenn die Investmentblase platzt?
  • Dot com 2.0 – nur anders
  • Die Irren hatten Recht
  • Eine winzige Hommage an: Christopher Hartnett


Podcast: Let’s Twist Again


Oder die 1. Vorstufe zu QE

Das Entscheidende ist nicht das Volumen. Das Entscheidende ist, dass überhaupt eingegriffen wird. Das US-Finanzministerium beginnt, länger laufende eigene Staatsanleihen zurückzukaufen. Betroffen sind Laufzeiten von zehn bis dreißig Jahren. Offiziell geht es um Liquiditätsunterstützung im Treasury-Markt. Praktisch ist die Zielrichtung kaum zu übersehen: Die Renditen am langen Ende der Zinskurve sollen gedrückt werden.


Genau hier beginnt die eigentliche Geschichte. Denn die Renditen langlaufender US-Staatsanleihen waren zuvor massiv gestiegen. Das ist für die USA nicht irgendein Problem innerhalb eines abstrakten Bondmarktes. An diesen Renditen hängt ein erheblicher Teil der amerikanischen Kreditwirtschaft. Vor allem Hypotheken und andere langfristige Konsumentenkredite orientieren sich an den zehn- und dreißigjährigen Treasury-Renditen. Steigen diese Renditen dauerhaft, steigen die Finanzierungskosten für Häuser, Unternehmen und Verbraucher. Damit wird aus einem Problem des Anleihemarktes sehr schnell ein Problem der gesamten Volkswirtschaft.

Inhalt:

  • Noch kein QE – aber der Staat hat geblinzelt
  • Symbolisches Volumen – gewaltiges Signal
  • Das Problem sitzt am langen Ende
  • Die Käufer werden zum Problem
  • 40 Billionen Schulden ändern die Mathematik
  • Der Treasury konkurriert inzwischen um Kapital
  • Operation Twist ist keine Lösung
  • Dann reagieren Gold und Bitcoin
  • Gold und Bitcoin stehen auf derselben Seite des Tisches
  • Der gefährliche Präzedenzfall
  • Die 1. Vorstufe zu QE
  • Auffallend ist das Datum


Podcast: Tether


Die Ur-Wale und die Zukunft des digitalen Dollars

Bitfinex - die Pioniere der kommenden Finanzordnung

Im vorherigen Artikel haben wir erklärt, warum der CLARITY Act kein gewöhnliches Cryptogesetz ist, sondern das Grundgesetz der kommenden digitalen Finanzordnung. Aber der CLARITY Act erschafft diese Ordnung nicht. Er kommt zu spät.

Der digitale Dollar existiert längst. Die globale Liquidität existiert längst. Die Infrastruktur existiert längst. Und diejenigen, die sie gebaut haben, warteten weder auf die Erlaubnis Washingtons noch auf die Erkenntnis der Wall Street. Sie bauten zuerst den Markt. Danach kamen die Behörden.

„Bitfinex – schönen Gruß an die Behörden, der Markt sind wir.“ CV

Dieser Satz wurde im Juni 2019 geprägt. Zu einem Zeitpunkt, an dem die heute gefeierten institutionellen Bitcoin-Prediger noch keine Rolle spielten, die großen Vermögensverwalter Bitcoin öffentlich bekämpften und die meisten Banken den gesamten Sektor entweder nicht verstanden oder bewusst kleinredeten.

Der Satz war keine Provokation. Er war eine Zustandsbeschreibung.
Bitfinex war nicht irgendeine Cryptobörse. Bitfinex war die Börse der Ur-Wale. Und Tether war nicht irgendein Stablecoin. Tether war ihre eigene Dollarliquidität.

Inhalt:

  • Die Geschichte beginnt nicht mit der Wall Street
  • Bitfinex war die Wal-Börse
  • Dann bauten sie sich den Dollar selbst
  • Börse, Liquidität und Rechnungseinheit
  • Tether baute, was Banken nicht bauen konnten
  • Die „Tether-Bombe“, die seit Jahren explodieren soll
  • Die profitabelste Bank, die keine Bank sein will
  • Die Reservearchitektur hinter USDT
  • Gold in der USDT-Reserve ist nicht XAUT
  • XAUT – Gold wird digital beweglich
  • Zwei Goldebenen, zwei Machtfunktionen
  • Der nächste Schritt nach dem digitalen Dollar
  • Keine Bank – und trotzdem eine der wichtigsten Dollarbanken der Welt
  • Die Kunden wollen den Dollar – nicht die Bank
  • Der Dollar, den lokale Regierungen kaum stoppen können
  • Tether umgeht die Banken und finanziert Washington
  • Der GENIUS Act war die staatliche Kapitulation vor der Realität
  • Der CLARITY Act kommt auf Tether zu
  • Die Banken haben das Problem inzwischen verstanden
  • Was geschieht, wenn Tether Rendite weitergibt?
  • Die Banken können Tether nicht kopieren, indem sie einen Token ausgeben
  • Die Ur-Wale verstanden den Goldrausch
  • Die sichtbaren Gesichter sind nicht das Machtzentrum
  • Reicher als Gott – und kaum jemand kennt sie
  • Die Seychellen sind kein dekorativer Firmensitz
  • Offshore war kein Zeichen von Schwäche
  • Faktische Unangreifbarkeit
  • Systemrelevanz ohne demokratischen Auftrag
  • Bitcoin, Gold und Tether sind keine Gegensätze
  • Die stille Bitcoin- und Goldstrategie
  • Der Staat braucht Tether möglicherweise mehr als Tether den Staat
  • Kein CBDC – und trotzdem programmierbarer Dollar
  • Die größte Privatbank der digitalen Welt
  • Was geschieht, wenn der Markt kippt?
  • Der Markt hat längst abgestimmt
  • „Der Markt sind wir“
  • Der eigentliche Pionier
  • Der strukturelle Endpunkt


Podcast: CLARITY Act


Die Zukunft des Banking
Grundsatz-Podcast

Der CLARITY Act ist kein Cryptogesetz. Wer ihn darauf reduziert, hat nicht verstanden, worum es hier tatsächlich geht. Es geht nicht nur darum, ob Bitcoin, Ethereum, XRP oder andere digitale Vermögenswerte künftig von der SEC oder der CFTC reguliert werden. Es geht nicht nur um neue Lizenzen für Cryptobörsen, um Stablecoins, DeFi, Tokenisierung oder Anlegerschutz.

Es geht um eine viel größere Frage:
Wer kontrolliert künftig das Geld?


Wer gibt es aus? Wer verwahrt es? Wer verdient die Rendite darauf? Wer besitzt die Kundenschnittstelle? Wer kontrolliert den Zahlungsverkehr? Und wer wird in der digitalen Finanzordnung überhaupt noch eine klassische Bank benötigen?

Der CLARITY Act entscheidet deshalb nicht über irgendeinen Nischenmarkt. Er entscheidet über die Zukunft des Banking.

Inhalt:

  • Die regulatorische Grundentscheidung
  • Regulierung ist hier keine Bremse
  • Die USA kämpfen um den Standort
  • Der GENIUS Act war nur der Anfang
  • Der digitale Export des Dollars
  • Der eigentliche Krieg beginnt bei der Rendite
  • Einlagen sind der Rohstoff der Banken
  • Der aktuelle Kompromiss ist nur ein Zwischenschritt
  • Die Wallet wird zum Konto
  • Neue Digitalbanken gegen alte Großbanken
  • Banken können mitspielen oder verlieren
  • Der Anlegerschutz ist keine Nebensache
  • Die regulierten Börsen werden die Gewinner
  • Entwickler sind keine Banken
  • Die Risiken sind real
  • Der politische Streit ist nur die Oberfläche
  • Crypto ist eine Wählergruppe
  • Tokenisierung ist der eigentliche Markt
  • Die neue Finanzarchitektur
  • Die strategische Bitcoinreserve kommt später
  • CBDC oder privater Stablecoin
  • Der Dollar gegen China und BRICS
  • Der strukturelle Endpunkt
  • Und dann ist da noch Tether


Podcast: Gold oder Bitcoin?


Den fundamentalen Fehler, den die meisten machen!

Wir starten mit dem absoluten Klassiker:
Angebotsschock durch steigende Energiepreise, wie 1973 und 1979.
Wir hatten dazu einen ausführlichen Artikel publiziert.

So kommen wir dann ganz schnell zum:
Dem Märchen vom Zinsanhebungszyklus


Bevor wir uns dem wirklich Wichtigen zuwenden:

Was zahlt keine Zinsen und warum nicht?
Was ist in der digitalen Welt echt und was ist nicht echt?


Inhalt:

  • Der klassische Angebotsschock
  • Das Märchen vom dauerhaften Zinsanhebungszyklus
  • Warum eine Krise Gold nicht automatisch sofort explodieren lässt
  • Gold zahlt keine Zinsen – oder doch?
  • Überhitzung, Überkorrektur und Marktintervention
  • Gold wird wieder zu Geld
  • Warum Kollateral so wichtig ist
  • Gold als Kollateral für Privatpersonen
  • Tokenisiertes Gold
  • Die goldgedeckte Zahlungskarte
  • Gold als Kollateral für Unternehmen
  • Gold als strategisches Instrument der Staaten
  • Die Goldwährung kommt anders, als die meisten erwarten


  • Bitcoin: Wenn das Interesse verschwindet
  • Bitcoin ist nicht mehr neu – aber deshalb nicht bedeutungslos
  • Der fundamentale Fehler
  • Gold oder Bitcoin? Genau das ist die falsche Frage
  • Den Abgesang auf Bitcoin teilen wir nicht
  • Bitcoin ist nicht „Crypto“
  • Was ist in der digitalen Welt echt?
  • Auch beim Gold musst du vertrauen
  • Das Einzige, was in der digitalen Welt echt ist
  • Gold in der materiellen Welt – Bitcoin in der digitalen Welt
  • Gold kann nicht ohne Vertrauensparteien bewegt werden
  • Es geht nicht um Gold oder Bitcoin
  • Das digitale Äquivalent von Gold
  • Eine Transaktion final beenden
  • Bitcoin als Kasseninstrument
  • Wer regelmäßig final abrechnen muss, hält den Bestand vor
  • Bitcoin als Settlement Layer
  • Die Wall-Street-Phase wird enden
  • Eine einzige Sache ist digital knapp
  • Quantencomputer ändern daran nichts
  • Der Fork bleibt Bitcoin
  • Bitcoin ist nicht tot
  • Funktion ist nicht Preis
  • Die einzige sinnvolle Vergleichsgröße


  • Die Menschheit hat sich aktuell für Gold entschieden
  • Gold wird Staatsanleihen ersetzen – nicht Bitcoin
  • Bitcoin hat keine großen Feinde – aber auch keinen großen Käufer
  • Was zahlt keine Zinsen und keine Dividenden?
  • Auch das Girokonto ist kein Geld
  • Die Antwort lautet nicht Gold oder Bitcoin